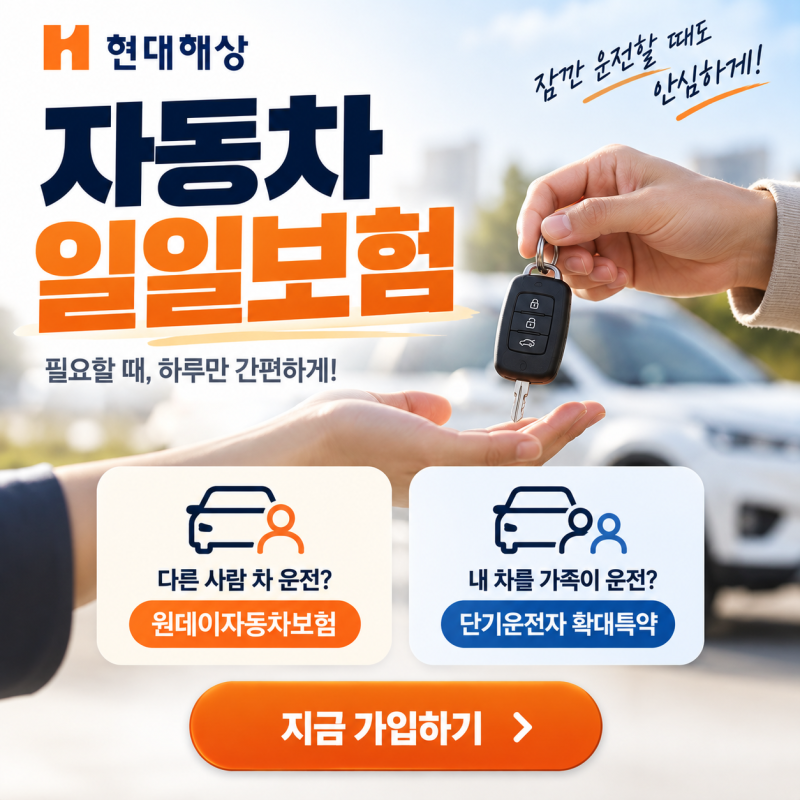

일일 자동차보험은 타인의 차량을 단기간 운전할 때 가입하는 단기 보험으로, 운전자 연령, 차량 종류, 보장 범위에 따라 가격이 달라집니다. 원데이 보험은 가입 즉시 효력이 발생하지만, 임시운전자특약은 익일 0시부터 보장되므로 당일 운전 시 무보험 위험이 있습니다.
만 21~23세는 7천~1만원, 만 26세 이상은 3천~5천원 수준이며, 대물배상 한도를 1억원 이상으로 설정하는 것이 안전합니다. 다른 사람의 자동차를 잠시 운전해야 할 때, '자동차 일일보험 가격'을 궁금해하며 가입을 고려합니다.
유용한 단기 보험이지만, 정보 부족 시 예상치 못한 위험에 처할 수 있습니다. 특히 원데이 자동차보험과 임시운전자특약의 차이를 명확히 아는 것이 중요합니다. 가장 흔한 오해는 임시운전자특약을 당일 가입하면 바로 보장이 시작된다고 생각하는 것입니다.
하지만 이 특약은 가입 당일 밤 12시, 즉 익일 0시부터 효력이 발생합니다. 여행 당일 아침 신청 후 바로 운전하다 사고가 발생하면 무보험 처리되어 막대한 손실을 입을 수 있습니다.
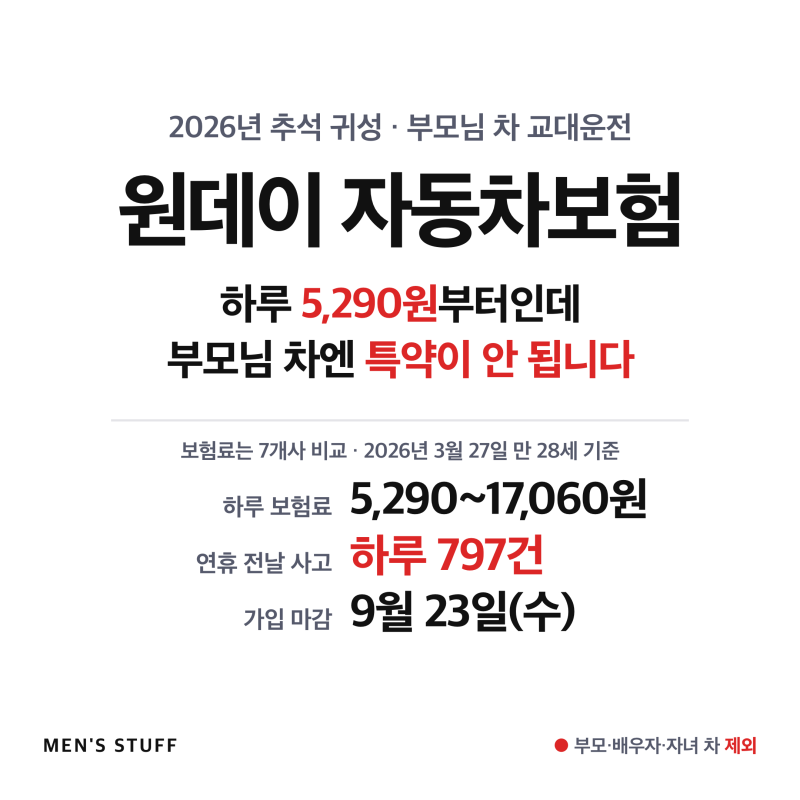
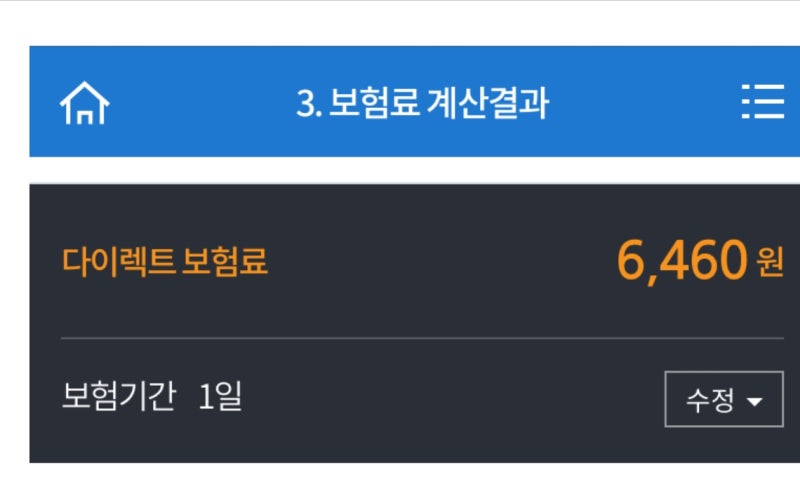
반면 원데이 자동차보험은 운전자가 직접 가입하며, 가입 즉시 효력이 발생하므로 당일 급하게 운전할 때는 원데이 보험을 선택하는 것이 안전합니다. 자동차 일일보험 가격은 가입자 연령, 차량 종류, 보장 범위에 따라 크게 달라집니다.
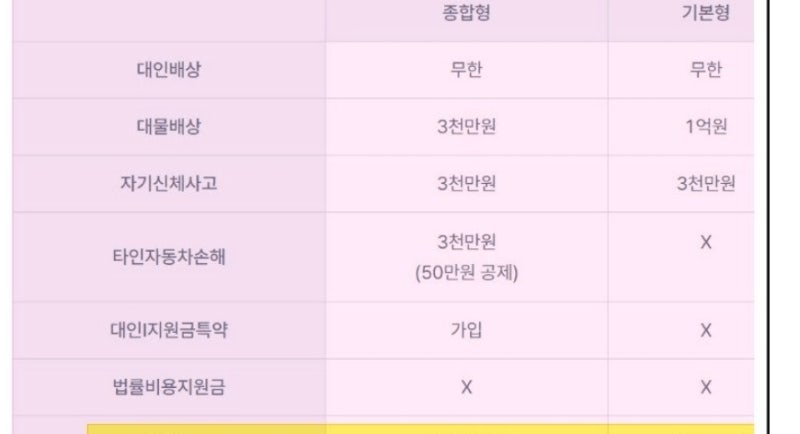
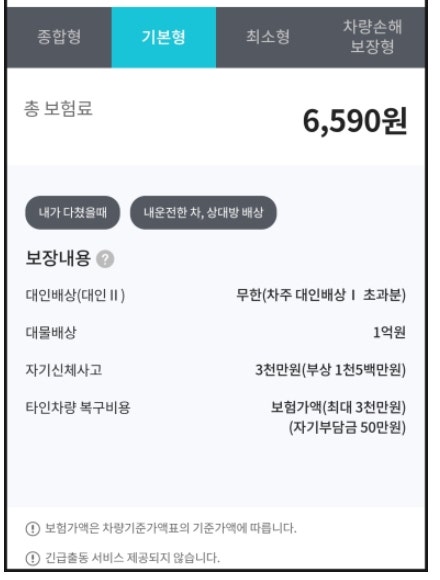
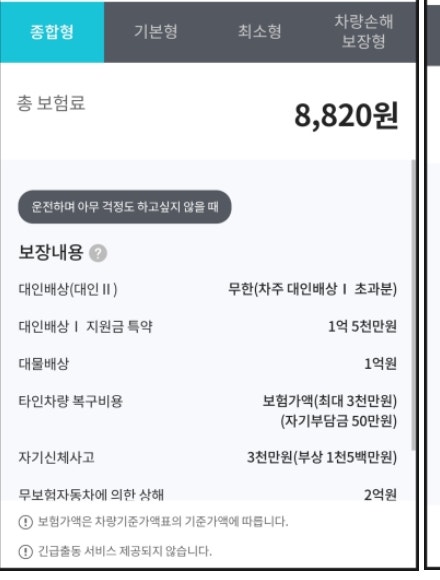
만 21~23세 운전자는 하루 7천~1만 원, 만 26세 이상은 3천~5천 원 수준입니다. 대인배상 무한, 대물배상 1억 원 이상 설정이 권장됩니다.
고가 차량 증가로 대물 한도를 5천만 원 이하로 낮게 잡았다가 사고 시 한도 초과가 잦으니, 단 1천 원 추가로 대물 한도를 최대치로 늘리는 것을 적극 고려해야 합니다.
결론적으로, 자동차 일일보험 가입 시 '자동차 일일보험 가격'만 볼 것이 아니라, 보장 효력 발생 시점과 보장 한도를 꼼꼼히 확인해야 합니다. 당일 운전 시 원데이 보험을 선택하고, 충분한 대물배상 한도를 확보하여 만일의 사고에 대비하는 것이 현명합니다.
만 21~23세는 7천~1만원, 만 26세 이상은 3천~5천원 수준이며, 대물배상 한도를 1억원 이상으로 설정하는 것이 안전합니다. 다른 사람의 자동차를 잠시 운전해야 할 때, '자동차 일일보험 가격'을 궁금해하며 가입을 고려합니다.
유용한 단기 보험이지만, 정보 부족 시 예상치 못한 위험에 처할 수 있습니다. 특히 원데이 자동차보험과 임시운전자특약의 차이를 명확히 아는 것이 중요합니다. 가장 흔한 오해는 임시운전자특약을 당일 가입하면 바로 보장이 시작된다고 생각하는 것입니다.
하지만 이 특약은 가입 당일 밤 12시, 즉 익일 0시부터 효력이 발생합니다. 여행 당일 아침 신청 후 바로 운전하다 사고가 발생하면 무보험 처리되어 막대한 손실을 입을 수 있습니다.
반면 원데이 자동차보험은 운전자가 직접 가입하며, 가입 즉시 효력이 발생하므로 당일 급하게 운전할 때는 원데이 보험을 선택하는 것이 안전합니다. 자동차 일일보험 가격은 가입자 연령, 차량 종류, 보장 범위에 따라 크게 달라집니다.
만 21~23세 운전자는 하루 7천~1만 원, 만 26세 이상은 3천~5천 원 수준입니다. 대인배상 무한, 대물배상 1억 원 이상 설정이 권장됩니다.
고가 차량 증가로 대물 한도를 5천만 원 이하로 낮게 잡았다가 사고 시 한도 초과가 잦으니, 단 1천 원 추가로 대물 한도를 최대치로 늘리는 것을 적극 고려해야 합니다.
결론적으로, 자동차 일일보험 가입 시 '자동차 일일보험 가격'만 볼 것이 아니라, 보장 효력 발생 시점과 보장 한도를 꼼꼼히 확인해야 합니다. 당일 운전 시 원데이 보험을 선택하고, 충분한 대물배상 한도를 확보하여 만일의 사고에 대비하는 것이 현명합니다.