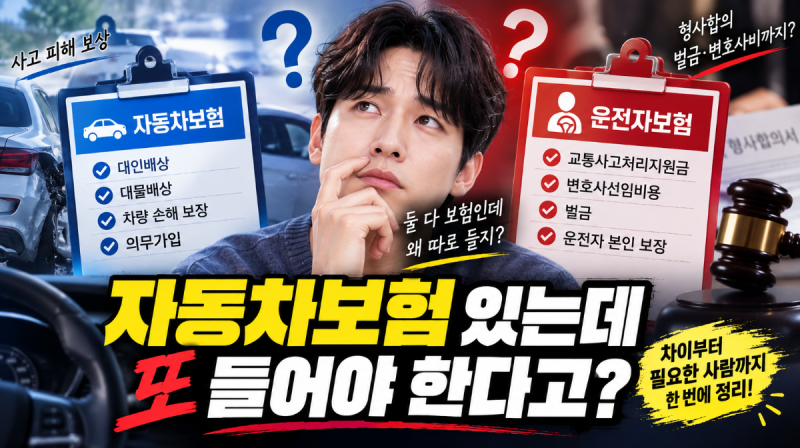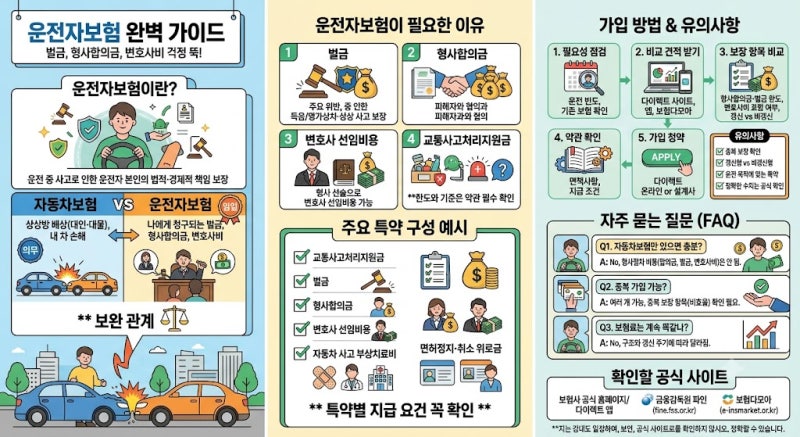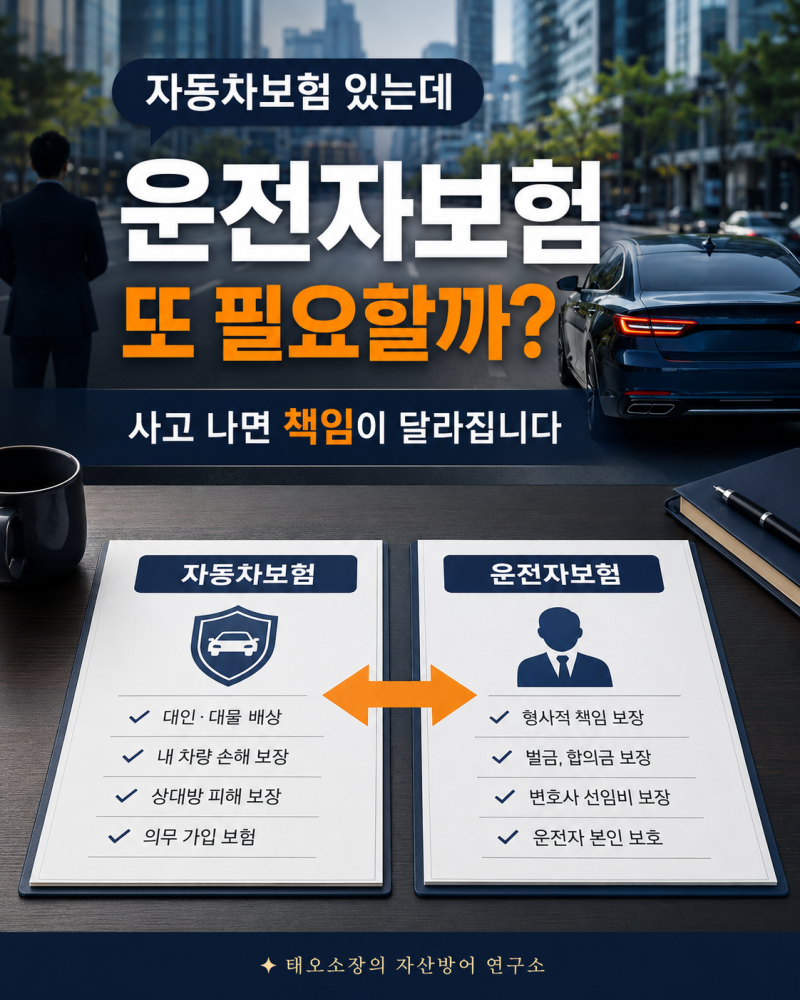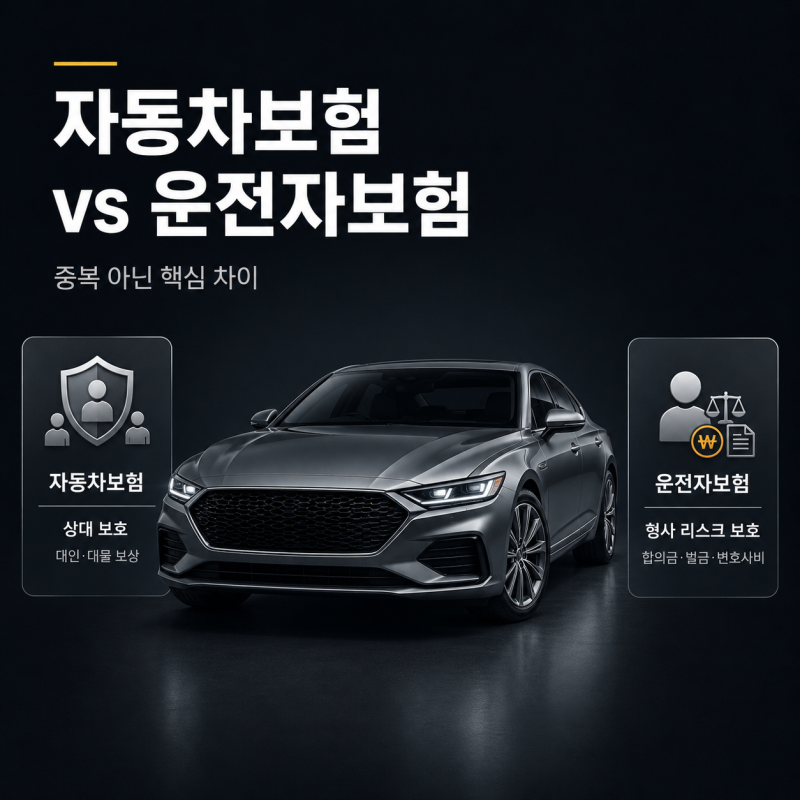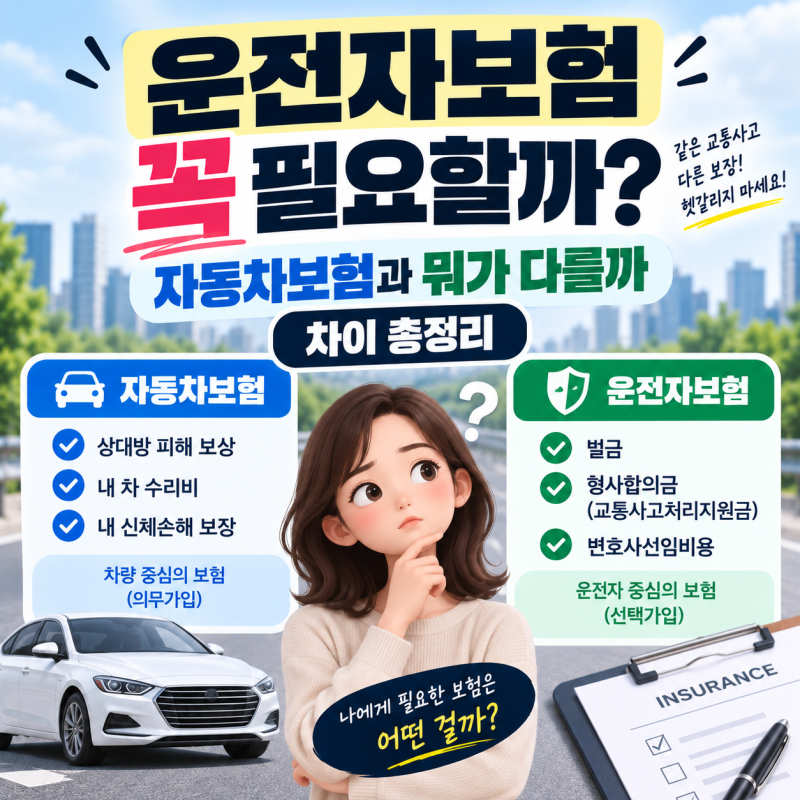
운전자보험은 자동차보험과 달리 운전 중 발생하는 형사적, 행정적 책임을 보장합니다. 사고 시 형사합의금, 벌금, 변호사 선임비 등 막대한 법률 비용을 운전자보험으로 대비할 수 있습니다.
2026년부터 신규 운전자보험의 변호사 선임비 특약에 자기부담금과 심급별 한도가 적용되므로 가입 전 확인이 필요합니다. 많은 운전자가 자동차보험만으로 모든 사고에 대비할 수 있다고 오해합니다.
하지만 자동차보험은 주로 민사상 책임을 보장하며, 운전자 본인에게 발생할 수 있는 형사적, 행정적 책임은 운전자보험을 통해서만 대비할 수 있습니다.
특히 교통사고 발생 시 예상치 못한 법률 비용과 합의금은 운전자에게 막대한 경제적 부담으로 작용할 수 있어, 운전자보험의 필요성은 갈수록 커지고 있습니다.
운전자보험은 교통사고로 인한 형사합의금, 벌금, 변호사 선임비용 등 자동차보험이 보장하지 않는 핵심적인 법률 비용을 지원합니다.
실제로 운전자보험이 없어 사고 합의금으로 수억 원을 자비로 부담한 사례도 있으며, 스쿨존 사고와 같이 처벌이 강화된 특정 상황에서는 더욱 중요성이 부각됩니다. 운전 빈도가 높거나 어린이 보호구역 운행이 잦다면 운전자보험 가입을 신중히 고려해야 합니다.
가입 시기는 운전면허 취득 직후가 가장 적절하며, 사고 발생 후에는 가입이 어렵거나 보험료가 인상될 수 있습니다. 운전자보험은 단순히 보험료를 지불하는 것을 넘어, 예측 불가능한 교통사고로부터 운전자 본인의 재정적, 법률적 안전을 지키는 필수적인 방패막이 됩니다.
특히 2026년부터 신규 가입하는 운전자보험의 변호사 선임비 특약에는 자기부담금과 심급별 한도가 적용될 예정이므로, 기존 가입자는 약관을 확인하고 신규 가입자는 변경된 내용을 숙지하여 자신에게 맞는 보장을 설계하는 것이 현명합니다.
불필요한 특약보다는 핵심 보장 위주로 구성하여 합리적인 보험료로 든든한 대비를 하는 것이 중요합니다.
2026년부터 신규 운전자보험의 변호사 선임비 특약에 자기부담금과 심급별 한도가 적용되므로 가입 전 확인이 필요합니다. 많은 운전자가 자동차보험만으로 모든 사고에 대비할 수 있다고 오해합니다.
하지만 자동차보험은 주로 민사상 책임을 보장하며, 운전자 본인에게 발생할 수 있는 형사적, 행정적 책임은 운전자보험을 통해서만 대비할 수 있습니다.
특히 교통사고 발생 시 예상치 못한 법률 비용과 합의금은 운전자에게 막대한 경제적 부담으로 작용할 수 있어, 운전자보험의 필요성은 갈수록 커지고 있습니다.
운전자보험은 교통사고로 인한 형사합의금, 벌금, 변호사 선임비용 등 자동차보험이 보장하지 않는 핵심적인 법률 비용을 지원합니다.
실제로 운전자보험이 없어 사고 합의금으로 수억 원을 자비로 부담한 사례도 있으며, 스쿨존 사고와 같이 처벌이 강화된 특정 상황에서는 더욱 중요성이 부각됩니다. 운전 빈도가 높거나 어린이 보호구역 운행이 잦다면 운전자보험 가입을 신중히 고려해야 합니다.
가입 시기는 운전면허 취득 직후가 가장 적절하며, 사고 발생 후에는 가입이 어렵거나 보험료가 인상될 수 있습니다. 운전자보험은 단순히 보험료를 지불하는 것을 넘어, 예측 불가능한 교통사고로부터 운전자 본인의 재정적, 법률적 안전을 지키는 필수적인 방패막이 됩니다.
특히 2026년부터 신규 가입하는 운전자보험의 변호사 선임비 특약에는 자기부담금과 심급별 한도가 적용될 예정이므로, 기존 가입자는 약관을 확인하고 신규 가입자는 변경된 내용을 숙지하여 자신에게 맞는 보장을 설계하는 것이 현명합니다.
불필요한 특약보다는 핵심 보장 위주로 구성하여 합리적인 보험료로 든든한 대비를 하는 것이 중요합니다.