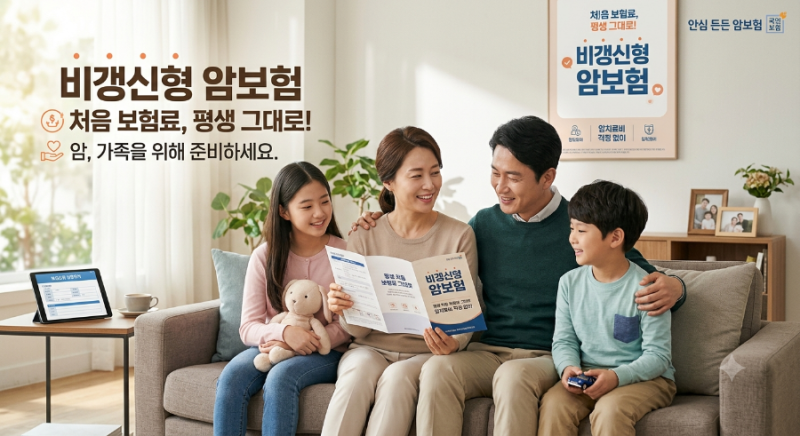
암보험은 단순히 저렴한 보험료나 진단비 금액만으로 선택하기보다 보장 범위와 납입 구조를 먼저 확인해야 합니다. 특히 비갱신형 암보험은 보험료 변동 부담이 적어 장기 유지를 목표로 하는 경우 선호됩니다.
실손의료비만으로는 암 치료 시 발생하는 소득 공백 등 전체적인 경제적 부담을 대비하기 어려워 진단비 보완이 중요합니다. 암은 현대인에게 큰 위협이며, 보험료 변동 없는 비갱신형 암보험은 많은 관심을 받습니다.
하지만 단순히 저렴한 보험료나 높은 진단비 금액만 보고 선택하는 것은 위험할 수 있습니다. 암보험비갱신형추천 상품을 고를 때는 금액 외 더 중요한 기준을 먼저 확인해야 합니다. 비갱신형 암보험은 고정 보험료로 장기 재정 계획에 유리합니다.
그러나 진단비 금액보다 보장 범위와 납입·만기 구조가 더 중요합니다. 일반암, 유사암, 소액암 분류 기준 및 지급 비율을 꼼꼼히 확인해야 합니다. 암 치료는 병원비 외 소득 공백, 간병비 등 간접 비용을 발생시키므로, 진단비는 경제적 공백을 메우는 핵심입니다.
실손의료비만으로는 모든 부담을 감당하기 어렵습니다. 암보험비갱신형추천 상품 선택 시 초기 비용이나 진단비 액수만을 기준으로 삼지 마십시오. 보장 범위, 납입 구조, 면책·감액 조건 등을 종합 고려하여 자신에게 가장 적합한 상품을 찾아야 합니다.
전문가 조언을 통해 든든한 재정적 안전망을 구축하시길 바랍니다.
실손의료비만으로는 암 치료 시 발생하는 소득 공백 등 전체적인 경제적 부담을 대비하기 어려워 진단비 보완이 중요합니다. 암은 현대인에게 큰 위협이며, 보험료 변동 없는 비갱신형 암보험은 많은 관심을 받습니다.
하지만 단순히 저렴한 보험료나 높은 진단비 금액만 보고 선택하는 것은 위험할 수 있습니다. 암보험비갱신형추천 상품을 고를 때는 금액 외 더 중요한 기준을 먼저 확인해야 합니다. 비갱신형 암보험은 고정 보험료로 장기 재정 계획에 유리합니다.
그러나 진단비 금액보다 보장 범위와 납입·만기 구조가 더 중요합니다. 일반암, 유사암, 소액암 분류 기준 및 지급 비율을 꼼꼼히 확인해야 합니다. 암 치료는 병원비 외 소득 공백, 간병비 등 간접 비용을 발생시키므로, 진단비는 경제적 공백을 메우는 핵심입니다.
실손의료비만으로는 모든 부담을 감당하기 어렵습니다. 암보험비갱신형추천 상품 선택 시 초기 비용이나 진단비 액수만을 기준으로 삼지 마십시오. 보장 범위, 납입 구조, 면책·감액 조건 등을 종합 고려하여 자신에게 가장 적합한 상품을 찾아야 합니다.
전문가 조언을 통해 든든한 재정적 안전망을 구축하시길 바랍니다.