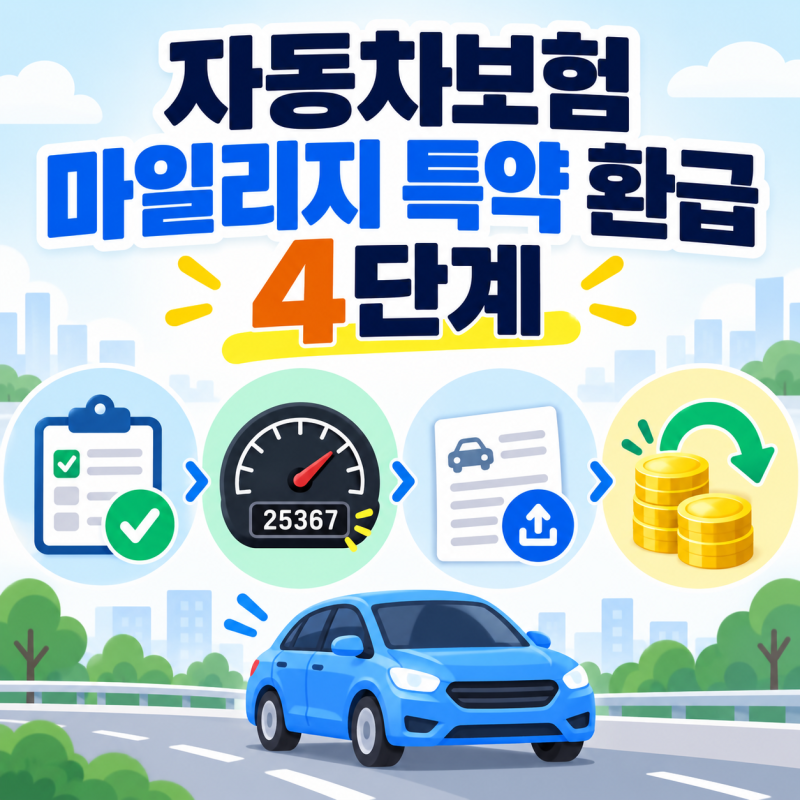
자동차보험 마일리지 특약은 실제 주행거리에 따라 보험료를 할인하거나 환급받는 제도입니다. 환급금은 보험사별 주행거리 구간과 할인율이 다르며, 다음 보험료에서 차감될 수도 있고 주행거리 확인 방식도 다양합니다.
차량 매도, 폐차, 중도 해지 시 환급이 가능하지만, 의무보험은 임의 해지가 불가능하며 계산 방식도 상황에 따라 달라집니다. 자동차보험환급금에 대한 관심은 높지만, 정확한 정보 부족으로 오해하는 경우가 많습니다.
특히 마일리지 특약과 차량 해지 시 환급금에 대한 궁금증이 대표적입니다. 단순히 주행거리가 적거나 보험을 해지하면 무조건 일정 금액을 돌려받을 수 있다고 생각하기 쉽지만, 실제로는 여러 조건과 절차가 따릅니다.
먼저 자동차보험 마일리지 환급의 경우, '5,000km 이하 주행 시 무조건 환급'이라는 생각은 사실과 다릅니다. 보험사마다 주행거리 구간과 할인율이 상이하며, 환급금이 통장에 바로 입금되지 않고 다음 보험 갱신 시 보험료에서 차감되는 경우도 있습니다.
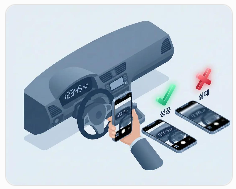
또한, 주행거리 확인 방식도 사진 등록 외에 OBD나 커넥티드 시스템을 활용하는 등 다양하므로, 자신의 계약 방식을 정확히 확인해야 합니다. 사진을 등록해야 한다면 계기판의 누적 주행거리(ODO)를 정확히 찍는 것이 중요합니다.
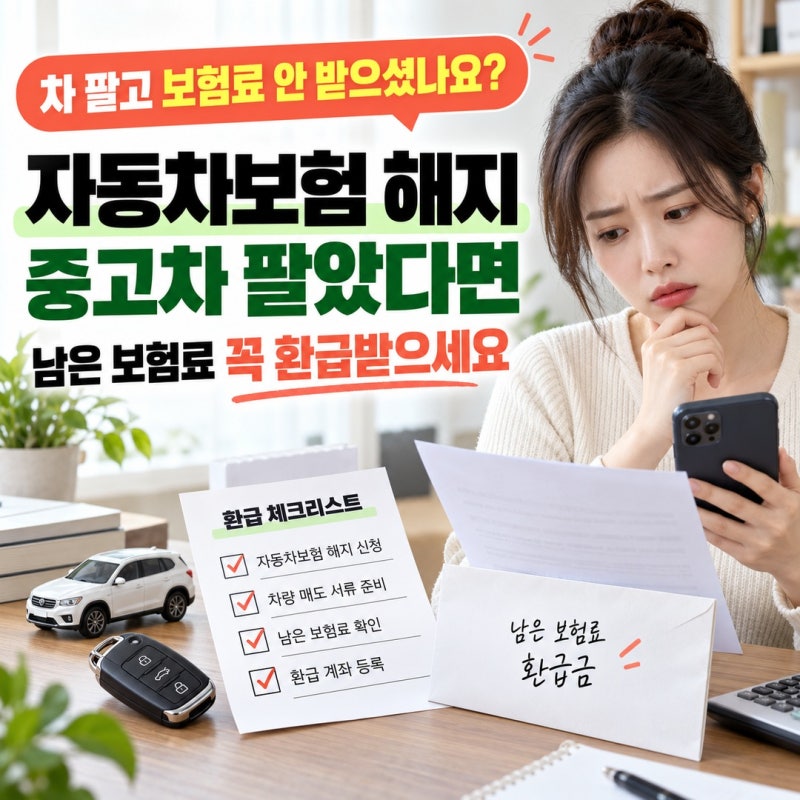
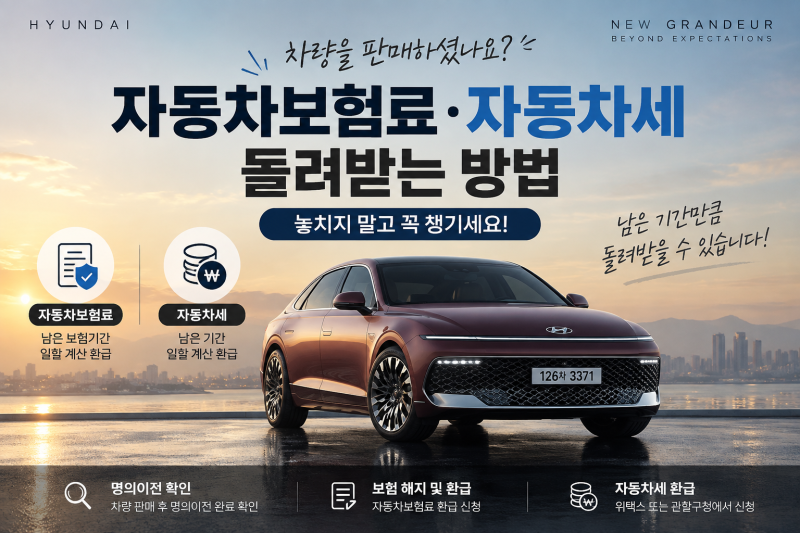
다음으로 자동차보험 해지 환급금은 차량 매도, 폐차, 중도 해지 등 사유에 따라 계산 방식이 달라집니다. 모든 해지가 '연 보험료 ÷ 365일 × 남은 날짜'로 일할 계산되는 것이 아니며, 계약자 책임이 있는 해지 시에는 단기요율이 적용될 수 있습니다.
특히 의무보험인 대인배상Ⅰ과 대물배상은 임의로 해지할 수 없으며, 차량 양도나 말소 등 제한된 경우에만 해지가 가능합니다.
결론적으로 자동차보험환급금을 제대로 받기 위해서는 자신의 보험 계약 내용을 면밀히 확인하고, 보험사별로 상이한 환급 기준과 절차를 숙지하는 것이 필수적입니다. 막연한 기대보다는 정확한 정보를 바탕으로 권리를 찾아야 불필요한 손해를 막을 수 있습니다.
차량 매도, 폐차, 중도 해지 시 환급이 가능하지만, 의무보험은 임의 해지가 불가능하며 계산 방식도 상황에 따라 달라집니다. 자동차보험환급금에 대한 관심은 높지만, 정확한 정보 부족으로 오해하는 경우가 많습니다.
특히 마일리지 특약과 차량 해지 시 환급금에 대한 궁금증이 대표적입니다. 단순히 주행거리가 적거나 보험을 해지하면 무조건 일정 금액을 돌려받을 수 있다고 생각하기 쉽지만, 실제로는 여러 조건과 절차가 따릅니다.
먼저 자동차보험 마일리지 환급의 경우, '5,000km 이하 주행 시 무조건 환급'이라는 생각은 사실과 다릅니다. 보험사마다 주행거리 구간과 할인율이 상이하며, 환급금이 통장에 바로 입금되지 않고 다음 보험 갱신 시 보험료에서 차감되는 경우도 있습니다.
또한, 주행거리 확인 방식도 사진 등록 외에 OBD나 커넥티드 시스템을 활용하는 등 다양하므로, 자신의 계약 방식을 정확히 확인해야 합니다. 사진을 등록해야 한다면 계기판의 누적 주행거리(ODO)를 정확히 찍는 것이 중요합니다.
다음으로 자동차보험 해지 환급금은 차량 매도, 폐차, 중도 해지 등 사유에 따라 계산 방식이 달라집니다. 모든 해지가 '연 보험료 ÷ 365일 × 남은 날짜'로 일할 계산되는 것이 아니며, 계약자 책임이 있는 해지 시에는 단기요율이 적용될 수 있습니다.
특히 의무보험인 대인배상Ⅰ과 대물배상은 임의로 해지할 수 없으며, 차량 양도나 말소 등 제한된 경우에만 해지가 가능합니다.
결론적으로 자동차보험환급금을 제대로 받기 위해서는 자신의 보험 계약 내용을 면밀히 확인하고, 보험사별로 상이한 환급 기준과 절차를 숙지하는 것이 필수적입니다. 막연한 기대보다는 정확한 정보를 바탕으로 권리를 찾아야 불필요한 손해를 막을 수 있습니다.