
산재보험료는 근로자의 급여에서 공제되지 않으며, 사업주가 전액 부담하는 4대보험 중 하나입니다. 산재보험료는 사업장의 업종별로 요율이 다르게 적용되며, 매년 고시되는 요율을 확인해야 합니다.
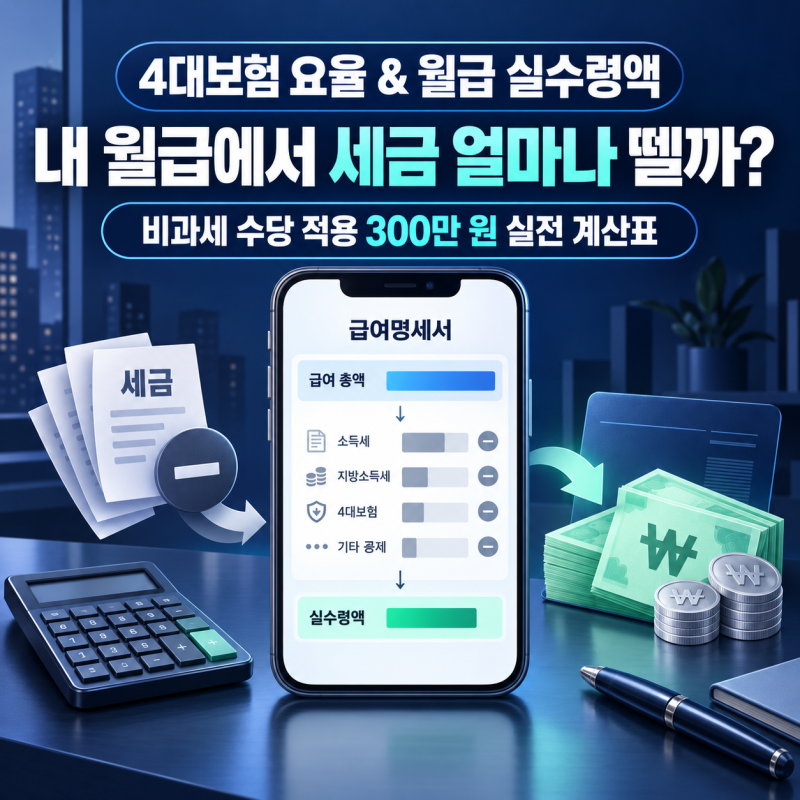
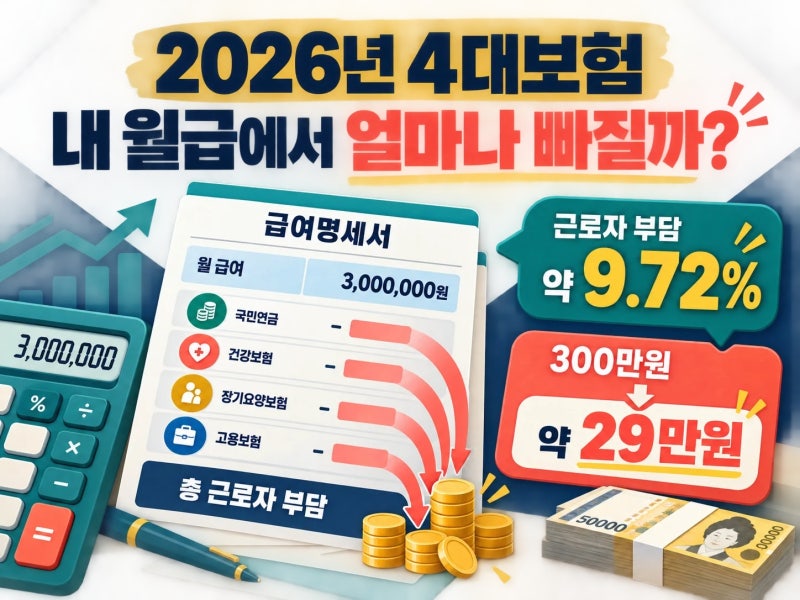
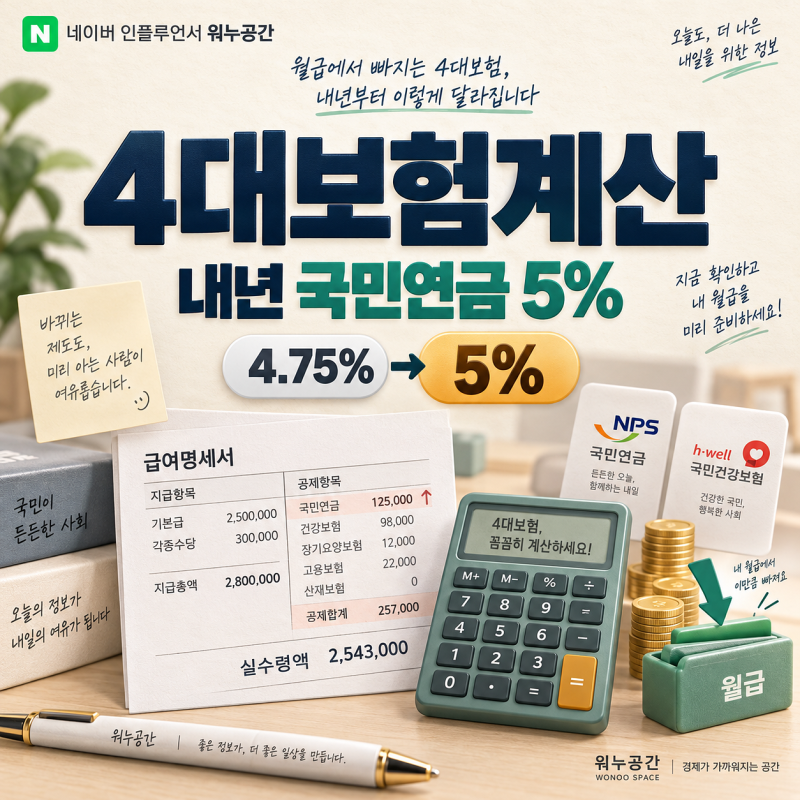
4대보험료는 비과세 수당을 제외한 보수월액을 기준으로 계산되므로, 비과세 항목을 확인하는 것이 중요합니다. 많은 직장인이 월급명세서를 받아볼 때마다 4대보험 공제액을 보며 의아함을 느낍니다.
특히 국민연금, 건강보험, 고용보험은 명확히 보이지만, 산재보험료 계산 항목은 찾아보기 어렵습니다. 이는 산재보험료가 다른 4대보험과 달리 근로자가 아닌 사업주가 전액 부담하는 보험이기 때문입니다.
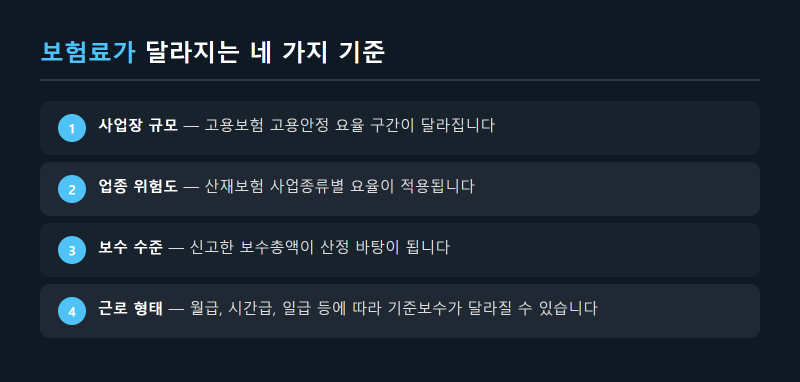
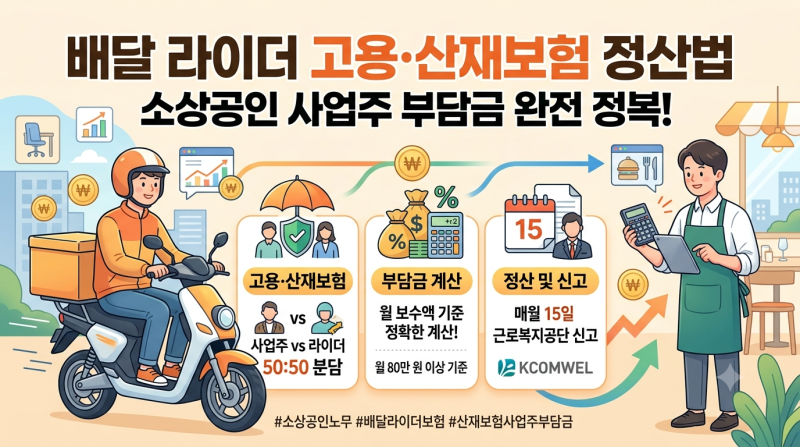
따라서 근로자의 월급에서는 산재보험료가 공제되지 않으며, 사업주는 근로복지공단에 직접 납부하게 됩니다. 산재보험료는 사업장의 업종별로 요율이 다르게 적용됩니다.
이는 각 업종의 산업재해 발생 위험도를 반영한 것으로, 위험도가 높은 업종일수록 더 높은 요율이 부과됩니다. 예를 들어, 2026년 기준 산재보험의 평균 요율은 1.47% 수준이지만, 실제 사업장에서는 해당 업종의 고유 요율을 확인해야 합니다.
이러한 요율은 매년 고시되며, 사업주는 이를 기준으로 보수총액에 따라 산재보험료를 계산하여 납부합니다. 4대보험료를 계산할 때 중요한 또 다른 요소는 '비과세 수당'입니다.
국민연금, 건강보험, 고용보험 등은 비과세 수당을 제외한 '보수월액'을 기준으로 보험료가 산정됩니다. 식대, 자가운전보조금, 자녀 보육수당 등이 대표적인 비과세 항목으로, 이를 활용하면 과세 대상 급여를 줄여 보험료 부담을 합법적으로 경감할 수 있습니다.
근로자와 사업주 모두 4대보험료 계산의 핵심 원리를 이해하고, 비과세 항목을 적극적으로 활용하여 합리적인 급여 관리를 하는 것이 중요합니다.
4대보험료는 비과세 수당을 제외한 보수월액을 기준으로 계산되므로, 비과세 항목을 확인하는 것이 중요합니다. 많은 직장인이 월급명세서를 받아볼 때마다 4대보험 공제액을 보며 의아함을 느낍니다.
특히 국민연금, 건강보험, 고용보험은 명확히 보이지만, 산재보험료 계산 항목은 찾아보기 어렵습니다. 이는 산재보험료가 다른 4대보험과 달리 근로자가 아닌 사업주가 전액 부담하는 보험이기 때문입니다.
따라서 근로자의 월급에서는 산재보험료가 공제되지 않으며, 사업주는 근로복지공단에 직접 납부하게 됩니다. 산재보험료는 사업장의 업종별로 요율이 다르게 적용됩니다.
이는 각 업종의 산업재해 발생 위험도를 반영한 것으로, 위험도가 높은 업종일수록 더 높은 요율이 부과됩니다. 예를 들어, 2026년 기준 산재보험의 평균 요율은 1.47% 수준이지만, 실제 사업장에서는 해당 업종의 고유 요율을 확인해야 합니다.
이러한 요율은 매년 고시되며, 사업주는 이를 기준으로 보수총액에 따라 산재보험료를 계산하여 납부합니다. 4대보험료를 계산할 때 중요한 또 다른 요소는 '비과세 수당'입니다.
국민연금, 건강보험, 고용보험 등은 비과세 수당을 제외한 '보수월액'을 기준으로 보험료가 산정됩니다. 식대, 자가운전보조금, 자녀 보육수당 등이 대표적인 비과세 항목으로, 이를 활용하면 과세 대상 급여를 줄여 보험료 부담을 합법적으로 경감할 수 있습니다.
근로자와 사업주 모두 4대보험료 계산의 핵심 원리를 이해하고, 비과세 항목을 적극적으로 활용하여 합리적인 급여 관리를 하는 것이 중요합니다.