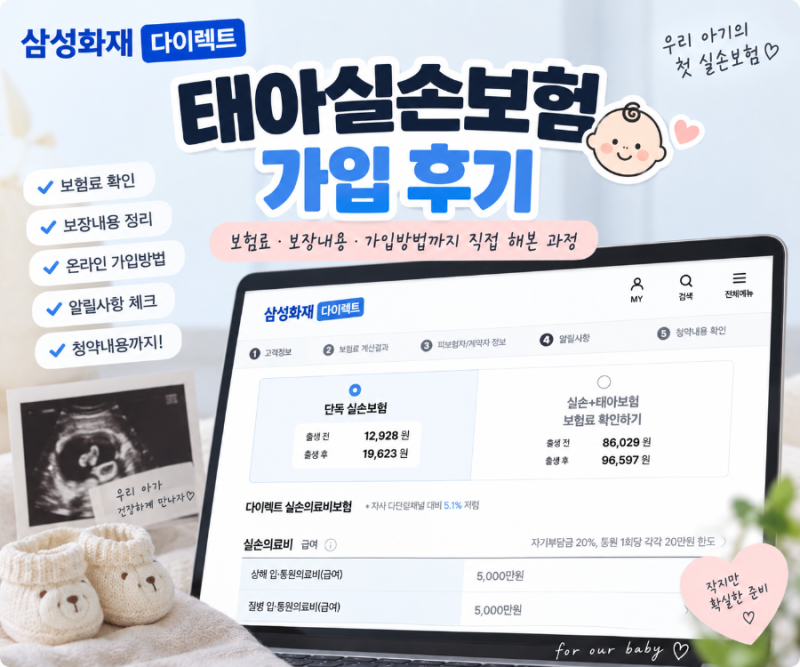
20대 사회초년생은 월 1만원대로 4세대 실손보험 단독 가입이 가능하며, 설계사의 불필요한 끼워팔기를 주의해야 합니다. 2026년 5월 6일 출시된 5세대 실손보험은 보험료가 저렴하지만, 비급여 보장 및 자기부담금 변화, 비급여 차등제를 반드시 확인해야 합니다.
실손보험은 중복 가입 시 이중 보상이 불가하므로, 단체실손보험 가입 여부를 확인하고 보험료 낭비를 피해야 합니다. 최근 병원비 부담과 보험료 인상으로 인해 많은 분들이 실손보험다이렉트 가입이나 5세대 실손보험으로의 전환을 고민하고 있습니다.
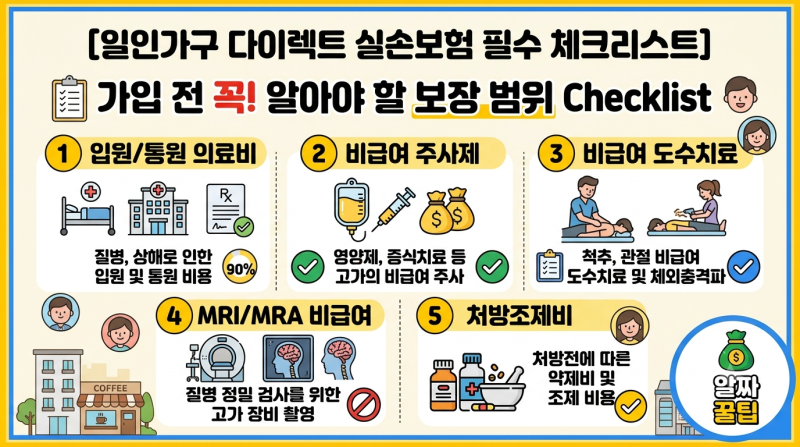
특히 20대 사회초년생의 경우, 월 1만원대의 저렴한 보험료로 4세대 실손보험 단독 가입이 가능함에도 불구하고, 설계사의 불필요한 종합보험 끼워팔기에 현혹되어 과도한 보험료를 납부하는 경우가 많습니다.
모든 보험사의 4세대 실손은 보장 내용이 100% 동일하므로, 다이렉트 가입 시 최저 보험료와 모바일 앱 청구 편의성만 비교하면 충분합니다. 2026년 5월 6일부터는 5세대 실손의료보험이 새롭게 출시되어 기존 세대 대비 보험료 절감 효과가 기대됩니다.
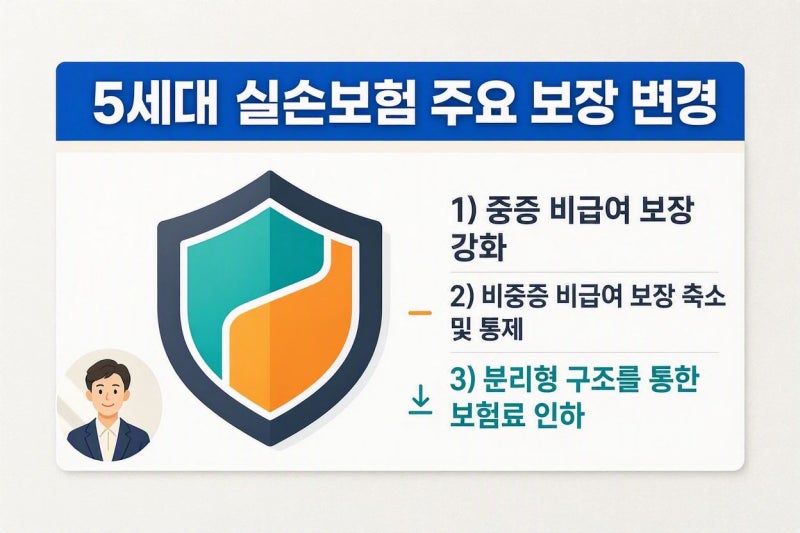
하지만 5세대 실손은 급여 의료비와 중증질환 보장을 중심으로 재편되었으며, 비중증 비급여 항목의 자기부담금이 높아지고 비급여 이용량에 따른 차등제가 적용됩니다.
따라서 단순히 보험료가 저렴하다는 이유만으로 전환하기보다는, 자신의 병원 이용 패턴과 보장 내용을 꼼꼼히 확인하여 체감 보장이 부족해지는 상황을 피해야 합니다.
또한, 실손보험은 여러 개 가입해도 이중 보상이 되지 않으므로, 회사 단체실손보험 가입 여부를 확인하여 보험료 낭비를 막는 것이 중요합니다.
결론적으로 실손보험다이렉트 가입이나 5세대 실손으로의 전환을 고려한다면, 보험료 절감 효과뿐만 아니라 자기부담금, 비급여 보장 범위, 비급여 차등제 등 세부적인 약관 변화를 면밀히 검토해야 합니다.
불필요한 특약이나 중복 가입을 피하고, 본인의 의료 이용 패턴에 가장 적합한 상품을 선택하여 현명하게 보험을 관리하는 것이 중요합니다.
실손보험은 중복 가입 시 이중 보상이 불가하므로, 단체실손보험 가입 여부를 확인하고 보험료 낭비를 피해야 합니다. 최근 병원비 부담과 보험료 인상으로 인해 많은 분들이 실손보험다이렉트 가입이나 5세대 실손보험으로의 전환을 고민하고 있습니다.
특히 20대 사회초년생의 경우, 월 1만원대의 저렴한 보험료로 4세대 실손보험 단독 가입이 가능함에도 불구하고, 설계사의 불필요한 종합보험 끼워팔기에 현혹되어 과도한 보험료를 납부하는 경우가 많습니다.
모든 보험사의 4세대 실손은 보장 내용이 100% 동일하므로, 다이렉트 가입 시 최저 보험료와 모바일 앱 청구 편의성만 비교하면 충분합니다. 2026년 5월 6일부터는 5세대 실손의료보험이 새롭게 출시되어 기존 세대 대비 보험료 절감 효과가 기대됩니다.
하지만 5세대 실손은 급여 의료비와 중증질환 보장을 중심으로 재편되었으며, 비중증 비급여 항목의 자기부담금이 높아지고 비급여 이용량에 따른 차등제가 적용됩니다.
따라서 단순히 보험료가 저렴하다는 이유만으로 전환하기보다는, 자신의 병원 이용 패턴과 보장 내용을 꼼꼼히 확인하여 체감 보장이 부족해지는 상황을 피해야 합니다.
또한, 실손보험은 여러 개 가입해도 이중 보상이 되지 않으므로, 회사 단체실손보험 가입 여부를 확인하여 보험료 낭비를 막는 것이 중요합니다.
결론적으로 실손보험다이렉트 가입이나 5세대 실손으로의 전환을 고려한다면, 보험료 절감 효과뿐만 아니라 자기부담금, 비급여 보장 범위, 비급여 차등제 등 세부적인 약관 변화를 면밀히 검토해야 합니다.
불필요한 특약이나 중복 가입을 피하고, 본인의 의료 이용 패턴에 가장 적합한 상품을 선택하여 현명하게 보험을 관리하는 것이 중요합니다.