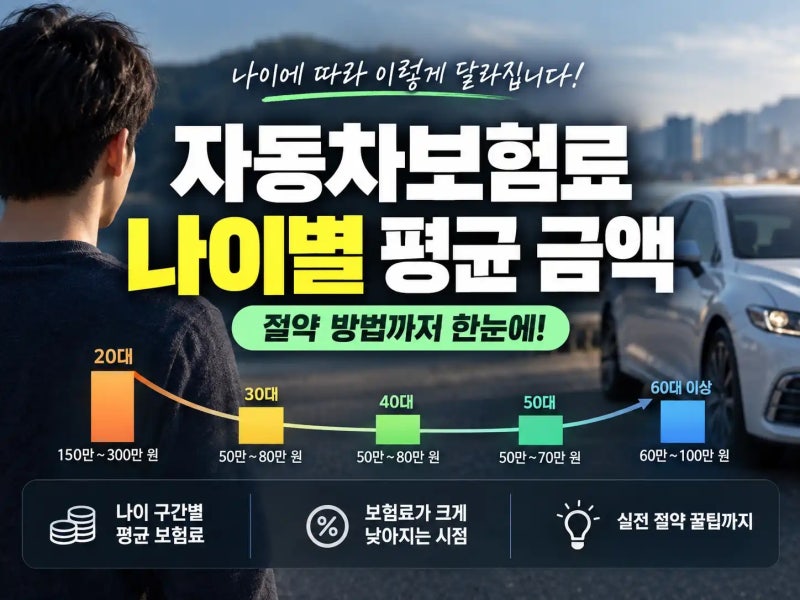
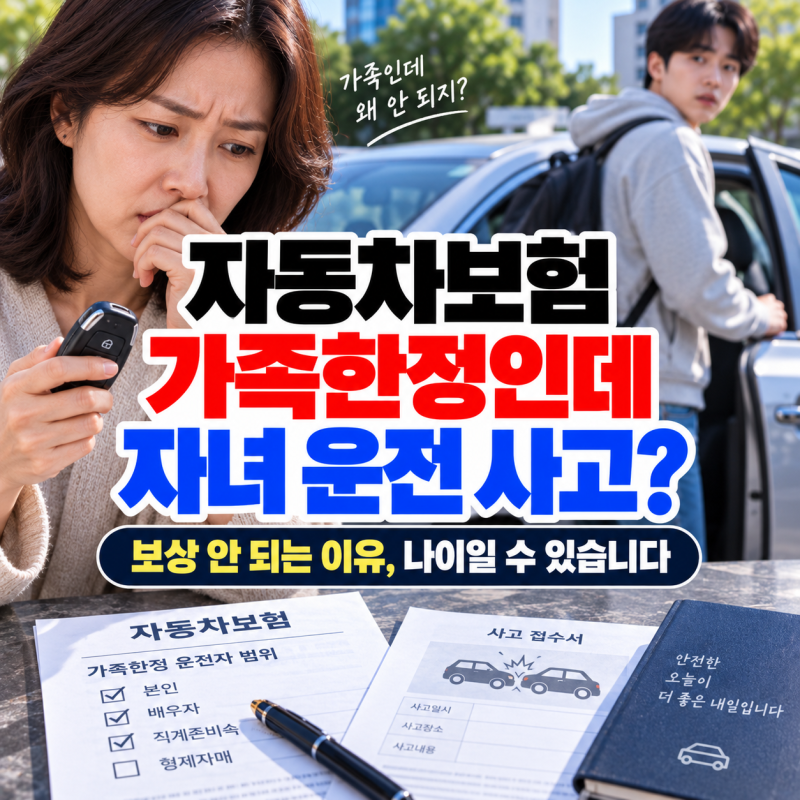
자동차보험나이에 따라 보험료가 크게 달라지며, 특히 20대 초반이 가장 높고 30대가 가장 저렴합니다. 만 21세, 만 24세, 만 26세, 만 30세 등 특정 나이 구간에서 연령 한정 특약으로 보험료가 크게 절감될 수 있습니다.
보험 적용 시 만 나이 기준이 중요하며, 생일 하루 차이로 보상 여부가 달라질 수 있으니 정확한 확인이 필수입니다. 자동차보험료는 운전자의 나이에 따라 크게 변동하며, 단순히 나이가 많아질수록 저렴해진다는 생각은 오해일 수 있습니다.
특히 운전 경력이 짧은 20대 초반은 사고 위험률이 높게 책정되어 가장 높은 보험료를 부담하게 됩니다. 하지만 30대로 접어들면서 보험료는 크게 낮아져 가장 안정적인 시기를 맞이합니다.
주목할 점은 보험료가 나이에 따라 계속 하락하는 것이 아니라, 만 65세 이상 고령 운전자의 경우 신체 능력 변화 등을 이유로 다시 소폭 상승하는 U자형 구조를 보인다는 사실입니다.
또한, 만 21세, 만 24세, 만 26세, 만 30세 등 특정 나이 구간에서는 '연령 한정 운전 특약'을 통해 보험료를 대폭 절감할 수 있습니다.
특히 만 26세는 이전 대비 최대 30% 이상 보험료가 낮아지는 대표적인 구간이므로, 본인의 만 나이를 정확히 확인하여 해당 특약을 놓치지 않는 것이 중요합니다. 가장 중요한 것은 보험 적용 시 '만 나이' 기준입니다.
보험사는 사고 발생일 현재 주민등록상 만 나이를 기준으로 보상 여부를 판단합니다. 따라서 '올해 26살이니까 괜찮겠지'라는 한국식 나이 계산은 위험합니다.
만약 연령 한정 특약 조건을 충족하지 않은 운전자가 사고를 냈다면, 대인배상Ⅰ을 제외한 대인배상Ⅱ나 대물배상 등은 보상이 제한될 수 있습니다.
매년 갱신 시 본인의 정확한 만 나이를 확인하고, 다양한 보험사의 조건을 비교하여 합리적인 자동차보험을 선택하는 지혜가 필요합니다.
보험 적용 시 만 나이 기준이 중요하며, 생일 하루 차이로 보상 여부가 달라질 수 있으니 정확한 확인이 필수입니다. 자동차보험료는 운전자의 나이에 따라 크게 변동하며, 단순히 나이가 많아질수록 저렴해진다는 생각은 오해일 수 있습니다.
특히 운전 경력이 짧은 20대 초반은 사고 위험률이 높게 책정되어 가장 높은 보험료를 부담하게 됩니다. 하지만 30대로 접어들면서 보험료는 크게 낮아져 가장 안정적인 시기를 맞이합니다.
주목할 점은 보험료가 나이에 따라 계속 하락하는 것이 아니라, 만 65세 이상 고령 운전자의 경우 신체 능력 변화 등을 이유로 다시 소폭 상승하는 U자형 구조를 보인다는 사실입니다.
또한, 만 21세, 만 24세, 만 26세, 만 30세 등 특정 나이 구간에서는 '연령 한정 운전 특약'을 통해 보험료를 대폭 절감할 수 있습니다.
특히 만 26세는 이전 대비 최대 30% 이상 보험료가 낮아지는 대표적인 구간이므로, 본인의 만 나이를 정확히 확인하여 해당 특약을 놓치지 않는 것이 중요합니다. 가장 중요한 것은 보험 적용 시 '만 나이' 기준입니다.
보험사는 사고 발생일 현재 주민등록상 만 나이를 기준으로 보상 여부를 판단합니다. 따라서 '올해 26살이니까 괜찮겠지'라는 한국식 나이 계산은 위험합니다.
만약 연령 한정 특약 조건을 충족하지 않은 운전자가 사고를 냈다면, 대인배상Ⅰ을 제외한 대인배상Ⅱ나 대물배상 등은 보상이 제한될 수 있습니다.
매년 갱신 시 본인의 정확한 만 나이를 확인하고, 다양한 보험사의 조건을 비교하여 합리적인 자동차보험을 선택하는 지혜가 필요합니다.