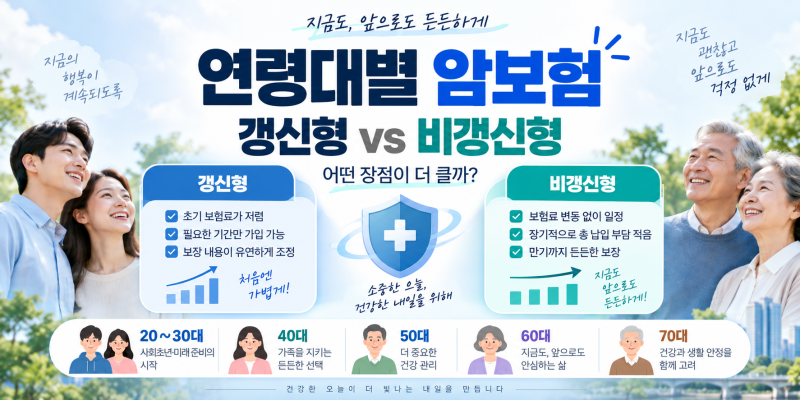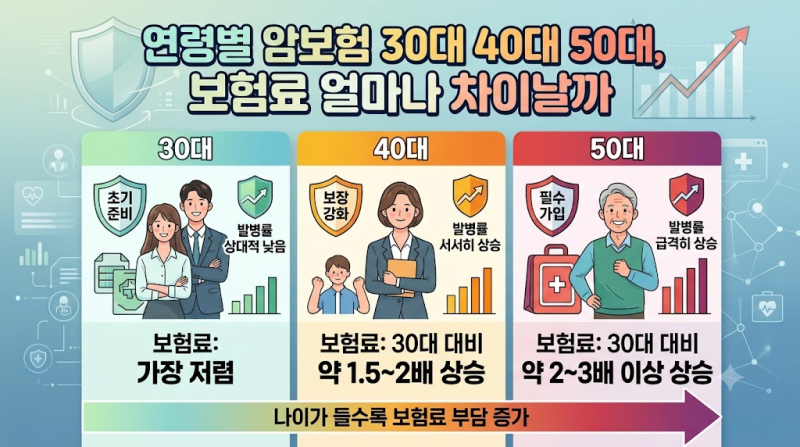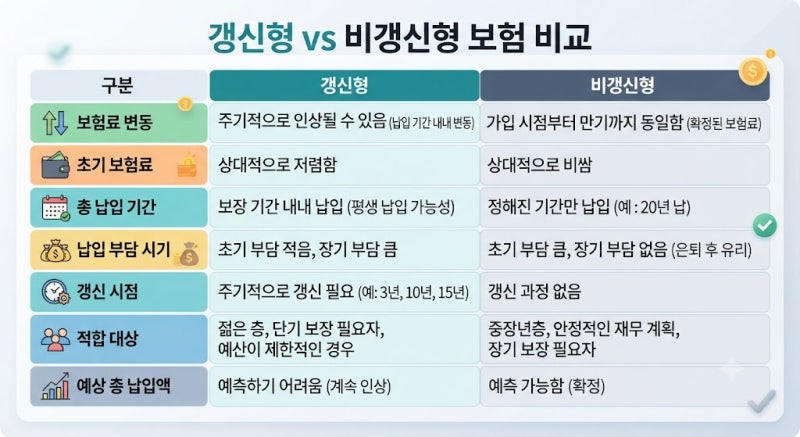
40대는 암 발생률이 급증하는 시기로, 초기 보험료가 저렴한 갱신형 암보험은 노후에 2~4배 폭등하여 큰 재정 부담이 될 수 있습니다.
20년납 90세 또는 100세 만기 비갱신형 상품으로 경제 활동기에 납입을 완료하면, 총 납입 보험료를 수천만 원 이상 절약하며 안정적인 보장을 유지할 수 있습니다.
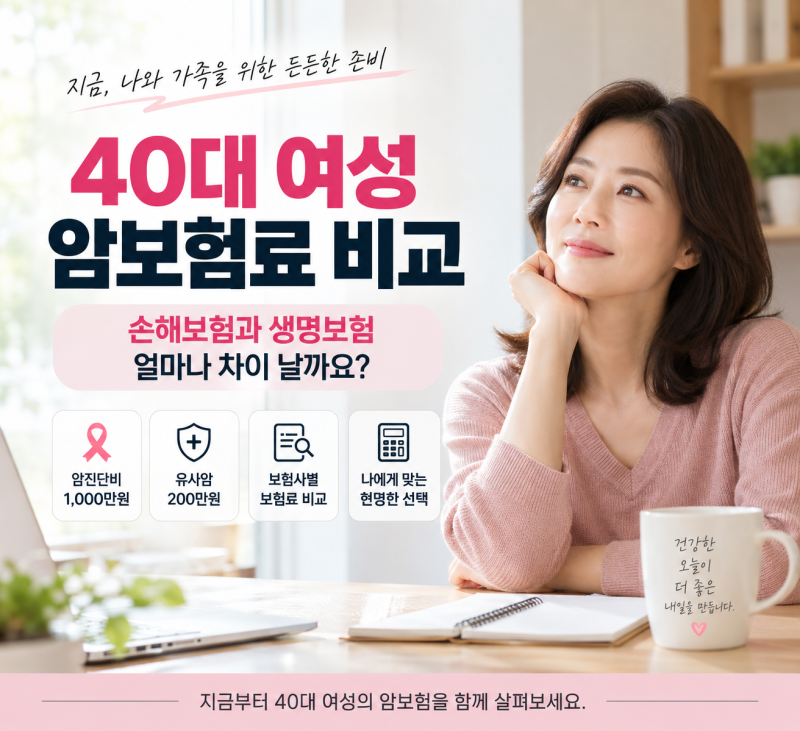
다이렉트 가입 시 10~15% 저렴하고, 보험사별 보험료 차이가 크므로 진단비 위주로 예산에 맞춰 여러 상품을 비교하는 것이 중요합니다. 40대는 암 발생률이 급증하며 건강 경각심이 커지는 시기입니다.
이때 암보험 가입은 필수적이지만, 초기 보험료가 저렴한 갱신형을 선택하면 은퇴 후 감당하기 어려운 보험료 인상에 직면할 수 있습니다. 갱신형은 암 발병 위험이 높은 노후에 보험료가 2~4배 이상 폭등하는 경우가 흔해, 결국 중도 해지로 이어질 위험이 큽니다.
따라서 40대암보험은 20년납 90세 또는 100세 만기 비갱신형이 현명합니다. 경제 활동기에 납입을 완료하면, 소득이 끊긴 60대 이후에도 추가 납입 없이 안정적인 보장을 유지할 수 있습니다.
총 납입 보험료를 합산하면 비갱신형이 수천만 원 이상 지출을 줄여주므로, 40대는 비갱신형 암보험 가입의 마지막 골든타임입니다. 효율적인 암보험 설계를 위해 다이렉트 가입을 고려해볼 만합니다.
다이렉트는 설계사를 통할 때보다 10~15% 저렴하며, 여러 보험사 상품을 직접 비교하여 최적의 조건을 찾을 수 있습니다. 진단비 위주 가성비 플랜으로 월 6만원대 비갱신형 상품도 가능합니다.
보험사별 보험료 차이가 크므로, 단순히 저렴한 상품보다는 일반암 진단비 범위와 장기 유지 가능성을 종합적으로 고려해야 합니다.
20년납 90세 또는 100세 만기 비갱신형 상품으로 경제 활동기에 납입을 완료하면, 총 납입 보험료를 수천만 원 이상 절약하며 안정적인 보장을 유지할 수 있습니다.
다이렉트 가입 시 10~15% 저렴하고, 보험사별 보험료 차이가 크므로 진단비 위주로 예산에 맞춰 여러 상품을 비교하는 것이 중요합니다. 40대는 암 발생률이 급증하며 건강 경각심이 커지는 시기입니다.
이때 암보험 가입은 필수적이지만, 초기 보험료가 저렴한 갱신형을 선택하면 은퇴 후 감당하기 어려운 보험료 인상에 직면할 수 있습니다. 갱신형은 암 발병 위험이 높은 노후에 보험료가 2~4배 이상 폭등하는 경우가 흔해, 결국 중도 해지로 이어질 위험이 큽니다.
따라서 40대암보험은 20년납 90세 또는 100세 만기 비갱신형이 현명합니다. 경제 활동기에 납입을 완료하면, 소득이 끊긴 60대 이후에도 추가 납입 없이 안정적인 보장을 유지할 수 있습니다.
총 납입 보험료를 합산하면 비갱신형이 수천만 원 이상 지출을 줄여주므로, 40대는 비갱신형 암보험 가입의 마지막 골든타임입니다. 효율적인 암보험 설계를 위해 다이렉트 가입을 고려해볼 만합니다.
다이렉트는 설계사를 통할 때보다 10~15% 저렴하며, 여러 보험사 상품을 직접 비교하여 최적의 조건을 찾을 수 있습니다. 진단비 위주 가성비 플랜으로 월 6만원대 비갱신형 상품도 가능합니다.
보험사별 보험료 차이가 크므로, 단순히 저렴한 상품보다는 일반암 진단비 범위와 장기 유지 가능성을 종합적으로 고려해야 합니다.