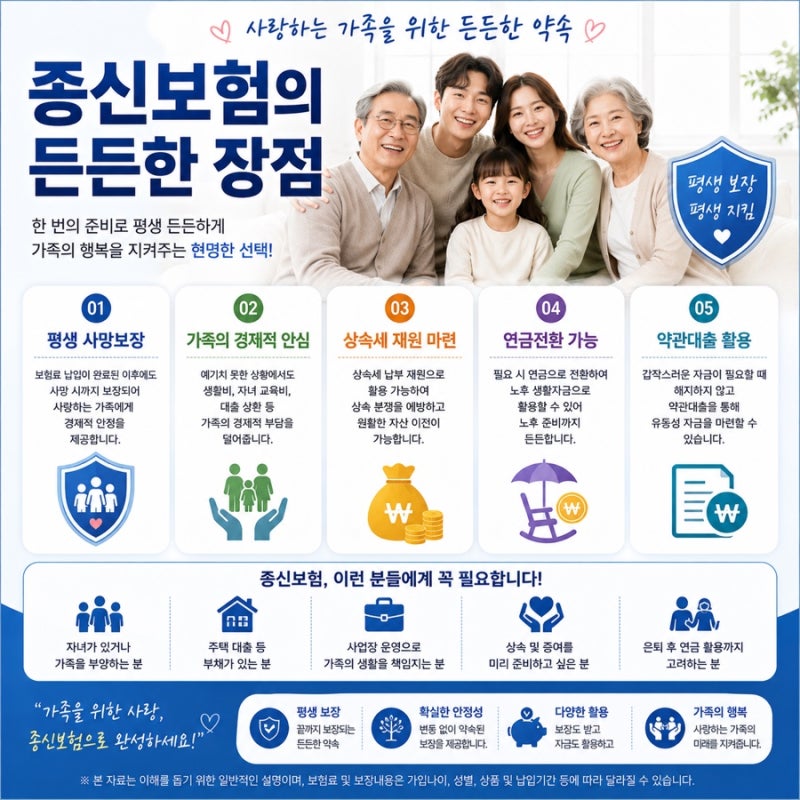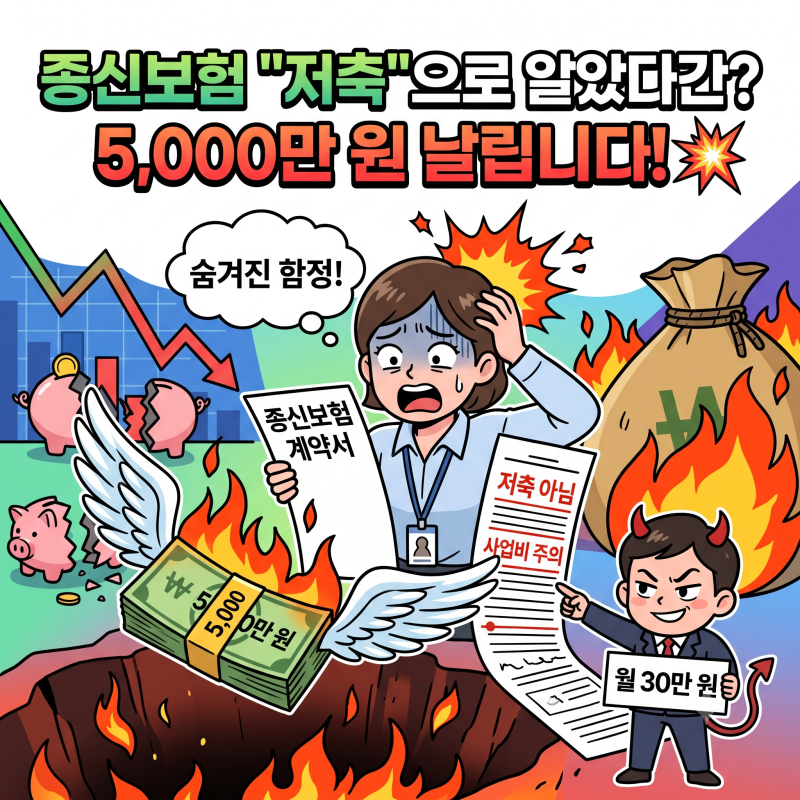

종신보험은 사망 보장을 목적으로 하는 상품이며, 저축 상품으로 오해하기 쉽습니다. 단기납 종신보험은 납입 기간이 짧지만, 중도 해지 시 사업비로 인해 원금 손실이 발생할 수 있습니다.
비과세 혜택은 5년 납입 후 5년 거치 등 일정 기간 유지해야 적용되며, 상품별 환급률과 약관을 반드시 확인해야 합니다. 종신보험추천 정보를 찾으시나요? 많은 분들이 종신보험을 저축 상품으로 오해하거나, 짧은 납입 후 높은 환급률을 기대합니다.
단기납 종신보험의 비과세 및 자산 관리 기능에 관심이 높지만, 이는 사망 보장 목적의 보험입니다. 가입 전 핵심 내용을 정확히 이해해야 불필요한 손실을 피할 수 있습니다.
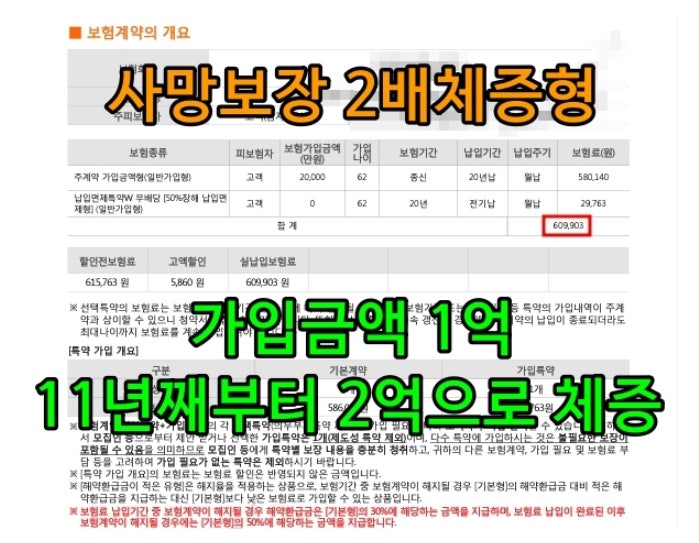
단기납 종신보험은 납입 기간이 짧아 보험료 부담을 줄일 수 있으나, 중도 해지 시 초기 사업비로 원금 손실이 발생합니다. 납입 중 해약환급금이 0원인 무해약환급형은 낮은 보험료 대신 긴급 자금 인출이 어렵습니다.
비과세 혜택도 10년 이상 유지해야 적용되는 경우가 많아 주의가 필요합니다. 결론적으로 종신보험은 사망 보장 본연의 목적에 충실하며, 장기적 관점에서 신중히 접근해야 합니다.
자금 유동성이나 자산 관리 기능을 고려한다면 중도 인출 조건, 해약환급금 구조, 비과세 적용 요건을 꼼꼼히 확인하세요. 본인의 재정 상황과 유지 계획을 검토하여 현명한 종신보험추천 상품을 선택하는 것이 중요합니다.
비과세 혜택은 5년 납입 후 5년 거치 등 일정 기간 유지해야 적용되며, 상품별 환급률과 약관을 반드시 확인해야 합니다. 종신보험추천 정보를 찾으시나요? 많은 분들이 종신보험을 저축 상품으로 오해하거나, 짧은 납입 후 높은 환급률을 기대합니다.
단기납 종신보험의 비과세 및 자산 관리 기능에 관심이 높지만, 이는 사망 보장 목적의 보험입니다. 가입 전 핵심 내용을 정확히 이해해야 불필요한 손실을 피할 수 있습니다.
단기납 종신보험은 납입 기간이 짧아 보험료 부담을 줄일 수 있으나, 중도 해지 시 초기 사업비로 원금 손실이 발생합니다. 납입 중 해약환급금이 0원인 무해약환급형은 낮은 보험료 대신 긴급 자금 인출이 어렵습니다.
비과세 혜택도 10년 이상 유지해야 적용되는 경우가 많아 주의가 필요합니다. 결론적으로 종신보험은 사망 보장 본연의 목적에 충실하며, 장기적 관점에서 신중히 접근해야 합니다.
자금 유동성이나 자산 관리 기능을 고려한다면 중도 인출 조건, 해약환급금 구조, 비과세 적용 요건을 꼼꼼히 확인하세요. 본인의 재정 상황과 유지 계획을 검토하여 현명한 종신보험추천 상품을 선택하는 것이 중요합니다.