
암보험 가입 시 월 보험료나 총 진단비 금액만 볼 것이 아니라, 일반암, 유사암, 소액암의 분류 기준과 보장 범위를 반드시 확인해야 합니다.
갑상선암, 기타피부암 등 발병률 높은 유사암은 일반암과 달리 보장 금액이 적거나 지급 기준이 다를 수 있으므로 약관을 꼼꼼히 살펴야 합니다.
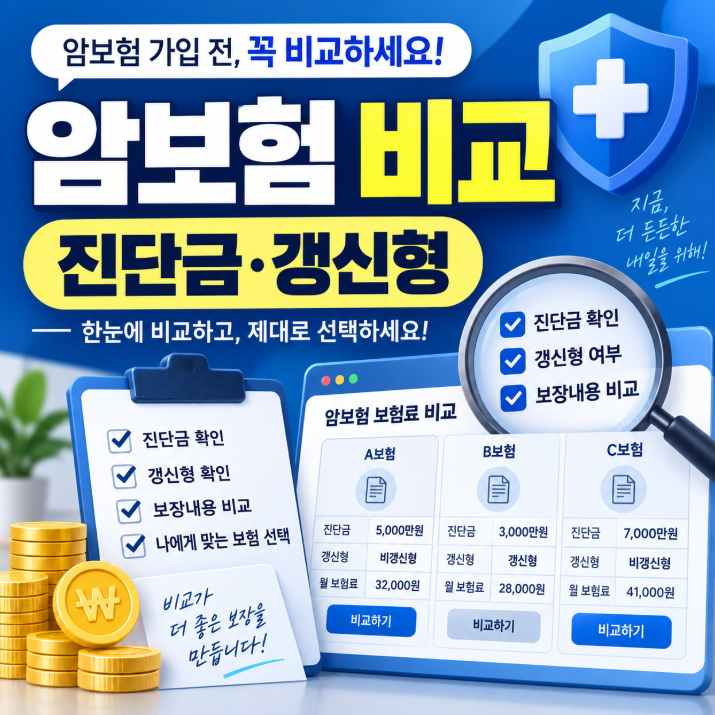
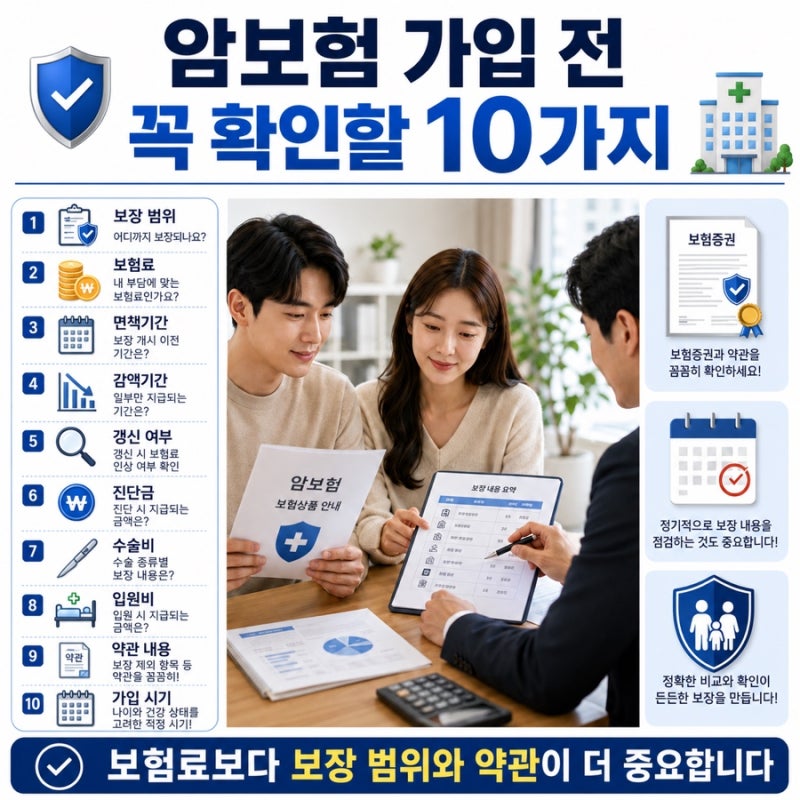
면책기간, 감액기간, 갱신형 여부, 기존 보험의 암 보장 유무 등을 미리 확인하여 불필요한 지출을 막고 실제 필요한 보장을 설계하는 것이 중요합니다. 암보험 가입 시 많은 분들이 월 보험료나 '암진단비 5천만원' 같은 금액에만 집중합니다.
그러나 단순히 진단비 액수만 보고 가입하면 실제 암 진단 시 예상보다 적은 보험금을 받거나 보장 제외 상황에 놓일 수 있습니다. 암보험은 상품별로 암 분류 기준, 보장 개시일, 감액 기간 등이 다르므로, 가입 전 꼼꼼한 확인이 필수적입니다.
가장 중요한 것은 '일반암' 범위와 '유사암', '소액암' 분류를 정확히 아는 것입니다. 갑상선암, 기타피부암 등 발병률 높은 유사암은 일반암 진단비의 일부만 지급되는 경우가 많습니다. 유방암, 전립선암도 소액암으로 분류될 수 있습니다.
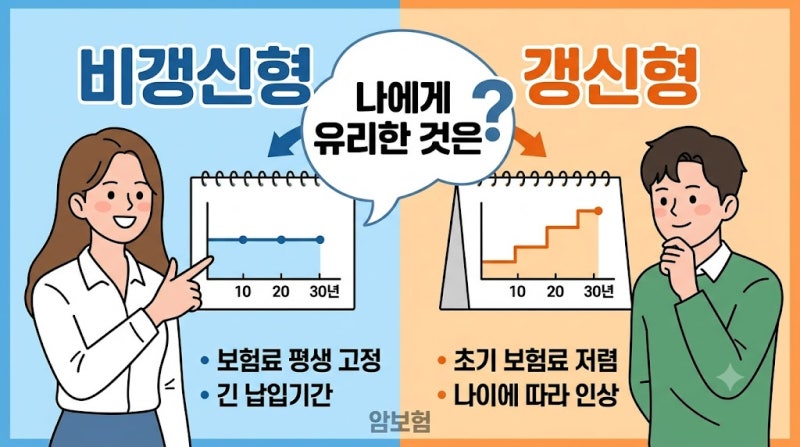
따라서 약관의 암 분류표를 확인하고, 면책기간, 감액기간, 갱신형/비갱신형 여부도 종합적으로 고려해야 합니다. 결론적으로 암보험은 높은 진단비보다 실제 보장받을 암의 종류와 지급액, 보험금 지급 조건을 면밀히 검토해야 합니다.
본인에게 맞는 최적의 보장을 위해 여러 상품의 약관을 직접 비교 분석하는 노력이 필요합니다. 이를 통해 암 발병 시 경제적 어려움 없이 치료에 전념할 든든한 버팀목을 마련할 수 있습니다.
갑상선암, 기타피부암 등 발병률 높은 유사암은 일반암과 달리 보장 금액이 적거나 지급 기준이 다를 수 있으므로 약관을 꼼꼼히 살펴야 합니다.
면책기간, 감액기간, 갱신형 여부, 기존 보험의 암 보장 유무 등을 미리 확인하여 불필요한 지출을 막고 실제 필요한 보장을 설계하는 것이 중요합니다. 암보험 가입 시 많은 분들이 월 보험료나 '암진단비 5천만원' 같은 금액에만 집중합니다.
그러나 단순히 진단비 액수만 보고 가입하면 실제 암 진단 시 예상보다 적은 보험금을 받거나 보장 제외 상황에 놓일 수 있습니다. 암보험은 상품별로 암 분류 기준, 보장 개시일, 감액 기간 등이 다르므로, 가입 전 꼼꼼한 확인이 필수적입니다.
가장 중요한 것은 '일반암' 범위와 '유사암', '소액암' 분류를 정확히 아는 것입니다. 갑상선암, 기타피부암 등 발병률 높은 유사암은 일반암 진단비의 일부만 지급되는 경우가 많습니다. 유방암, 전립선암도 소액암으로 분류될 수 있습니다.
따라서 약관의 암 분류표를 확인하고, 면책기간, 감액기간, 갱신형/비갱신형 여부도 종합적으로 고려해야 합니다. 결론적으로 암보험은 높은 진단비보다 실제 보장받을 암의 종류와 지급액, 보험금 지급 조건을 면밀히 검토해야 합니다.
본인에게 맞는 최적의 보장을 위해 여러 상품의 약관을 직접 비교 분석하는 노력이 필요합니다. 이를 통해 암 발병 시 경제적 어려움 없이 치료에 전념할 든든한 버팀목을 마련할 수 있습니다.