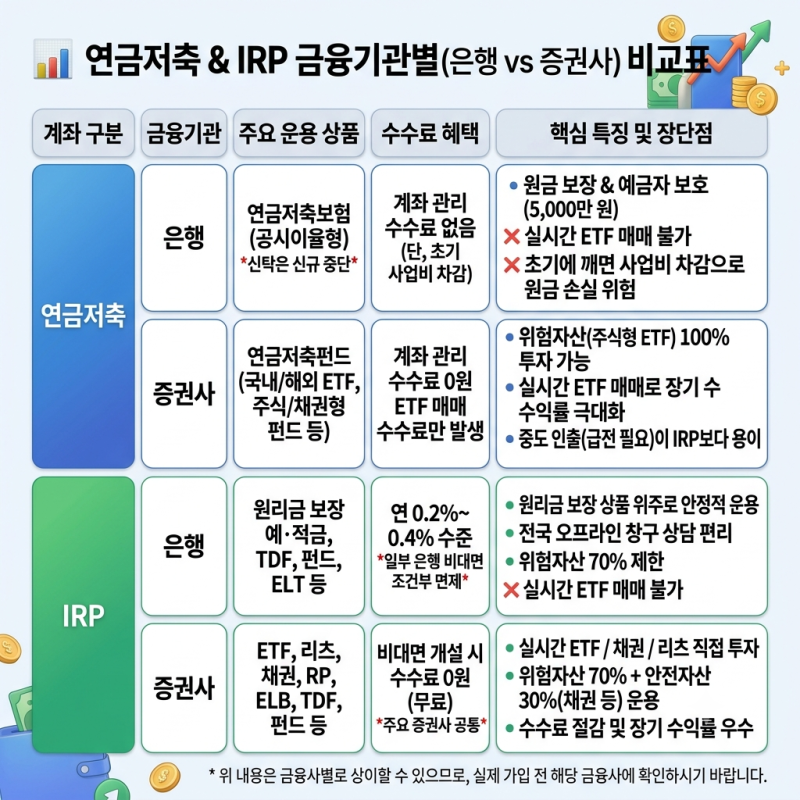
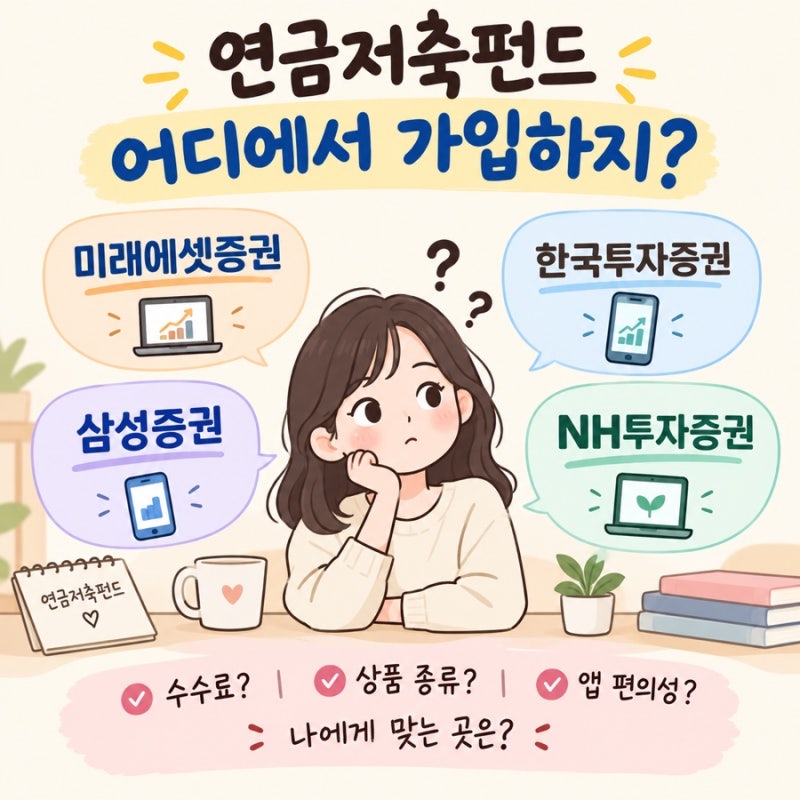
연금저축펀드는 세액공제와 과세이연 효과로 노후 준비의 핵심 금융상품으로 주목받고 있습니다. 과거 연금저축보험에서 증권사 연금저축펀드로 전환하는 추세가 뚜렷하며, 이는 ETF 매매 등 직접적인 자산 운용이 가능하기 때문입니다. 현재 , 증권사별로 모바일 앱 편의성, 매매 수수료 혜택, 취급 ETF 상품 라인업에 분명한 차이가 있어 신중한 선택이 필요합니다.
실제 블로그 후기들을 살펴보면, 단순히 매매 수수료 숫자만 보고 증권사를 선택하는 것은 아쉽다는 의견이 많습니다. 비대면 신규 계좌 개설 시 제공되는 평생 우대 수수료나 우대 기간, 그리고 ETF 자체의 총보수까지 함께 고려해야 장기 투자 비용을 제대로 비교할 수 있습니다. 또한, 안정적인 앱 시스템과 직관적인 연금 전용 화면, 다양한 ETF 라인업을 갖춘 대형 증권사가 장기 자산 관리에 유리하다는 평가입니다.
블로거들은 연금저축펀드 계좌 선택 시 수수료 외에도 이전·입금 이벤트, 자동매수 기능, 배당금 재투자 설정 등 실질적인 혜택을 꼼꼼히 확인할 것을 조언합니다. 특히 장기 투자의 특성상 매수·매도 수수료가 누적되어 수익률에 큰 영향을 미치므로, 초기 혜택과 함께 장기적인 관점에서 유리한 증권사를 선택하는 것이 중요합니다. 만 55세 이전 중도 인출 시 세제 불이익이 발생하므로 장기 보유를 전제로 판단해야 합니다.