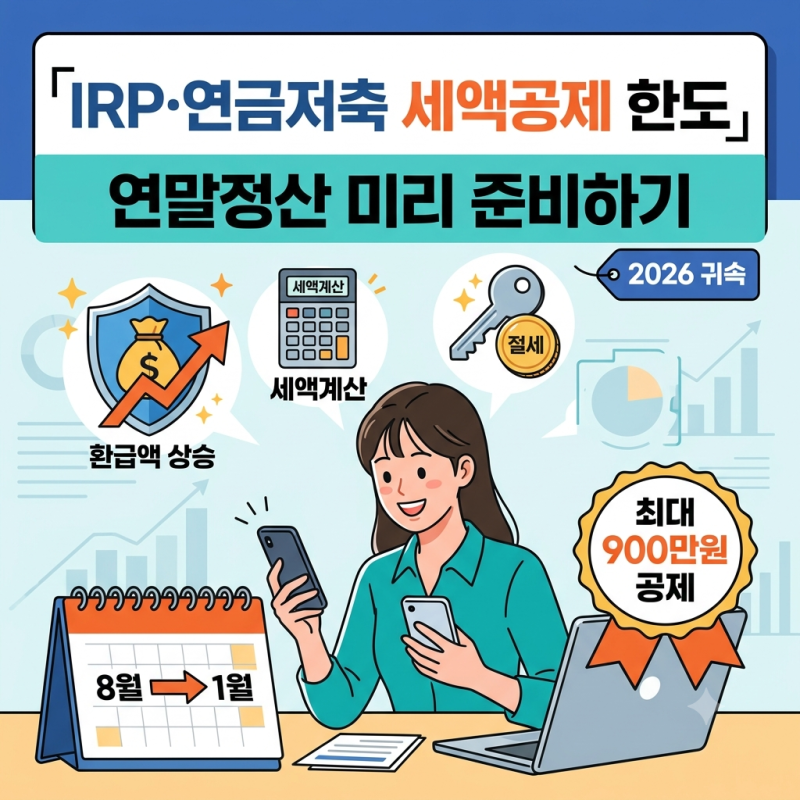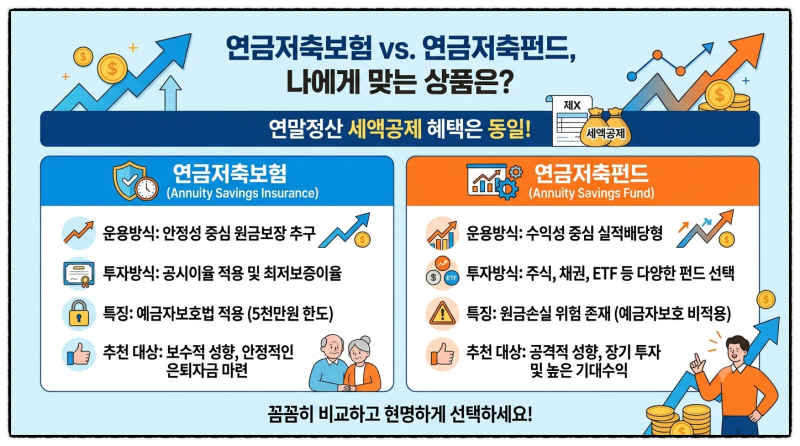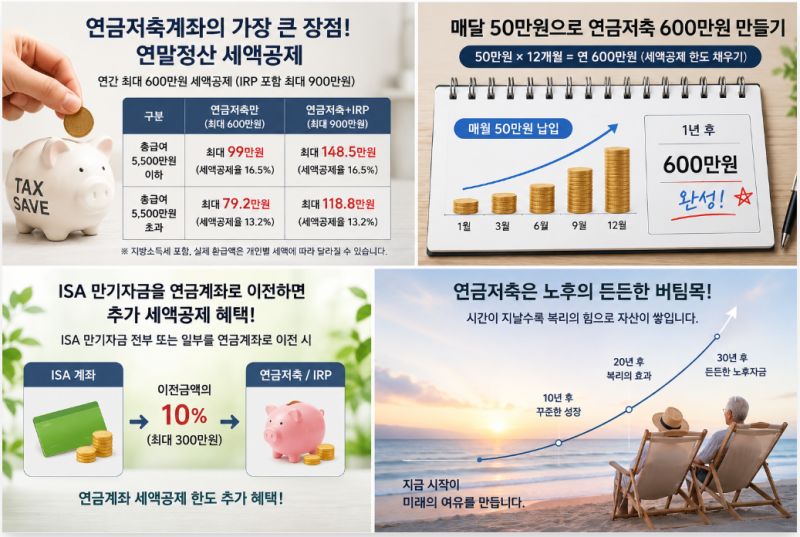
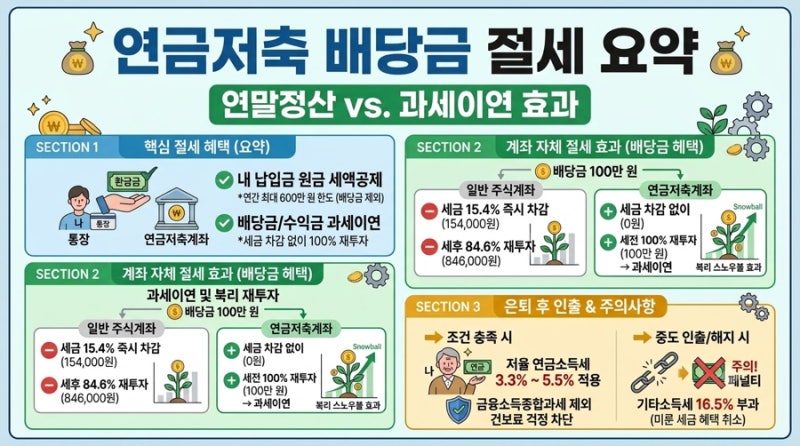
연금저축펀드는 직장인과 자영업자 모두에게 필수적인 절세 아이템으로 주목받고 있습니다. 노후 자금을 직접 투자하여 굴리면서 세액공제 혜택을 받을 수 있는 계좌이며, 연금저축보험과 달리 투자자가 직접 펀드나 ETF를 선택하여 운용할 수 있다는 특징이 있습니다. 특히 연간 최대 600만 원 납입액까지 세액공제를 받을 수 있어, 총급여 5,500만 원 이하인 경우 최대 99만 원을 확정 수익으로 돌려받을 수 있습니다.
실제 사용자들은 연금저축펀드의 가장 큰 장점으로 압도적인 연말정산 세액공제 혜택과 과세이연 효과를 꼽습니다. 일반 계좌와 달리 연금을 수령할 때까지 세금을 내지 않고 재투자할 수 있으며, 만 55세 이후 연금 수령 시 3.3%~5.5%의 저율 연금소득세만 부과됩니다. 또한, 여유가 있을 때 자유롭게 납입하고 세액공제를 받지 않은 원금은 불이익 없이 중도 인출이 가능하다는 점도 긍정적인 평가를 받습니다.
연말정산 환급금을 최대로 받기 위해서는 연금저축펀드에 먼저 600만 원을 채우고, 이후 IRP에 추가 납입하는 전략이 유리합니다. 연금저축펀드는 위험자산 투자 한도가 100%로 자유롭고 중도 인출 조건이 IRP보다 유연하기 때문입니다. 안정적인 장기 우상향 ETF를 담는 것이 일반적이며, 본인의 총급여와 결정세액을 미리 확인하여 세액공제 한도를 효율적으로 활용하는 것이 중요합니다.