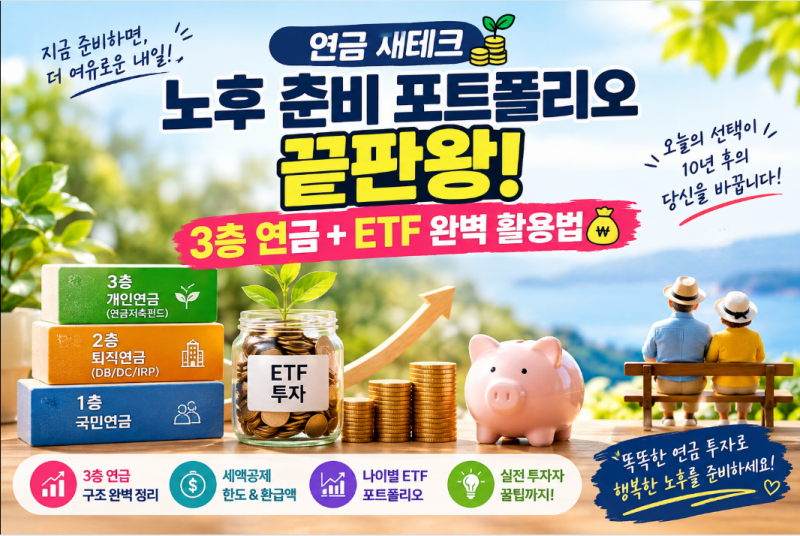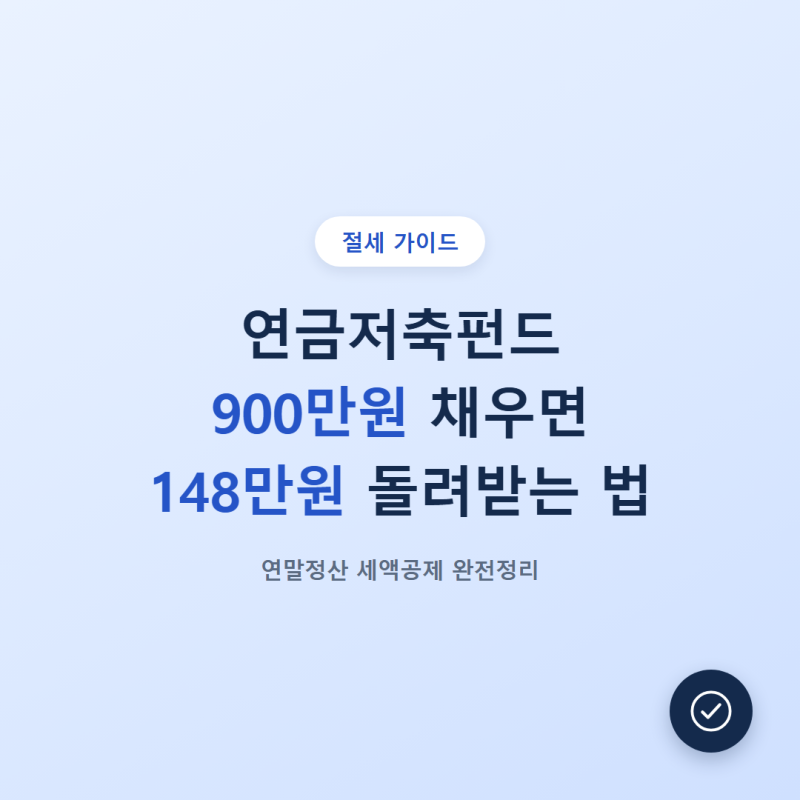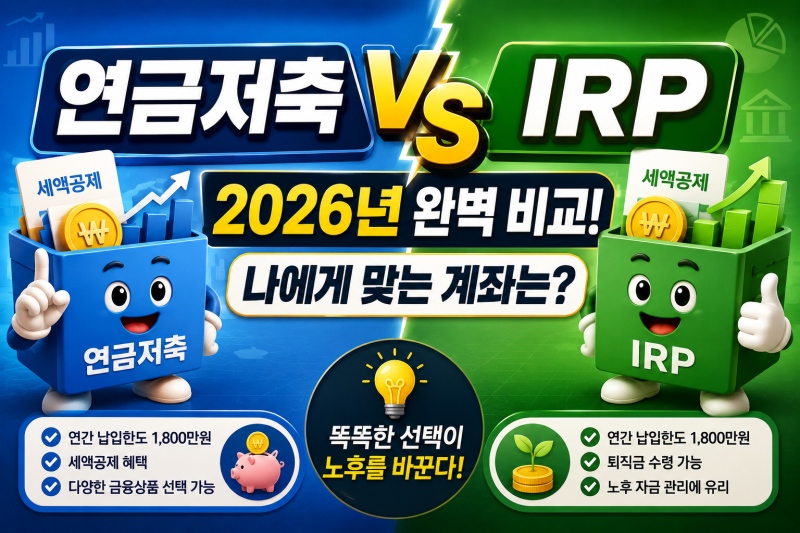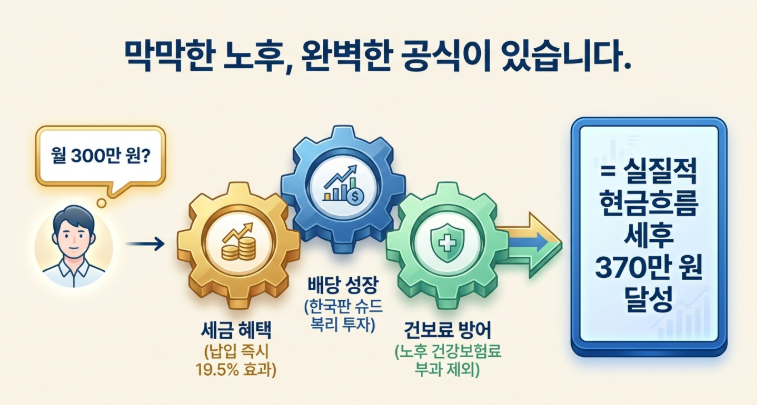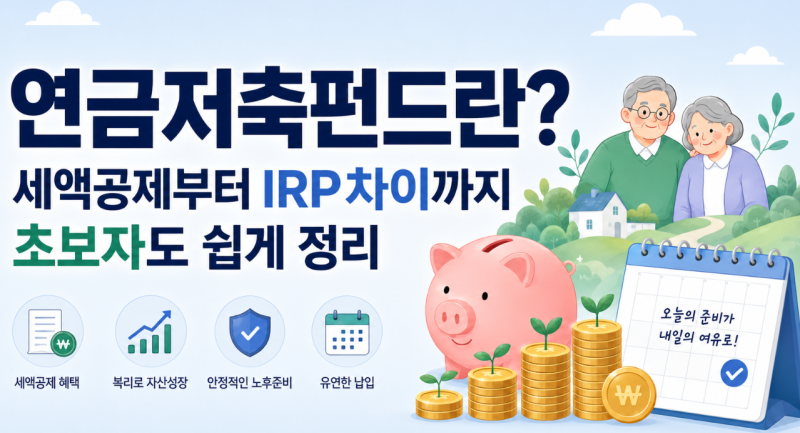
연금저축펀드는 노후 자금 마련과 세액공제 혜택을 동시에 누릴 수 있어 많은 분들이 관심을 가지고 있습니다. 특히 연금저축계좌는 연령이나 직업에 관계없이 누구나 가입할 수 있다는 점이 큰 장점으로 부각됩니다. 연간 최대 600만 원까지 세액공제 대상이 되며, IRP와 합산 시 최대 900만 원까지 공제받을 수 있어 연말정산 시 절세 효과를 기대할 수 있습니다. 이러한 세금 혜택은 장기적인 노후 준비를 독려하는 정부의 정책 방향과도 일치합니다.
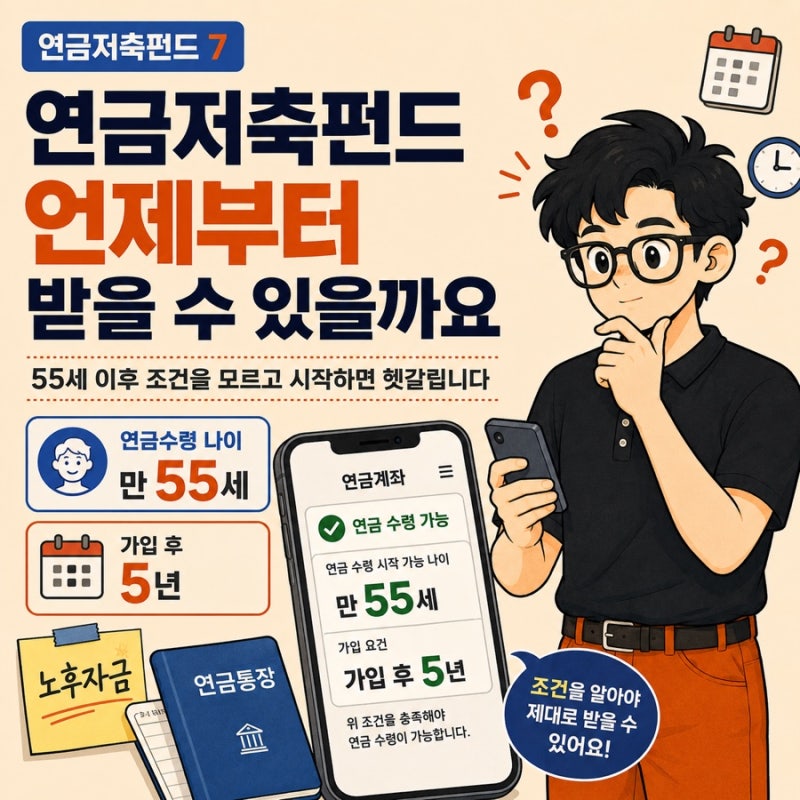
실제 블로그 후기들을 살펴보면, 연금저축펀드의 가장 큰 장점은 가입자가 직접 펀드나 ETF를 선택하여 운용할 수 있다는 점입니다. 이는 일반적인 연금저축보험과 달리 투자 성향에 맞춰 포트폴리오를 구성할 수 있는 유연성을 제공합니다. 그러나 많은 가입자들이 세액공제 혜택에 집중한 나머지, 연금 수령 조건인 ‘만 55세 이후’와 ‘가입 후 5년 경과’라는 핵심 요건을 간과하는 경우가 많습니다. 내 돈이지만 아무 때나 인출할 수 없다는 점을 미리 인지하는 것이 중요합니다.
연금저축펀드는 이름 그대로 노후에 연금으로 사용하기 위한 계좌이므로, 일반 증권 계좌와는 성격이 다릅니다. 특히 50대 가입자들의 경우, 가입 시점이 늦더라도 연금 수령 계획과 세액공제 혜택 활용 방안을 면밀히 따져보는 것이 현명합니다. 세액공제 혜택을 받은 만큼 노후 자금으로 장기간 유지해야 하는 약속이 전제되므로, 가입 전 연금 수령 조건과 최소 유지 기간을 반드시 확인하시기 바랍니다.