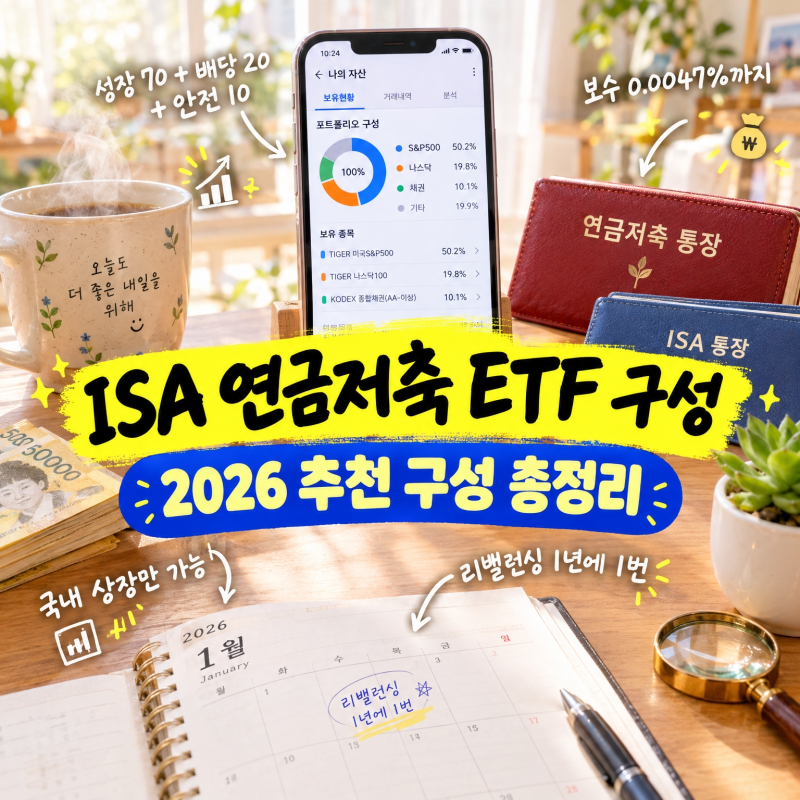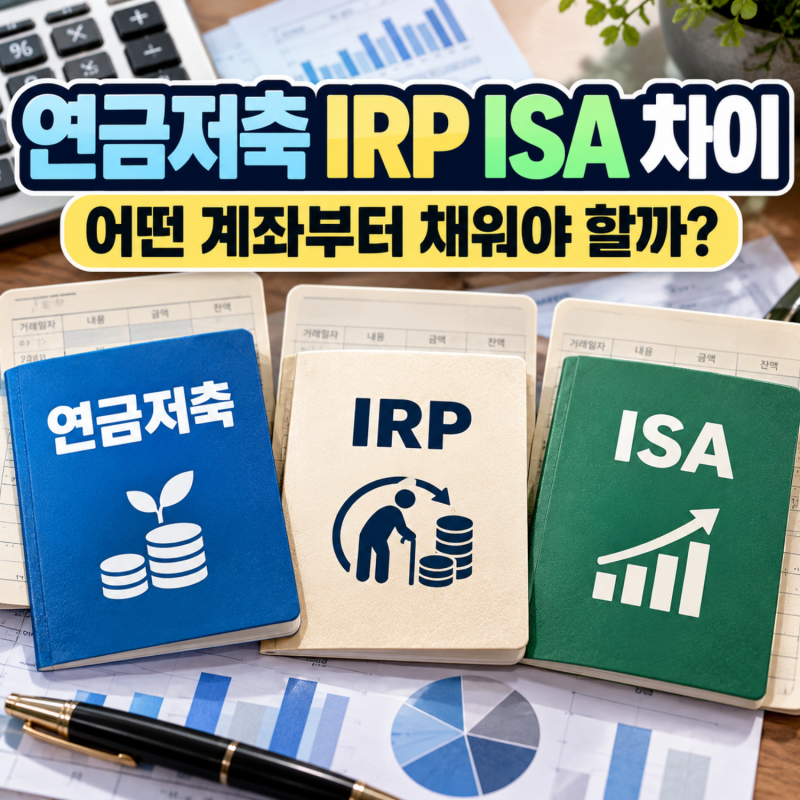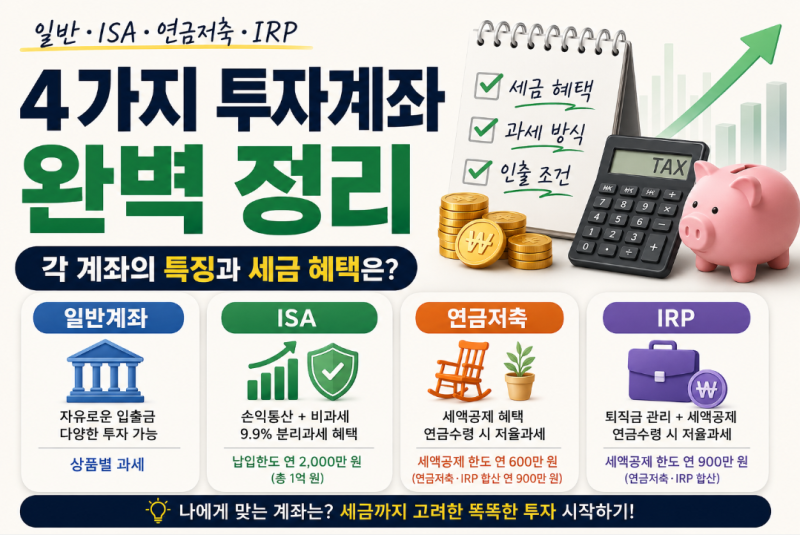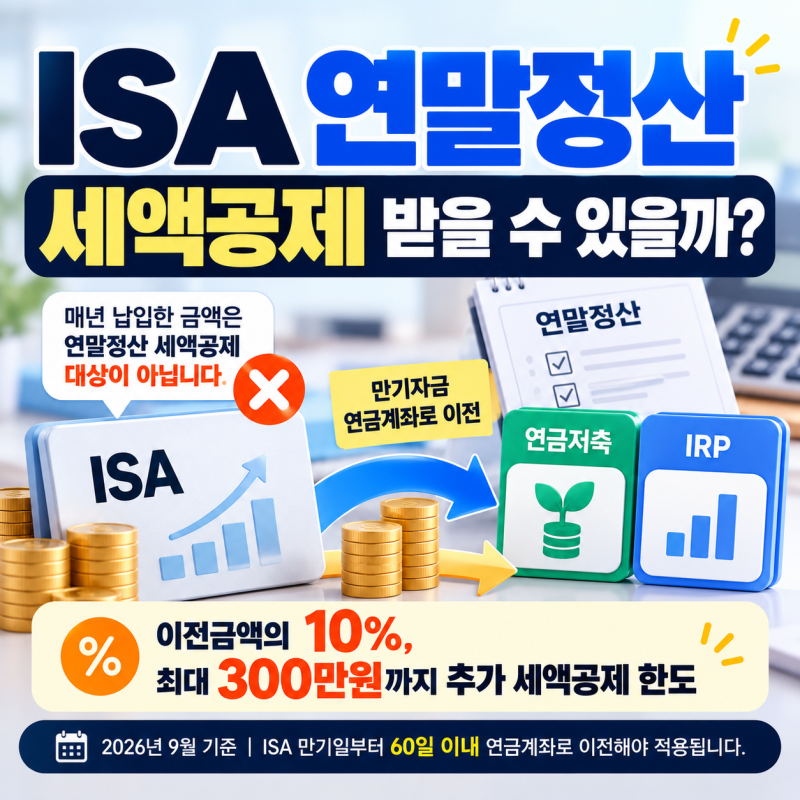
연금저축계좌와 ISA는 노후 대비 및 자산 관리를 위한 대표적인 절세 계좌로, 많은 분들이 그 차이점을 궁금해하고 있습니다. 두 계좌 모두 장기적인 관점에서 세금 혜택을 제공하지만, 가입 목적과 세액공제 방식, 중도 인출 조건 등에서 명확한 차이를 보입니다. 특히 현재 , 절세 효과를 극대화하기 위한 전략적인 접근이 중요하게 부각되고 있습니다.
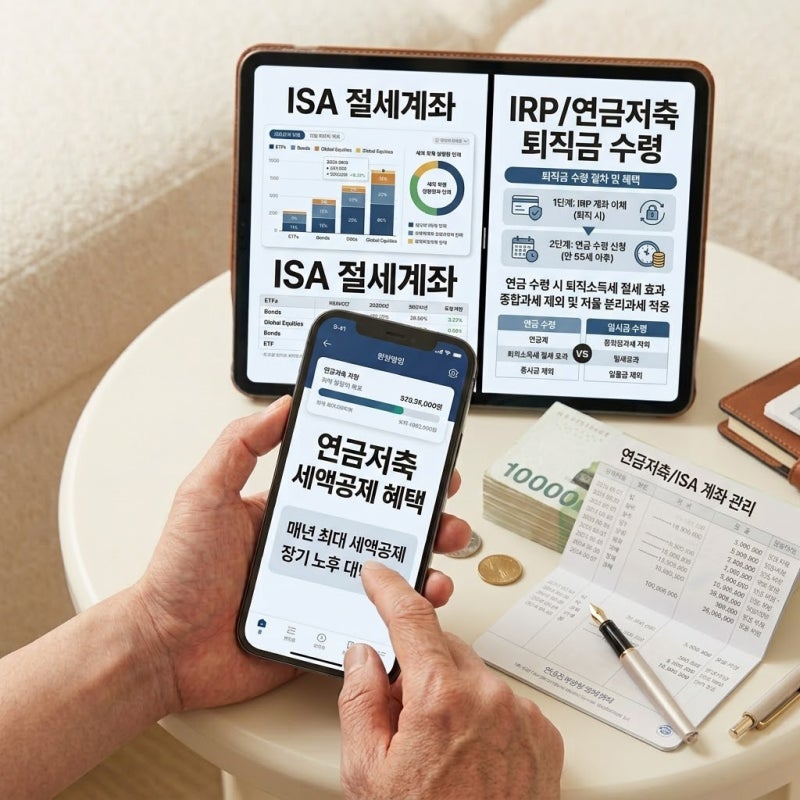
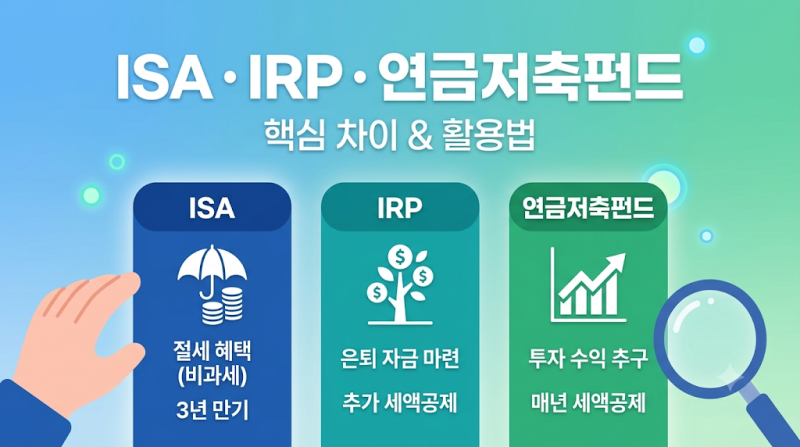
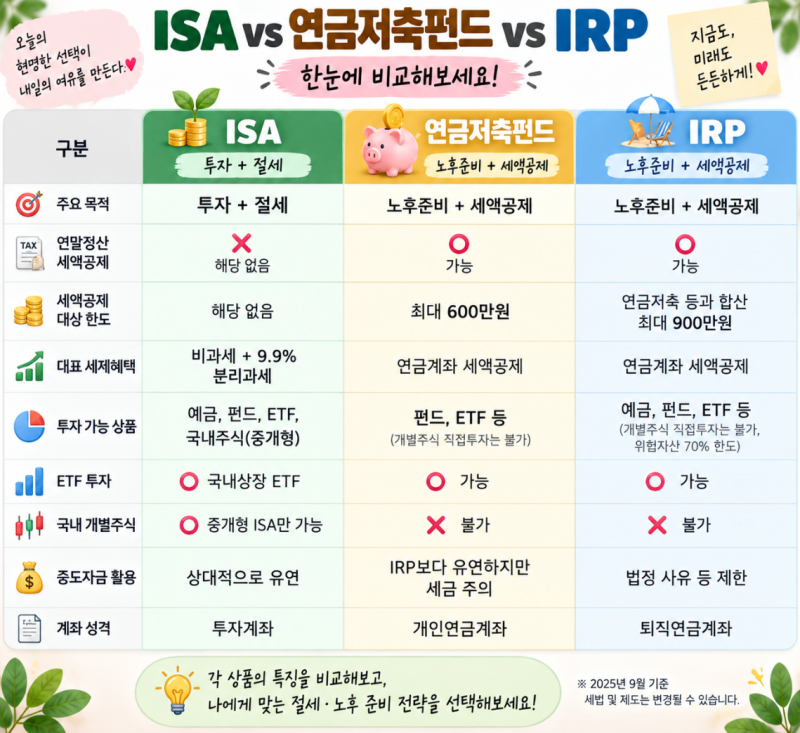
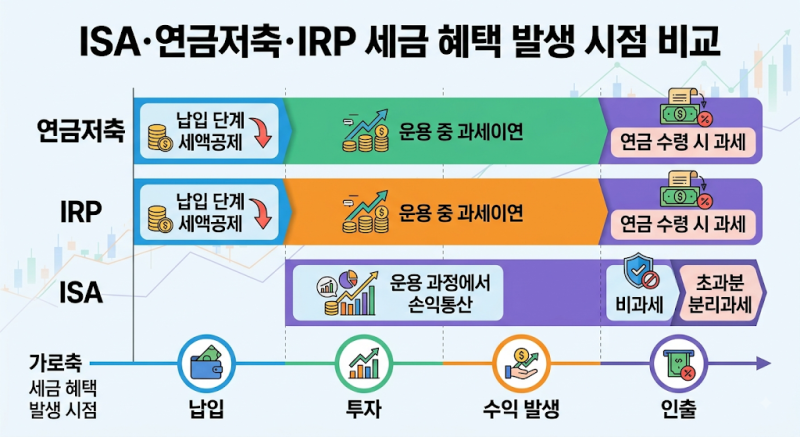
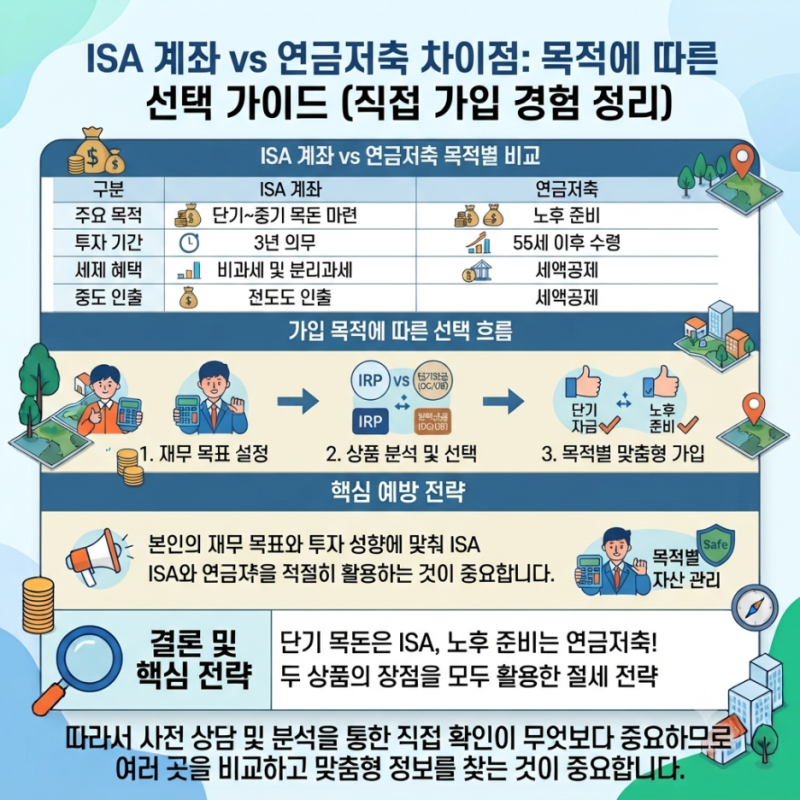
ISA는 투자 수익에 대한 비과세 및 분리과세 혜택이 핵심이며, 3년 유지 시 납입 원금 범위 내에서 중도 인출이 비교적 자유로운 특징이 있습니다. 반면 연금저축계좌는 납입 시 세액공제를 받을 수 있는 노후 자금 마련 목적의 계좌로, 55세 이후 연금 수령을 전제로 합니다. 이처럼 세금 혜택을 받는 시점과 자금 활용의 유연성에서 큰 차이를 보입니다.
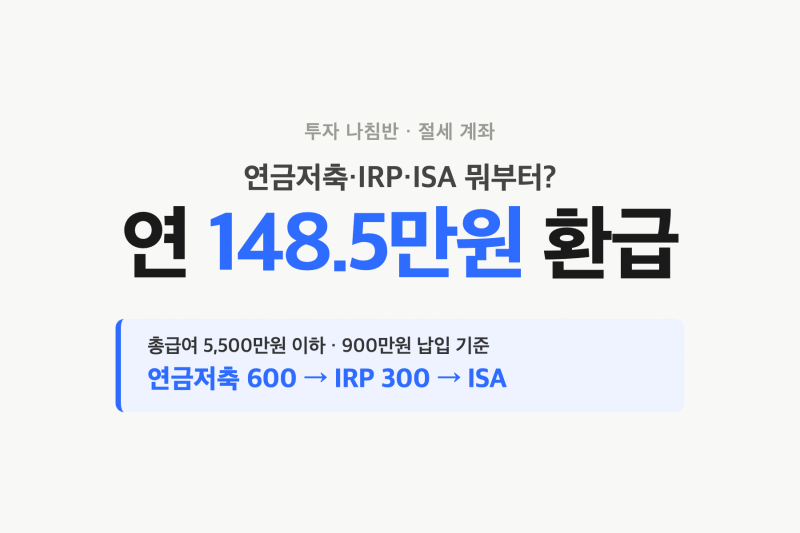
따라서 단기적인 자산 관리와 투자 수익에 대한 절세를 원한다면 ISA를, 연말정산 세액공제를 통한 노후 자금 마련이 우선이라면 연금저축계좌를 고려하는 것이 현명합니다. 각자의 소득 수준과 자금 운용 계획에 맞춰 어떤 계좌부터 채울지 신중하게 결정하는 것이 중요하며, 중도 해지 시 발생할 수 있는 세금 불이익 또한 반드시 확인해야 합니다.