연금보험 해지 방법은 단순히 계약을 종료하는 것을 넘어 세금 추징과 원금 손실 등 복잡한 문제와 직결될 수 있어 신중한 접근이 필요합니다.
특히 연금저축보험의 경우, 무작정 해지하면 그동안 받은 세액공제 혜택을 토해내야 하거나 초기 사업비 공제로 인해 원금 손실이 발생할 수 있습니다.
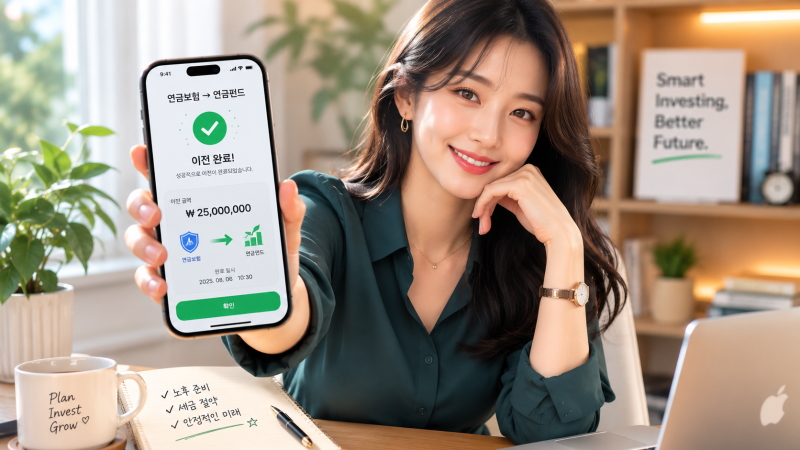
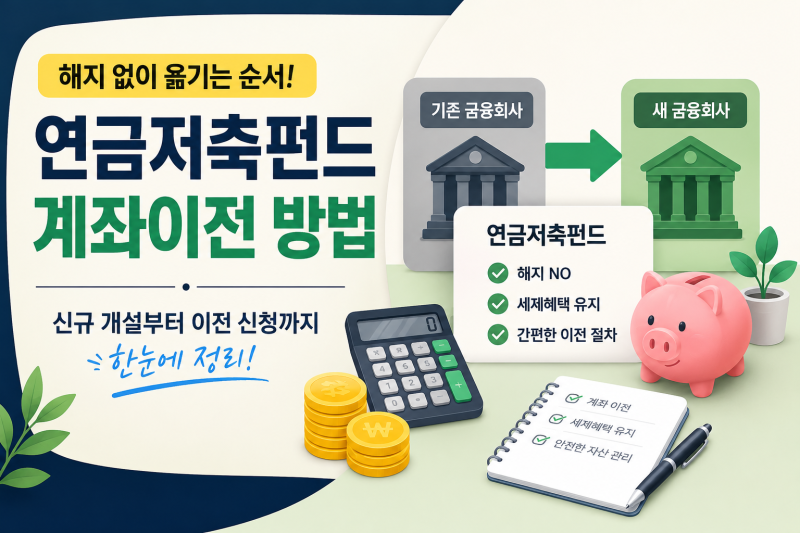
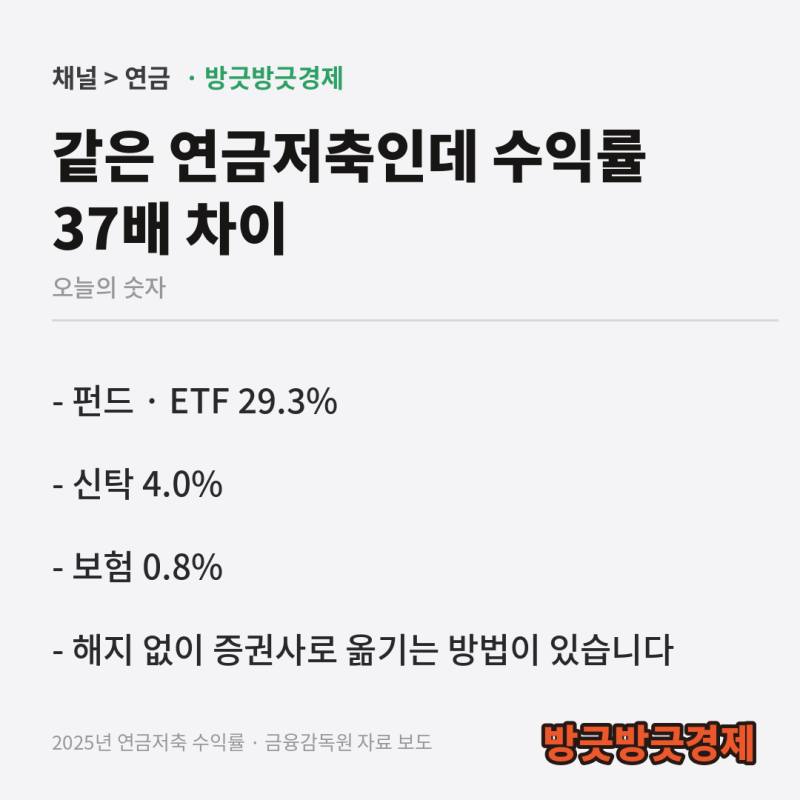
최근 많은 가입자가 낮은 수익률을 이유로 연금저축보험에서 연금저축펀드로 자산을 이전하는 추세이며, 이때는 일반 해지 대신 '계좌이체' 방식을 활용하여 세제 혜택을 유지하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 연금저축보험을 해지할 경우 16.5%의 기타소득세가 부과될 수 있다는 점을 강조하며, 해지환급금 기준으로 이전될 경우 원금 손실이 발생할 수 있다고 경고합니다.
반면, 계좌이체 제도를 활용하면 기존에 납입했던 기간과 세액공제 이력이 새로운 금융사 계좌로 그대로 승계되어 세금 부담 없이 자산을 옮길 수 있습니다.
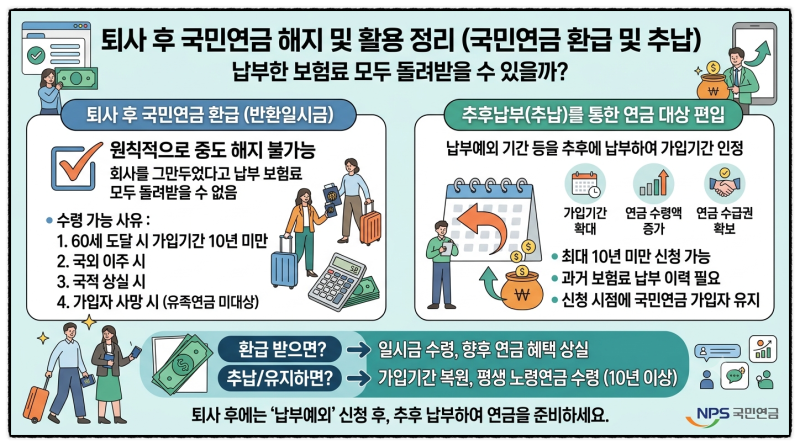
국민연금의 경우, 퇴사만으로는 해지가 불가능하며, 반환 일시금은 특정 4가지 조건(60세 도달, 국외 이주, 국적 상실, 사망)에만 해당합니다.
따라서 연금보험 해지를 고려하고 있다면, 먼저 금융감독원 통합연금포털 등을 통해 본인의 계좌 상태를 정확히 확인하는 것이 좋습니다.
연금저축보험은 해지 대신 세제 혜택을 유지하며 수익률이 높은 펀드로 자산을 옮길 수 있는 '계약이전' 방법을 적극적으로 고려해야 합니다.
국민연금은 퇴사 시 납부예외를 신청하거나 반환 일시금 조건을 면밀히 검토하는 등 각 연금 상품의 특성을 이해하고 최적의 방법을 선택하는 것이 현명합니다.