

많은 분들이 '암진단금 1억'이라는 표현을 접하고 실제 진단 시 1억 원을 받는다고 오해하는 경우가 많습니다. 하지만 보험 상품에서 언급되는 '1억'은 암 진단비가 아닌 통합 치료비의 연간 한도를 의미하는 경우가 대부분입니다.
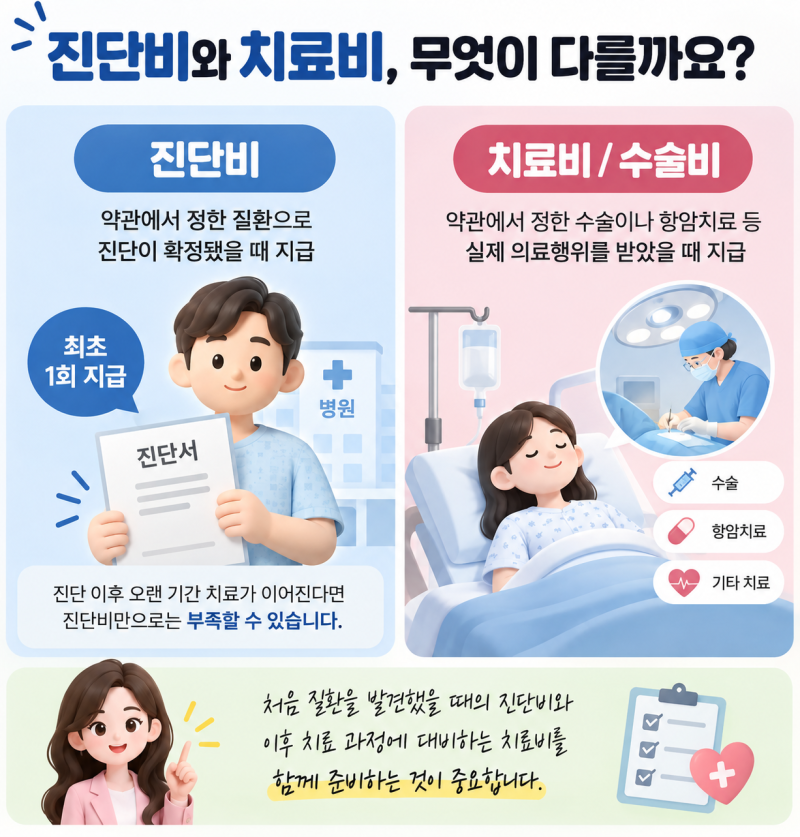
이는 가입설계서나 약관에 명시된 가입금액에 특정 비율을 곱하여 지급되는 실제 진단금과는 다릅니다. 실제 블로그 후기들을 살펴보면, 암진단금은 암 확진 시 일시금으로 지급되어 치료비 외 생활비, 간병비 등 자유롭게 활용할 수 있는 장점이 있습니다.
반면 암치료비는 실제 치료 행위에 따라 보장되는 형태로, 두 보장의 역할과 지급 조건이 명확히 구분됩니다. 이러한 차이를 이해하는 것이 현명한 보험 준비의 핵심입니다.
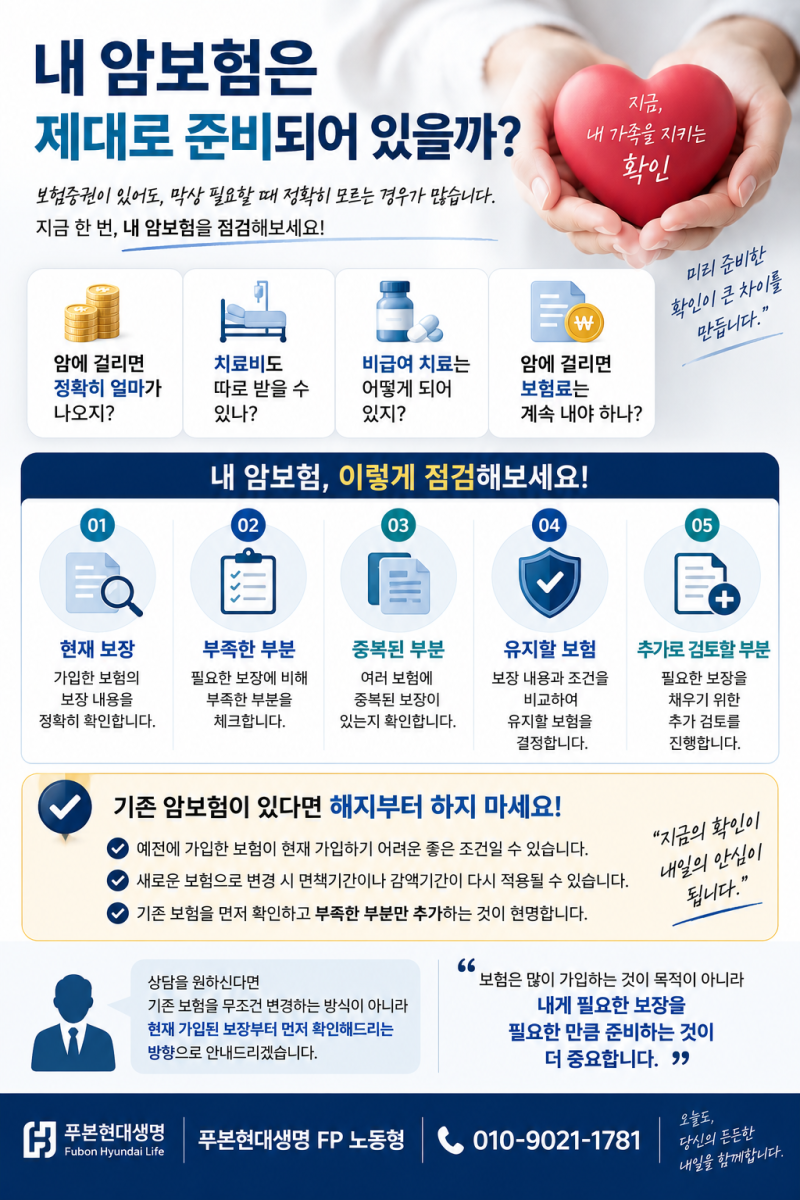
블로거들은 보험 가입 시 담보 이름에 현혹되지 않고, 약관에 명시된 구체적인 지급 조건과 연간 한도, 지급 횟수를 꼼꼼히 확인할 것을 강조합니다. 또한, 암수술비나 질병수술비와 같이 진단금 외 추가로 받을 수 있는 숨겨진 보장들을 함께 점검하는 것이 중요합니다.
이는 예상치 못한 상황에 대비하는 실질적인 꿀팁입니다.