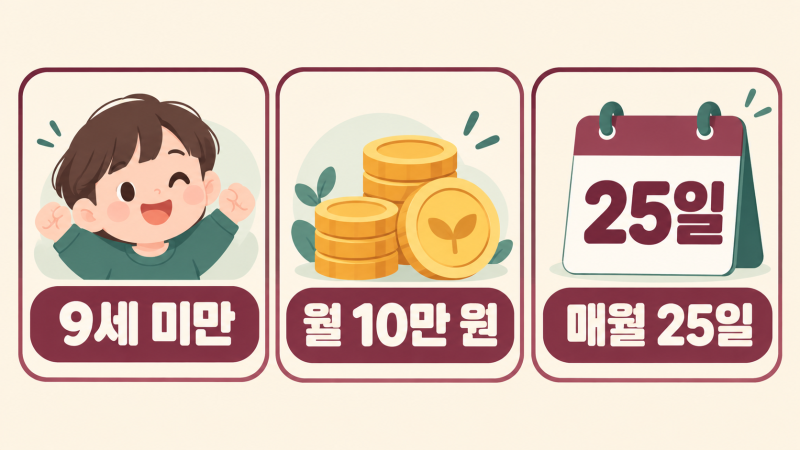
아동수당을 자녀 명의 계좌로 직접 수령하는 것이 증여세 비과세 혜택을 받을 수 있는 핵심 방법으로 주목받고 있습니다. 2026년 국세청 유권해석에 따르면, 국가나 지방자치단체가 아동 명의 계좌로 직접 지급하는 아동수당은 증여세 비과세 대상에 해당합니다. 이는 상속세 및 증여세법 제46조에 따라 국가로부터 받는 재산은 비과세 증여재산으로 규정되기 때문입니다. 많은 부모들이 출생신고 시 부모 계좌로 아동수당을 신청했다가, 이후 자녀 명의 계좌를 개설하면서 변경하는 추세입니다.
실제 사용자들은 아동수당을 자녀 계좌로 받으면 자금 출처를 명확히 구분할 수 있어 자녀 자산 관리의 투명성이 높아진다고 평가합니다. 특히 부모 계좌로 받은 후 자녀에게 이체할 경우 증여로 간주될 수 있는 위험을 피할 수 있다는 점이 큰 장점으로 꼽힙니다. 다만, 아동수당으로 주식이나 ETF 같은 투자 자산을 취득할 경우, 아이가 자력으로 취득했다고 보기 어렵다는 국세청의 입장이 있어 증여세 해석이 달라질 수 있다는 점은 유의해야 할 부분입니다.
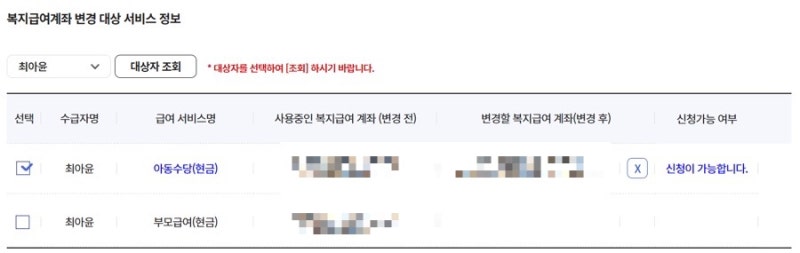
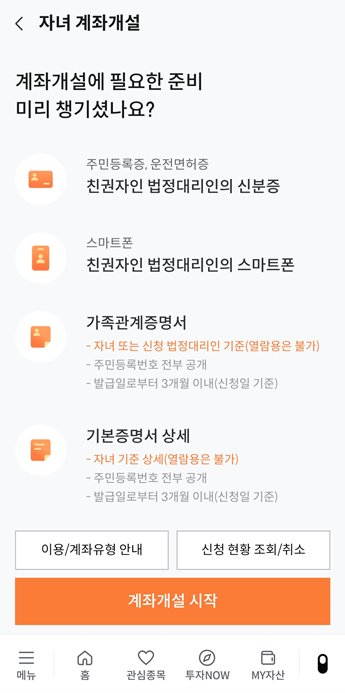
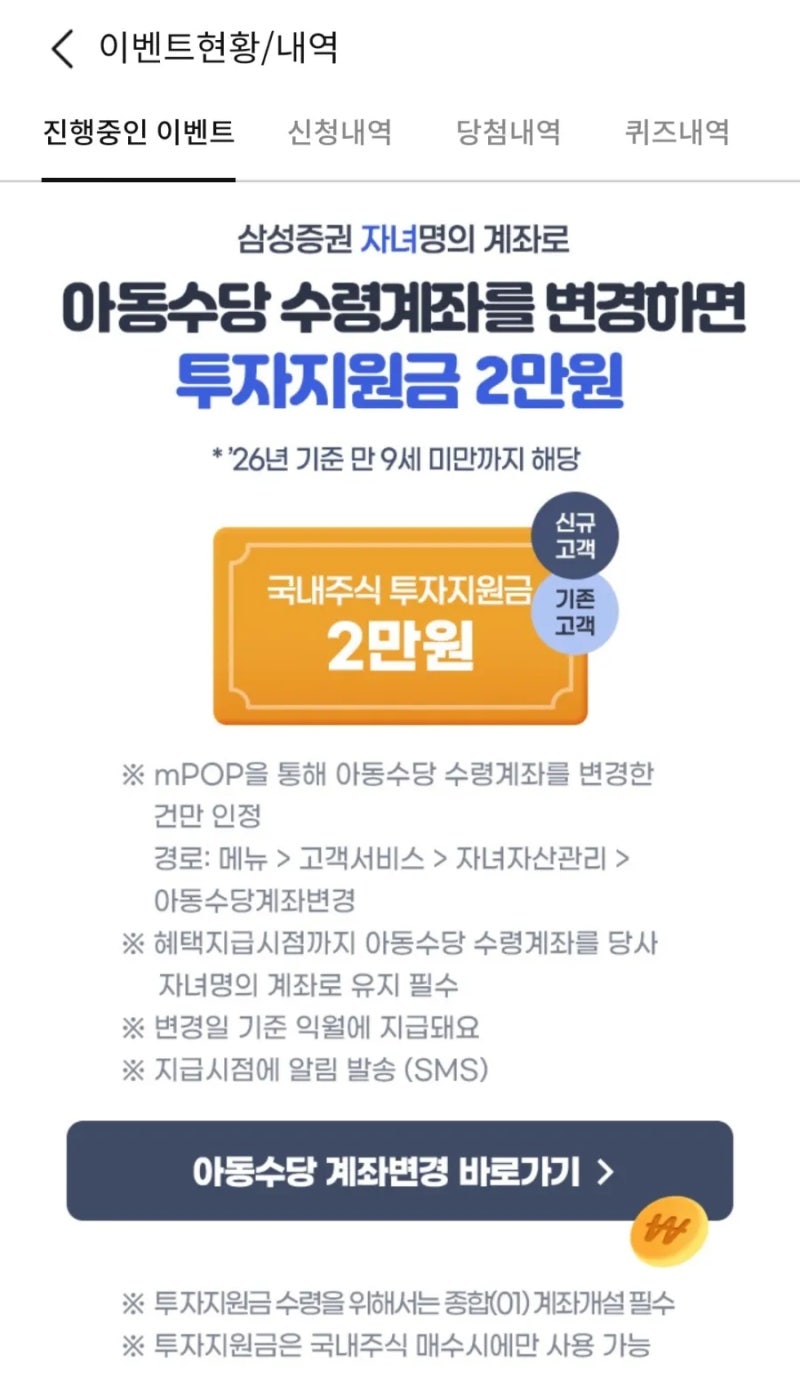
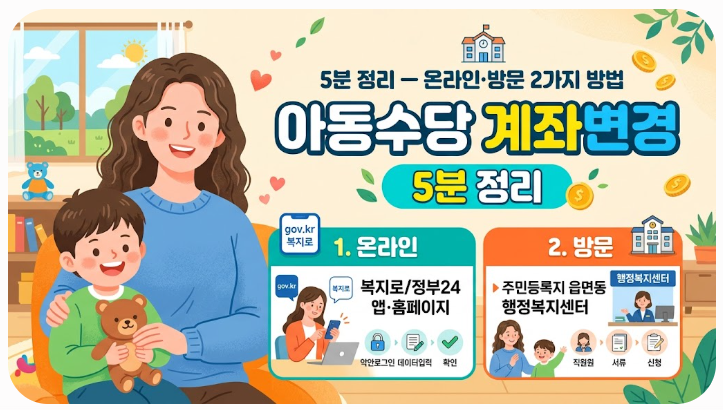
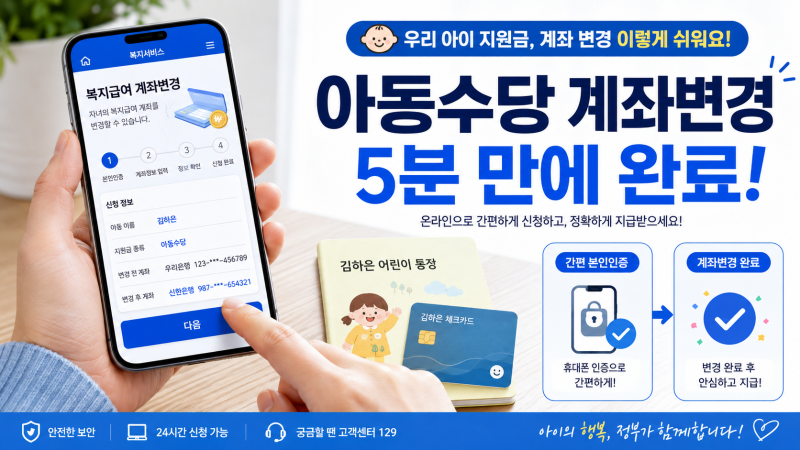
아동수당을 안전하게 관리하려면 처음부터 자녀 명의 계좌로 신청하거나, 부모 계좌로 받고 있었다면 지금이라도 자녀 계좌로 전환 신청하는 것이 좋습니다. 복지로 웹사이트를 통해 온라인으로 간편하게 계좌 변경이 가능하며, 매월 10일 이전에 신청하면 당월부터 반영될 수 있습니다. 또한, 자녀에게 별도로 목돈을 증여할 계획이라면 미성년자 기준 10년간 2천만원 한도 내에서 증여세 공제를 활용하는 것이 현명하며, 투자 자산 취득 등 애매한 상황은 세무 전문가와 상담하는 것이 바람직합니다.