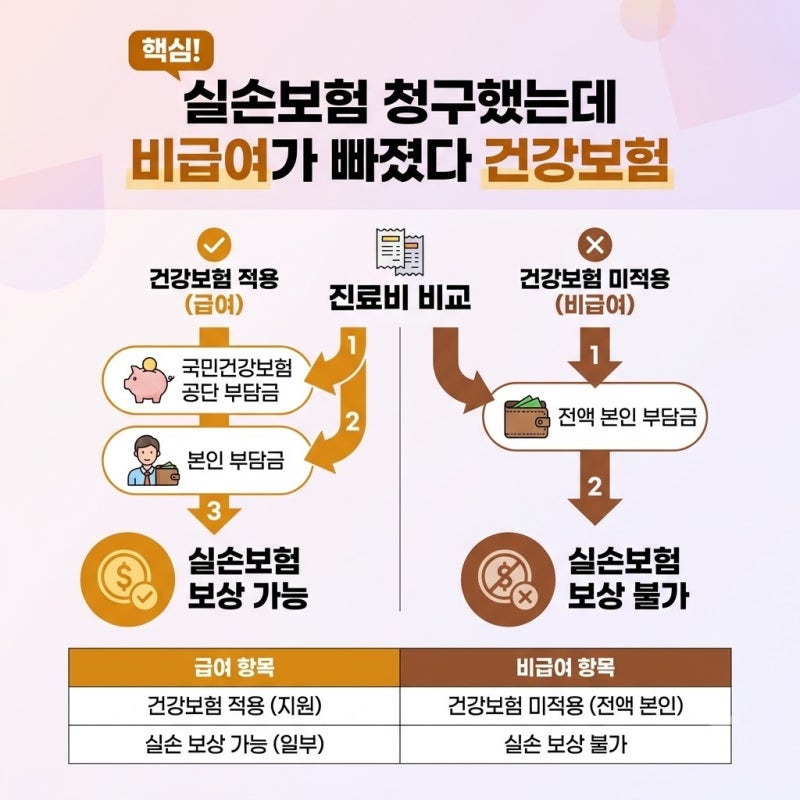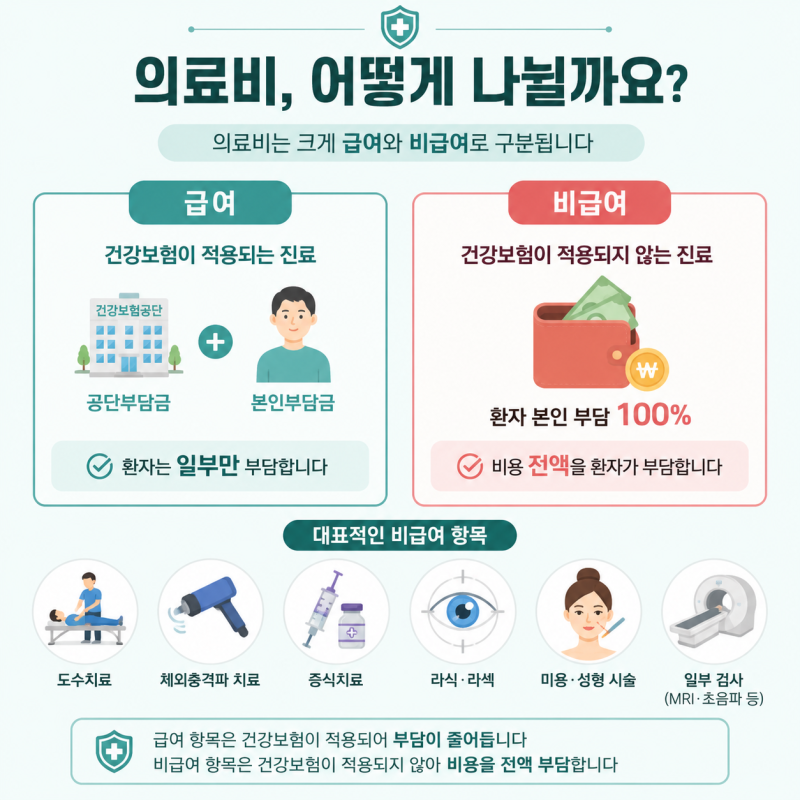
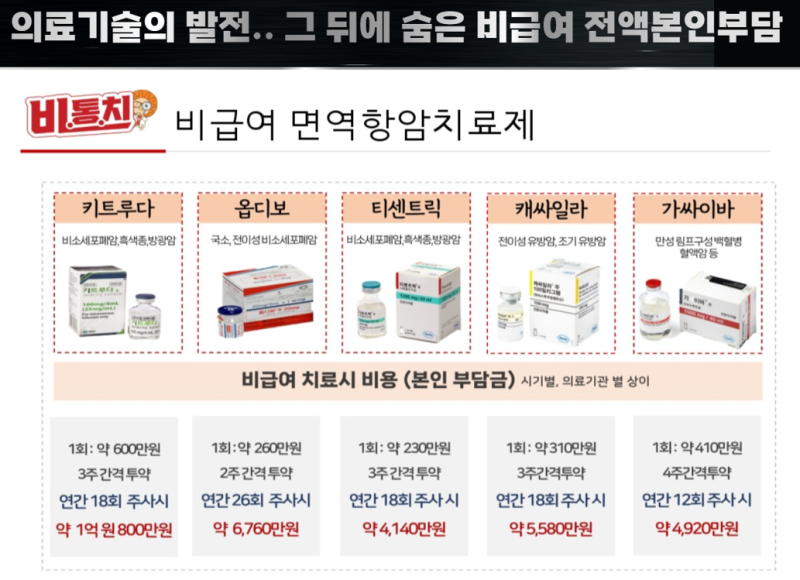

실비보험 가입자들이 병원 진료 후 영수증에서 가장 혼란스러워하는 부분 중 하나는 급여와 비급여 항목입니다. 급여는 국민건강보험이 적용되어 공단과 환자가 비용을 분담하는 진료를 의미합니다. 반면 비급여는 건강보험이 적용되지 않아 환자가 전액 부담하는 항목입니다.
이 두 개념의 명확한 이해는 실비보험 청구 및 의료비 관리에 필수적입니다. 많은 분들이 비급여 항목은 실비보험으로 보장받을 수 없다고 오해하지만, 이는 사실이 아닙니다.
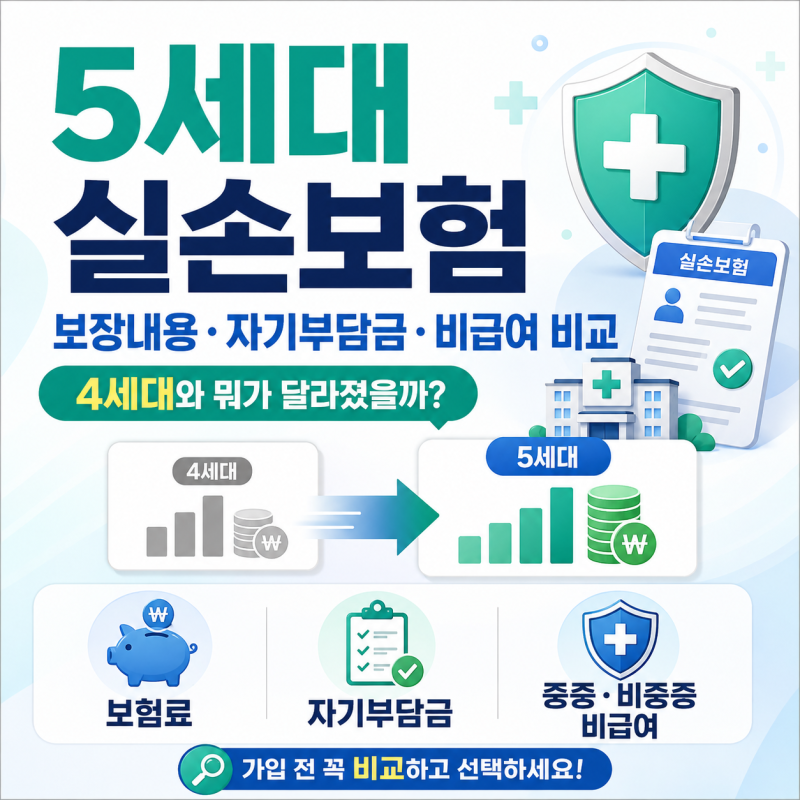
실비보험은 약관에 따라 비급여 항목도 보장하지만, 가입 시기 및 상품 세대별로 자기부담금과 보장 범위가 다릅니다. 비급여 진료비는 병원마다 자율적으로 책정되어 가격 차이가 크므로, 사전 확인이 중요합니다.
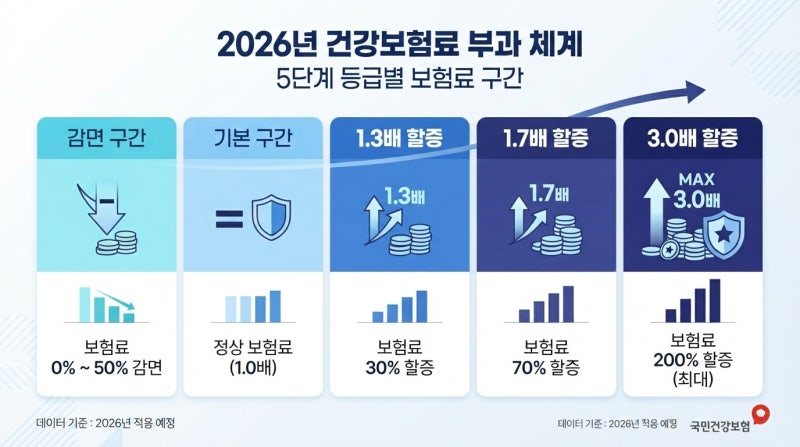
실비보험 청구 시에는 치료 목적 여부가 중요하며, 미용이나 예방 목적 진료는 보장에서 제외됩니다. 특히 4세대 실비보험 가입자는 비급여 특약 보험료가 직전 연도 지급액에 따라 최대 300%까지 할증될 수 있습니다.
진료 전 건강보험심사평가원을 통해 비급여 항목 가격을 비교하는 것이 현명한 의료비 관리 방법입니다.