

신축 아파트 잔금대출은 분양 계약 시 예상했던 금액이 입주 시점에 그대로 보장되지 않는 경우가 많습니다. 입주 시점의 LTV, DSR 규제, 단지별 담보가치 산정, 중도금 상환액, 은행별 집단대출 조건 등을 다시 확인해야 합니다. 특히 2026년 8월 금융위원회의 가계대출 총량 규제 완화 발표에도 불구하고, 개인의 대출 한도 확대와는 별개로 적용되는 규제들이 존재하여 주의가 필요합니다. 중도금대출과 잔금대출의 성격이 다르기 때문에, 중도금대출 시 적용받지 않던 규제들이 잔금대출 전환 시 적용되어 한도가 줄어들 수 있습니다.
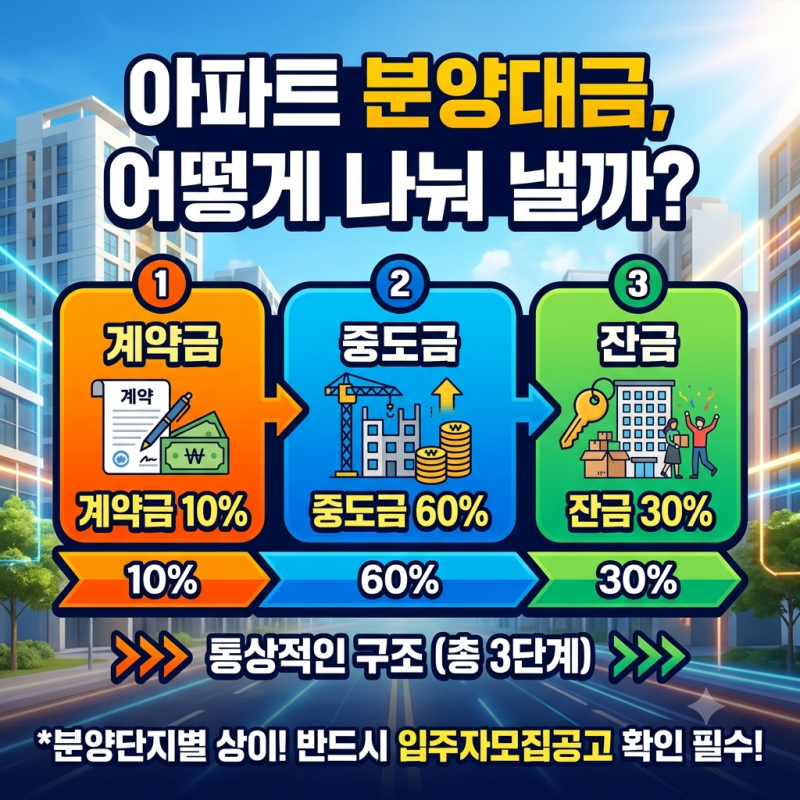
실제 블로그 후기들을 살펴보면, 중도금대출은 DSR 산정에서 예외로 취급되지만 잔금대출은 DSR과 주택담보대출 한도 규정의 영향을 받습니다. 규제지역 주택 구입 목적 주담대에는 시가 구간별 최대한도가 적용되며, LTV와 DSR 규제 비율도 잔금대출에 그대로 적용됩니다. 예를 들어, 규제지역 분양가 8억 원 아파트의 무주택 일반 차주라면 중도금 4억 8천만 원에서 잔금 3억 2천만 원으로 1억 6천만 원이 줄어들 수 있습니다. 이처럼 감정가나 분양가 중 낮은 금액을 적용하는 은행도 있어, 잔금대출의 유일한 기준으로 감정가를 보는 것은 위험합니다.
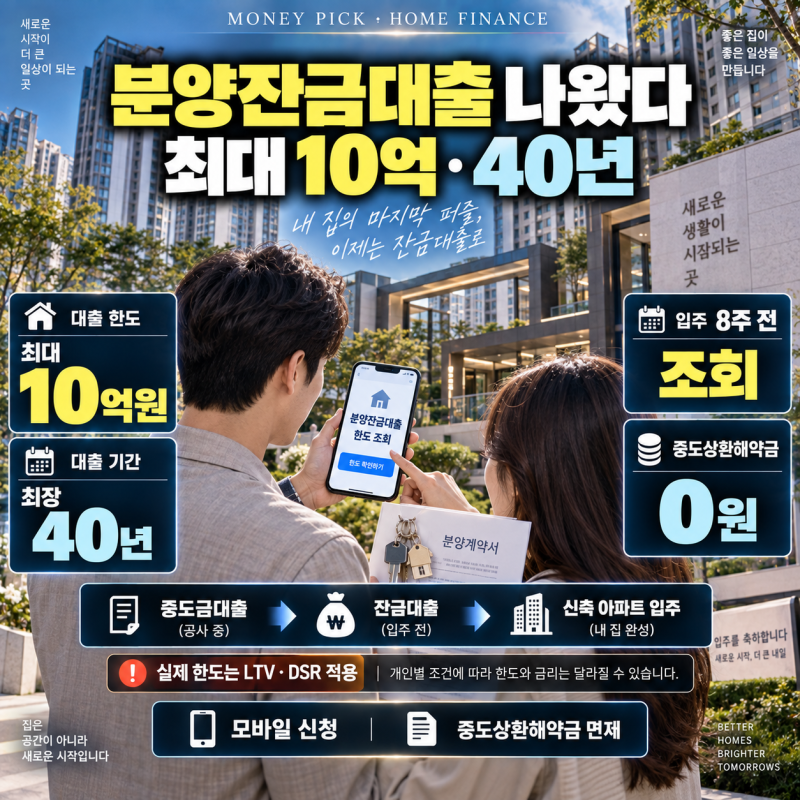
잔금대출 승인액을 계산할 때는 '총 잔금대출 가능액'과 '중도금 상환 후 실제 가용액' 두 가지를 모두 확인해야 합니다. 중도금대출을 잔금대출로 대환하는 구조에서는 기존 중도금 잔액이 먼저 정리되므로, 실제 잔금에 투입할 수 있는 금액이 예상보다 적을 수 있습니다. 최근 카카오뱅크 등에서 모바일 분양잔금대출 상품이 출시되었으나, 대출 한도는 LTV, DSR 등 관련 규제 범위 내에서 결정되므로, 입주 전 은행에 직접 문의하여 본인의 상황에 맞는 정확한 한도를 확인하는 것이 중요합니다.