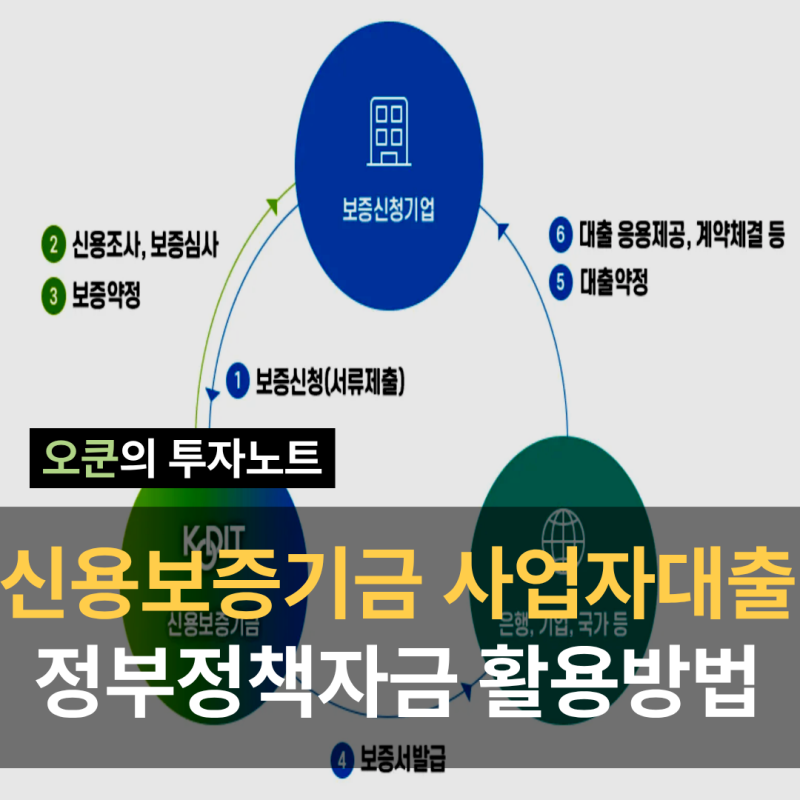
신용보증기금은 담보력이 부족한 중소기업과 법인이 안정적인 자금을 확보하도록 돕는 대표적인 정책금융 기관입니다. 기업의 미래 성장성과 재무 건전성, 기술력을 평가하여 신용보증서를 발급하고, 이를 통해 1금융권 저금리 대출을 연계해 주는 역할을 합니다.
특히 자금 조달에 어려움을 겪는 기업들에게 중요한 신용 보강 제도로 주목받고 있습니다. 실제 사용자들은 신용보증기금 사업자대출 신청 시 급박함보다는 철저한 사전 준비가 중요하다고 강조합니다.
돈이 급하다고 무작정 신청하면 승인 한도가 깎이거나 거절될 수 있으며, 부결 시 6개월 이상 재신청이 제한되는 페널티가 발생합니다. 따라서 연체나 체납이 발생하기 전, 매출 증빙이 확실할 때 미리 상담하는 것이 유리합니다.
신용보증기금은 사업의 영속성, 상환 능력, 자금 활용 목적의 타당성, 재무 건전성을 종합적으로 심사합니다. 중소기업진흥공단 대출과는 자금 실행 구조가 다르므로, 기업 상황에 맞는 제도를 선택하는 것이 중요합니다.
재무제표 확정 시점과 매출 증빙 자료를 충분히 준비하여 신청하는 것이 성공적인 승인에 결정적인 역할을 합니다.