최근 대출 이자 납부일과 급여일이 맞지 않거나 자동이체 계좌 잔액 부족으로 대출 연체가 발생하는 경우가 늘고 있습니다. 특히 ‘하루만 늦어도 신용점수에 문제가 생길까?’라는 우려가 커지면서, 대출 연체 기준과 그에 따른 불이익에 대한 관심이 집중되고 있습니다. 연체이자가 발생하는 시점과 신용정보에 영향을 미치는 기준은 서로 다르므로, 정확한 정보를 아는 것이 중요합니다.
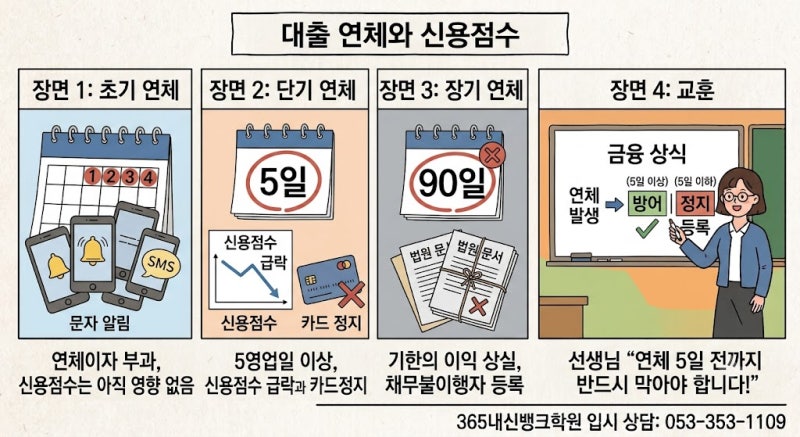
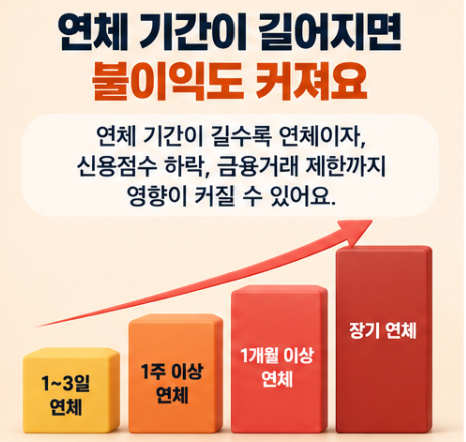
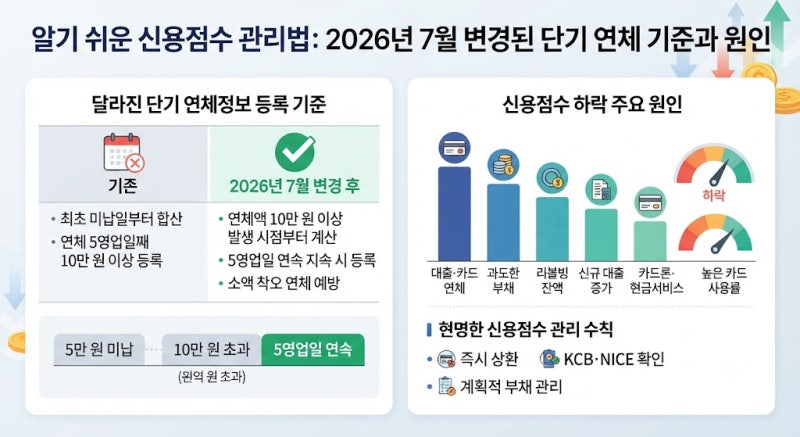
과거에는 10만원 이상 5영업일 이상 연체 시 단기연체 정보로 활용되었으나, 2019년부터 금융위원회는 개인신용평가에 활용되는 단기연체 기준을 30만원 이상 30일 이상으로 강화했습니다. 하지만 금융회사 내부 기준과 신용평가사의 평가 방식은 별도로 작동할 수 있으며, 연체 기간이 길어질수록 불이익 위험이 커지므로 짧은 연체라도 가볍게 여겨서는 안 됩니다. 연체 사실을 발견 즉시 상환하는 것이 가장 안전한 방법입니다.
대출 연체는 단순히 신용점수 하락을 넘어 기한이익상실로 이어질 수 있습니다. 기한이익상실은 약관상 연체 기준을 넘으면 금융회사가 만기가 오지 않은 잔액까지 포함하여 채무 전액 상환을 요구할 수 있는 제도입니다. 따라서 연체 통지서를 받았다면 연체 일수만 세기보다는 문서에 적힌 기한이익상실 예정일을 먼저 확인하고, 가능한 한 빨리 미납된 원금이나 이자를 처리하는 것이 현명합니다.