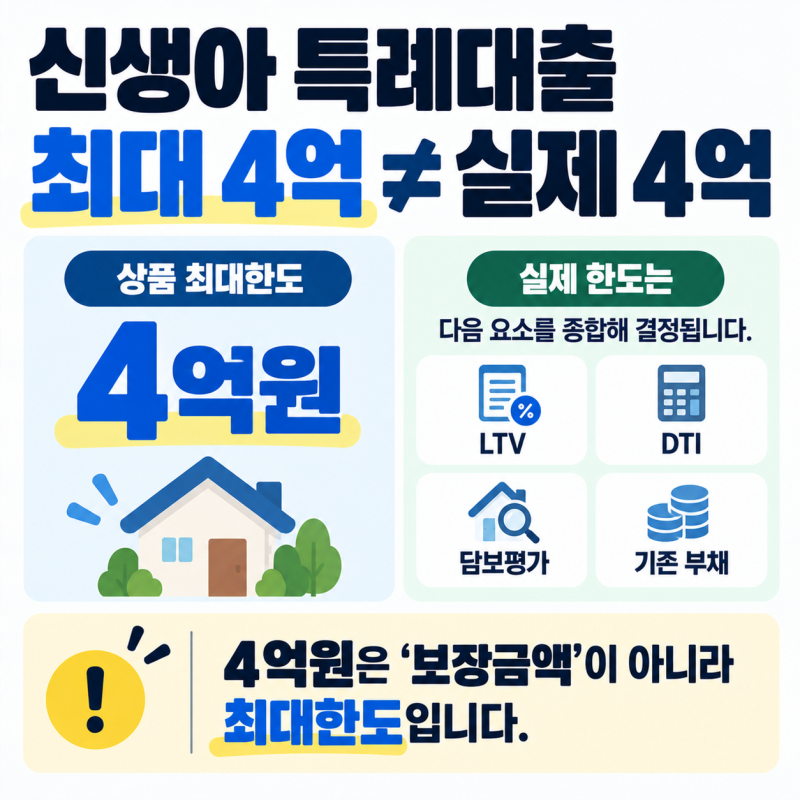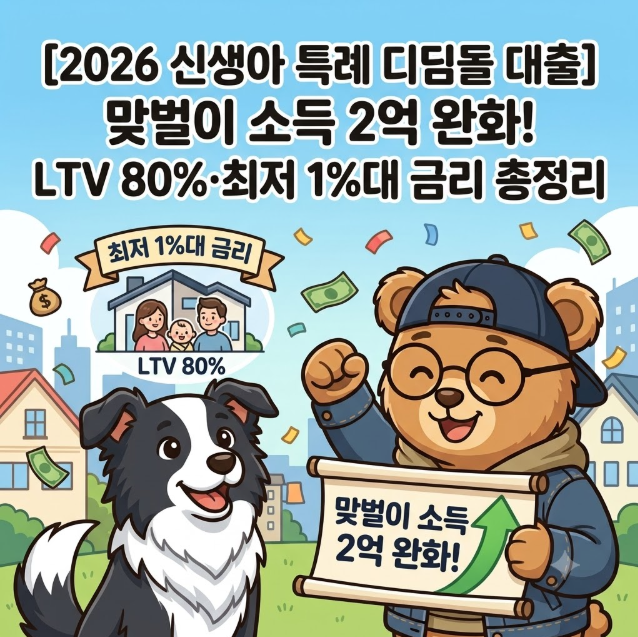
신생아 특례대출은 출산 가구의 주거비 부담을 덜어주기 위해 마련된 정책 금융 상품입니다. 특히 2026년에는 맞벌이 부부 소득 요건이 2억 원으로 완화되고, 생애최초 주택 구매 시 LTV 80%까지 적용될 수 있어 많은 관심이 집중되고 있습니다. 하지만 대출 한도가 기존 5억 원에서 4억 원으로 축소되는 등 여러 조건 변화가 있었습니다. 이러한 변화 속에서 LTV 80%의 실제 적용 가능 여부를 정확히 파악하는 것이 중요합니다.
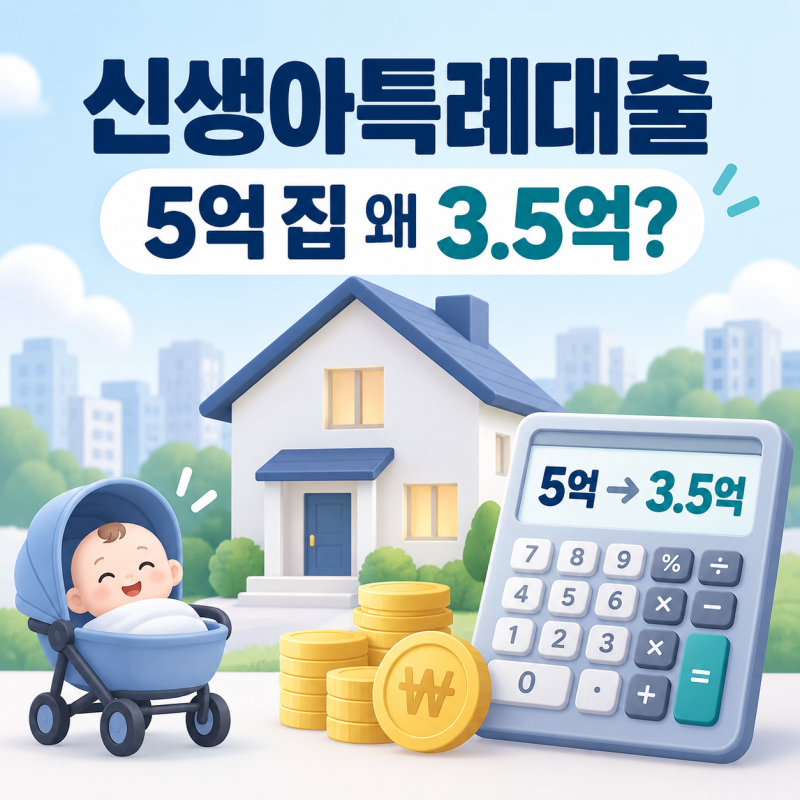
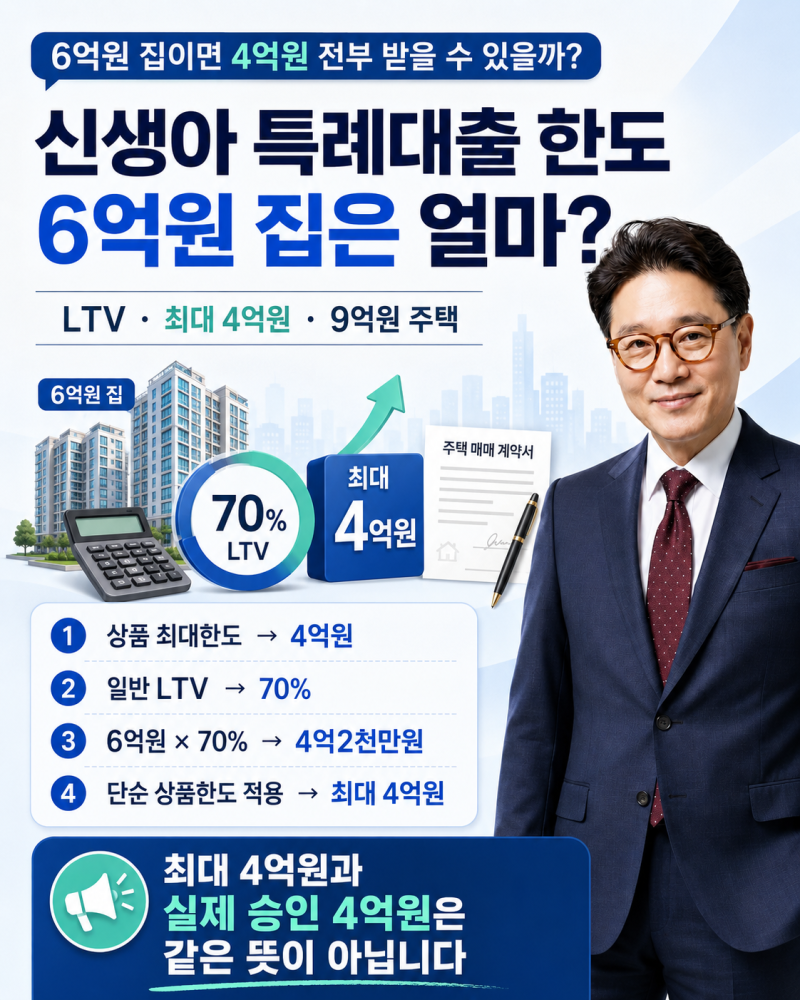
실제 블로그 후기들을 살펴보면, 신생아 특례대출 LTV 80%가 가능하다고 명시되어 있어도, 주택 가격, DTI, 담보 가치 등 여러 요인에 따라 실제 대출 가능 금액은 달라집니다. 9억 원 주택에 LTV 70%를 적용하면 6억 3천만 원이지만, 대출 한도가 4억 원으로 제한되어 실제로는 그 이하로 대출받는 경우가 많습니다. 5억 원짜리 집을 구매할 때도 LTV 70% 적용 시 3억 5천만 원만 대출되는 등 기대와 다른 상황이 발생할 수 있습니다.
따라서 신생아 특례대출을 고려한다면 LTV 80% 적용 조건을 면밀히 확인하고, 본인의 상황에 맞는 실제 대출 가능 금액을 정확히 계산해 보는 것이 중요합니다. 특히 대출 한도가 4억 원으로 축소된 점과 맞벌이 소득 완화 조건 등을 종합적으로 고려해야 합니다. 주택도시기금 안내와 금융권의 현행 조건을 바탕으로 실제 대출 한도를 확인하는 것이 현명한 선택입니다.