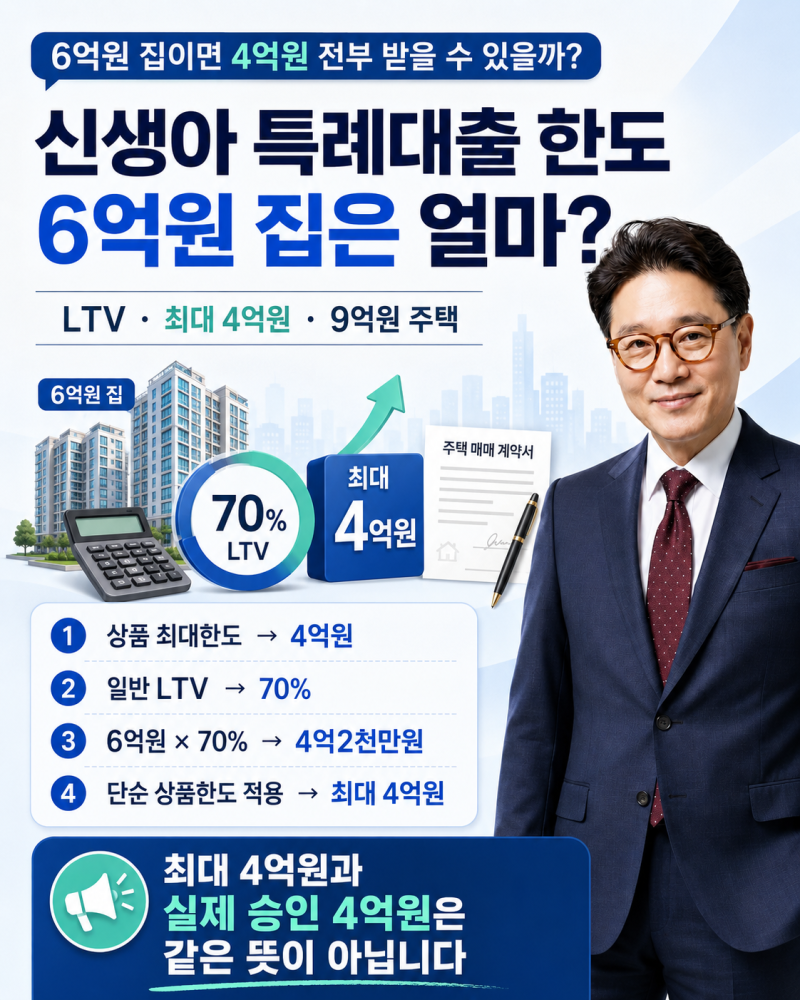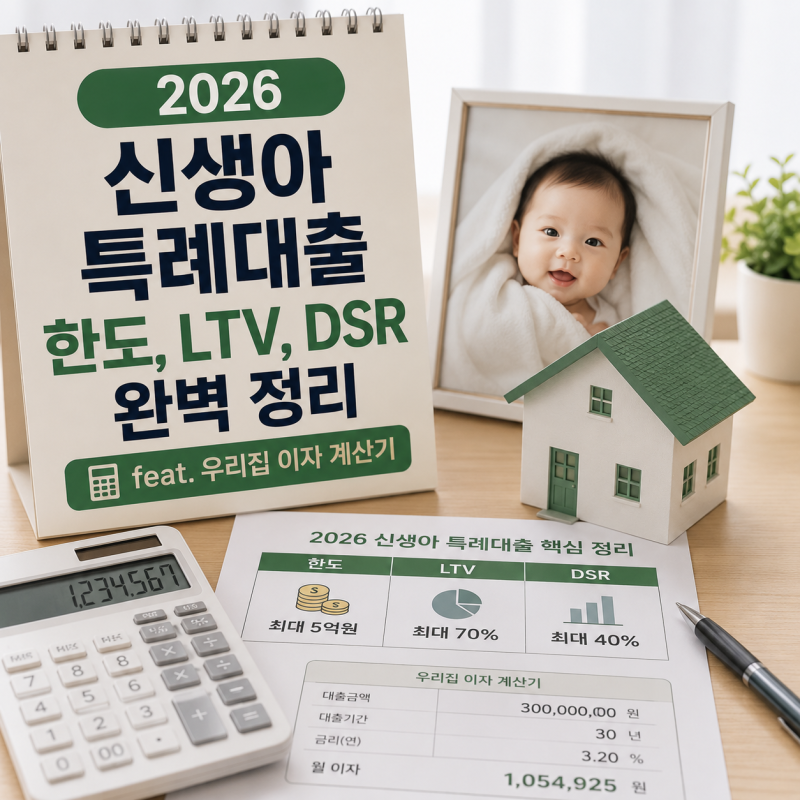

신생아 특례대출은 출산 및 입양 가구의 주택 구입 부담을 덜어주기 위해 마련된 정책 대출입니다. 최대 4억 원의 한도와 낮은 금리로 많은 신혼부부 및 출산 가구의 관심을 받고 있습니다.
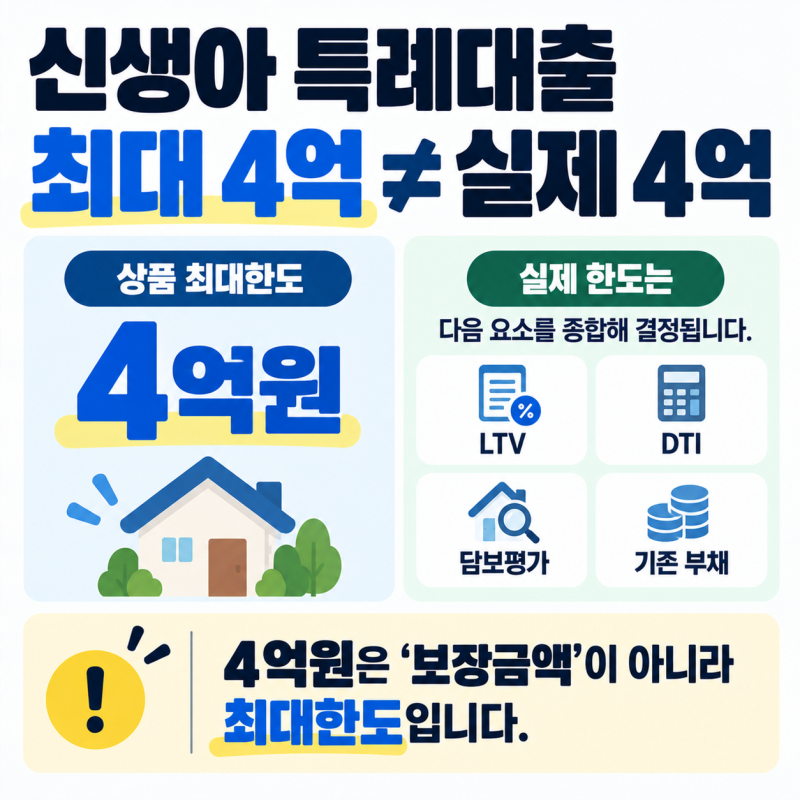
특히 소득 기준이 부부합산 2억 원으로 완화되면서 맞벌이 가구의 접근성이 크게 향상되었습니다. 이 대출은 주택 가격뿐만 아니라 LTV, DTI 등 다양한 요소를 종합적으로 고려하여 실제 대출 가능 금액이 결정됩니다.
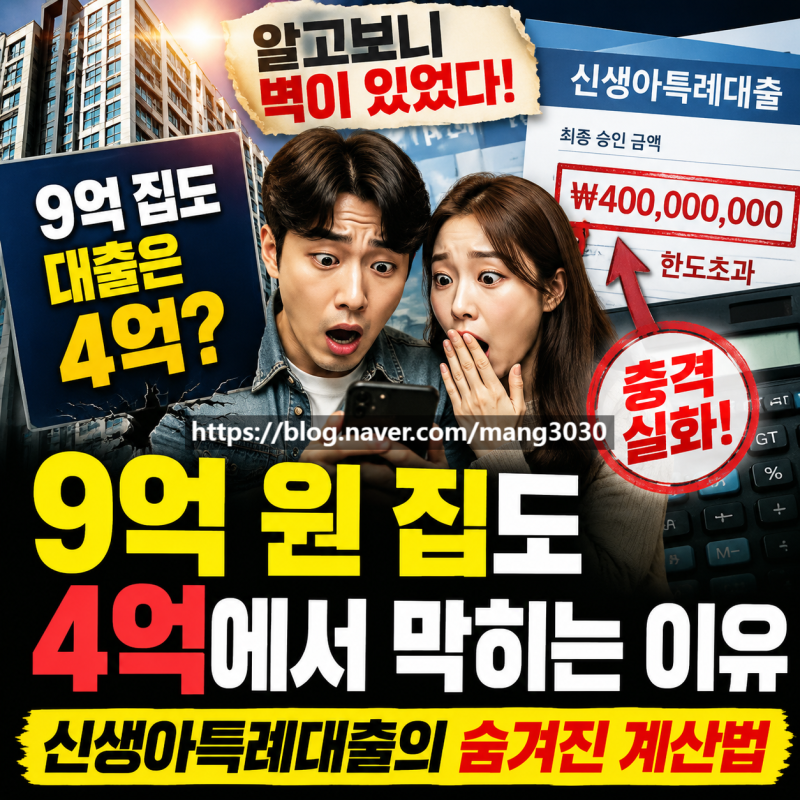
실제 블로그 후기들을 보면, 많은 신청자들이 최대 4억 원의 한도를 기대하지만, 주택 담보 평가액, LTV, DTI(총부채상환비율) 등의 적용으로 실제 대출액이 예상보다 적게 나올 수 있음을 지적합니다.
특히 DTI 60% 이내 조건과 기존 부채 여부가 대출 한도에 큰 영향을 미치므로, 단순한 최대 한도만 보고 판단해서는 안 됩니다. 소득 기준 완화는 긍정적이나, 복잡한 계산 과정이 필요하다는 의견이 많습니다.
신생아 특례대출을 고려한다면, 먼저 기금e든든 웹사이트를 통해 자격 요건과 예상 한도를 확인하는 것이 중요합니다. 우대금리 항목을 꼼꼼히 살펴 최저 금리를 적용받을 수 있도록 준비해야 합니다.
또한, 단순히 4억 원이라는 상한선에만 집중하기보다, 본인의 소득과 기존 부채, 매수하려는 주택의 실제 담보 평가액을 기준으로 DTI를 포함한 종합적인 계산을 해보는 것이 현명한 선택에 도움이 됩니다.