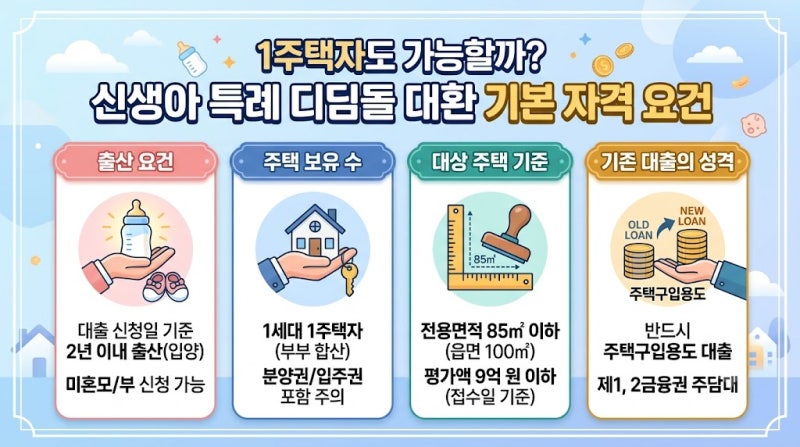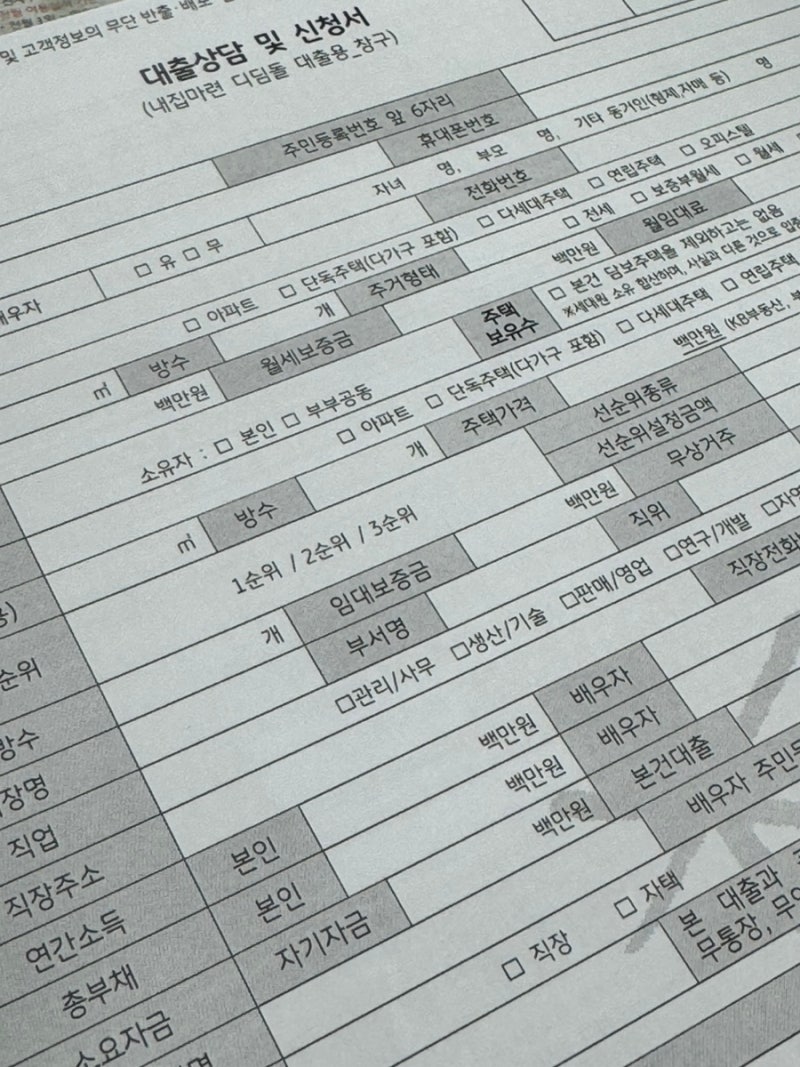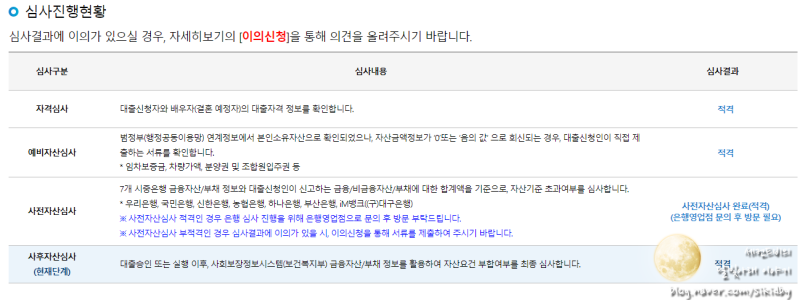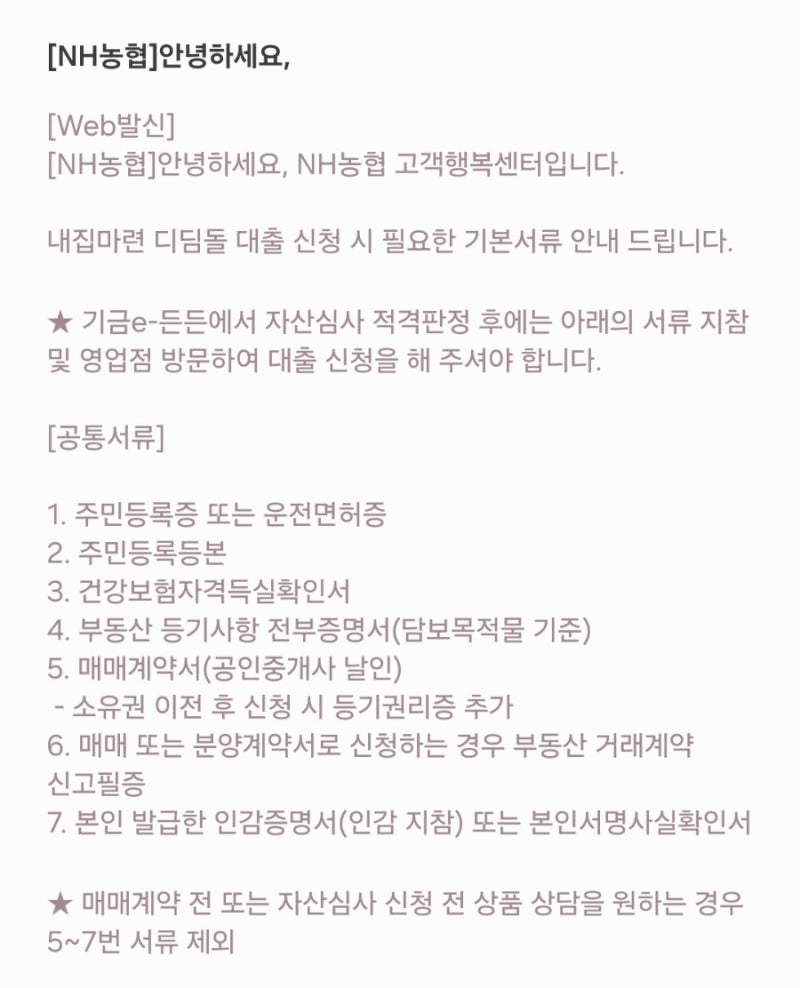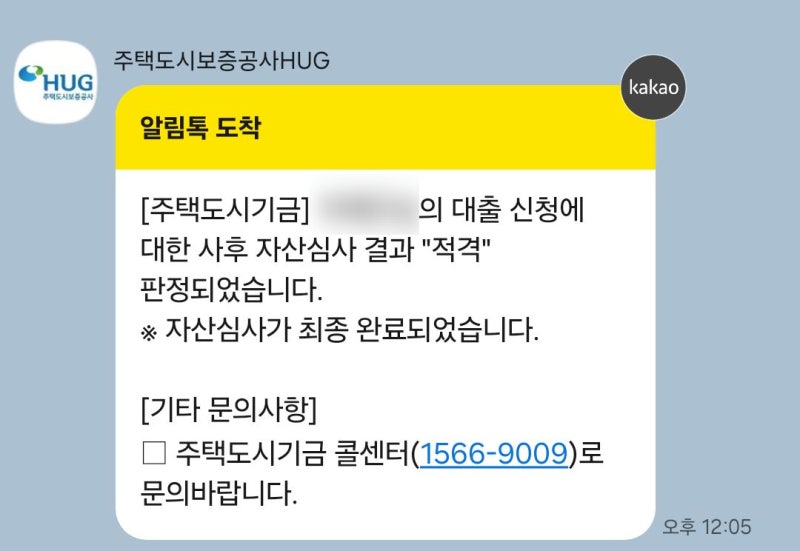
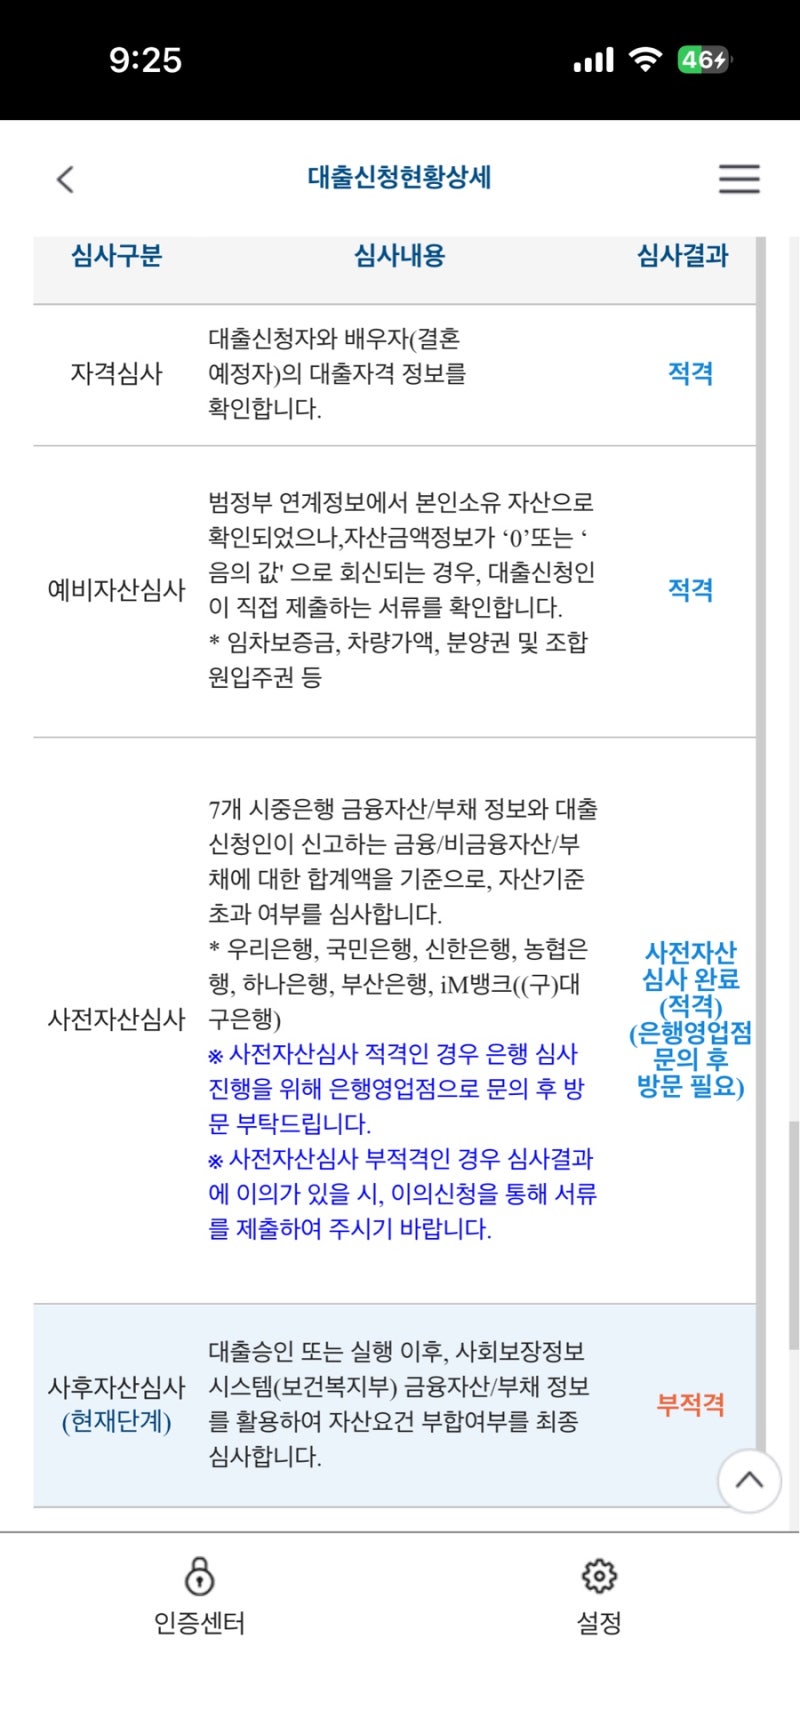
신생아 특례대출은 출산 가구의 주거 안정을 지원하기 위한 정책 대출로, 낮은 금리로 주택 구입 자금을 마련할 수 있어 많은 관심을 받고 있습니다. 특히 2026년에는 맞벌이 소득 기준이 2억 원으로 완화되는 등 자격 요건이 확대되어 더 많은 가구가 혜택을 받을 수 있게 되었습니다. 이 대출은 사전자산심사와 사후자산심사를 거쳐 최종 적격 여부가 결정됩니다.
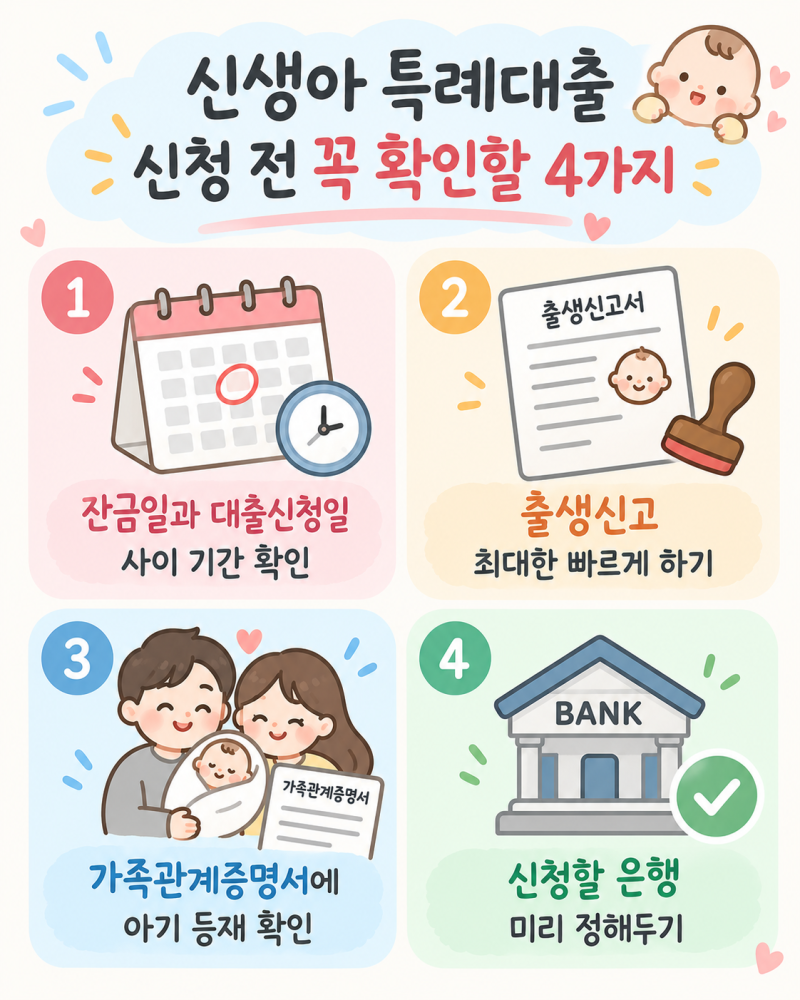
실제 후기들을 살펴보면, 사전자산심사에서는 적격 통보를 받았더라도 사후자산심사에서 부적격 판정을 받는 경우가 발생하고 있습니다. 이는 대출 신청 시점과 잔금일 사이의 자산 변동이나 예상치 못한 자산 항목이 반영될 수 있기 때문입니다. 특히 주택 구입자금대출은 신청일로부터 최소 50일 이후부터 대출 희망일 지정이 가능하여, 잔금일을 촉박하게 잡으면 심사 과정에서 어려움을 겪을 수 있습니다.
신생아 특례대출 사후자산심사 시에는 부동산, 자동차, 금융자산(예금, 주식, 펀드, 보험 해약환급금, 청약통장 등), 일반자산 등을 종합적으로 심사합니다. 주택청약 담보대출과 같이 부채로 분류되는 항목은 사후심사에 영향을 미치지 않는다고 알려져 있으나, 대출 약정서에 명시된 자산 초과 시 가산 금리 적용 및 기한이익 상실 조항을 면밀히 확인해야 합니다. 대출 실행 전 기금e든든이나 은행에 직접 문의하여 본인의 상황에 맞는 정확한 정보를 확인하는 것이 중요합니다.