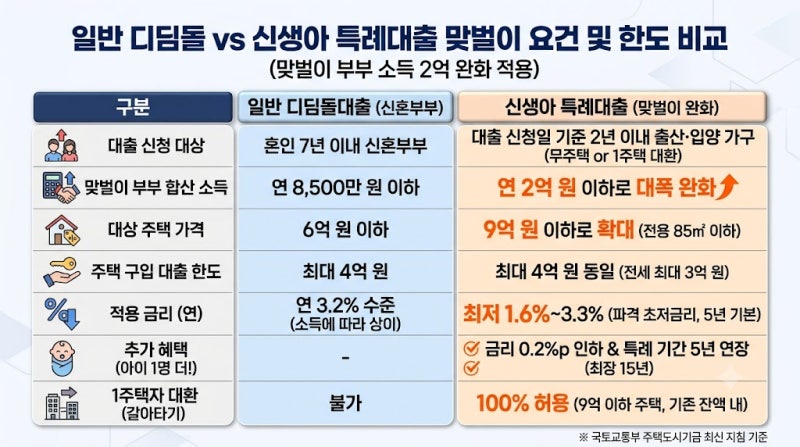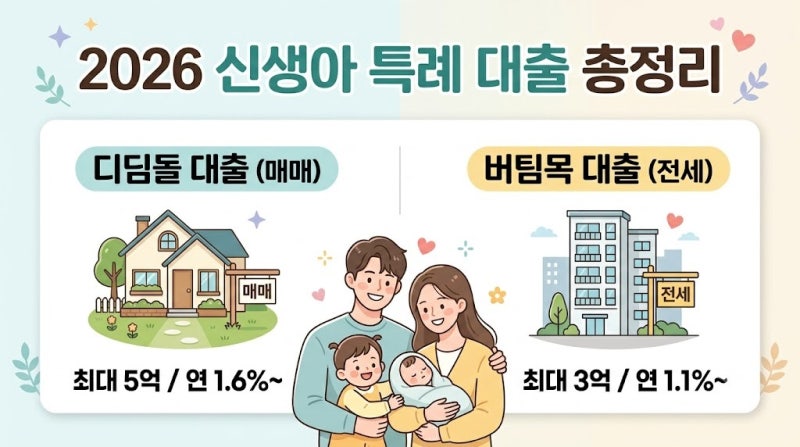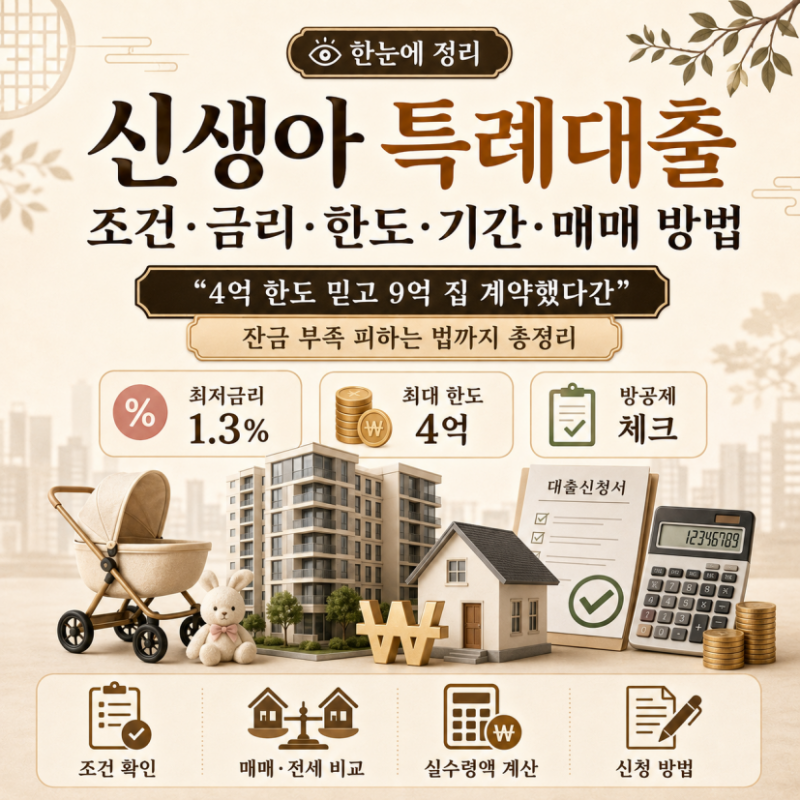

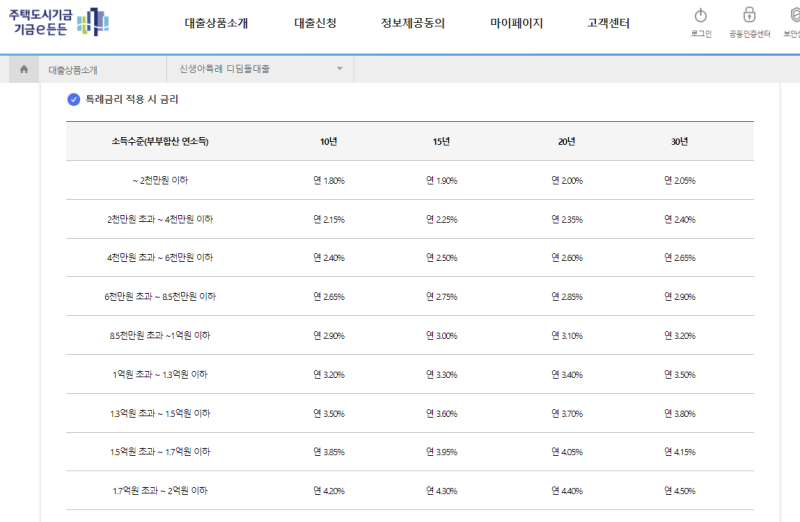

신생아 특례대출은 2026년에도 출산 가구의 주거비 부담을 덜어주는 핵심 정책 금융 상품으로 주목받고 있습니다. 고금리 기조 속에서도 최저 1%대 금리를 제공하며, 주택 구입자금인 디딤돌과 전세자금인 버팀목으로 나뉘어 지원됩니다.
특히 맞벌이 부부의 소득 기준이 2억 원으로 완화되어 혜택 대상이 더욱 확대되었습니다. 실제 사용자들은 한도가 4억 원으로 줄었음에도 불구하고, 시중 주택담보대출 금리와의 큰 차이로 인해 월 상환액을 크게 절감할 수 있다는 점을 가장 큰 장점으로 꼽고 있습니다.
4억 원 대출 시 시중 금리 대비 월 40만 원 이상 절약 가능하다는 분석이 있으며, 기존 대출을 갈아타는 대환 신청도 활발합니다. 신생아 특례대출 신청 전에는 기금e든든을 통한 모의계산으로 본인의 소득, 순자산, 주택 조건을 정확히 확인하는 것이 중요합니다.
임신 중에는 신청이 불가하며, 반드시 출생신고 후 자녀가 주민등록등본에 등재되어야 합니다. 이러한 세부 조건을 꼼꼼히 점검하여 최적의 대출 계획을 세우시길 바랍니다.