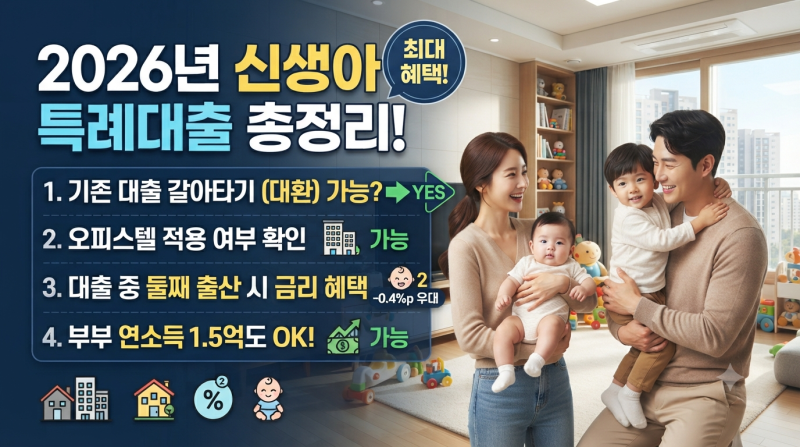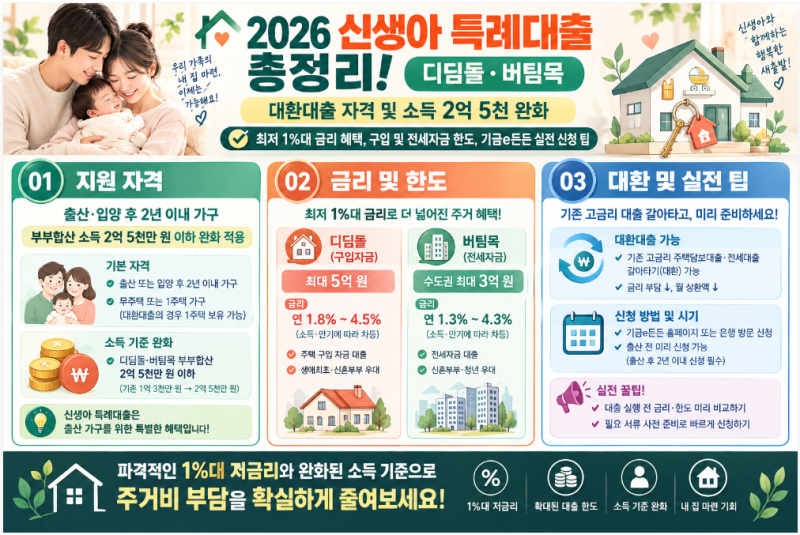

신생아 특례대출은 2024년 1월 1일 이후 출생아를 둔 가구를 대상으로 기존 주택담보대출을 저금리로 갈아탈 수 있는 기회를 제공하며 큰 주목을 받고 있습니다. 특히 둘째 아이 출산 시 추가 우대 혜택을 받을 수 있어, 고금리 시대에 이자 부담을 줄이려는 1주택자들에게 실질적인 대안으로 떠오르고 있습니다. 이는 주거 안정과 출산 장려를 위한 정부 정책의 일환입니다.
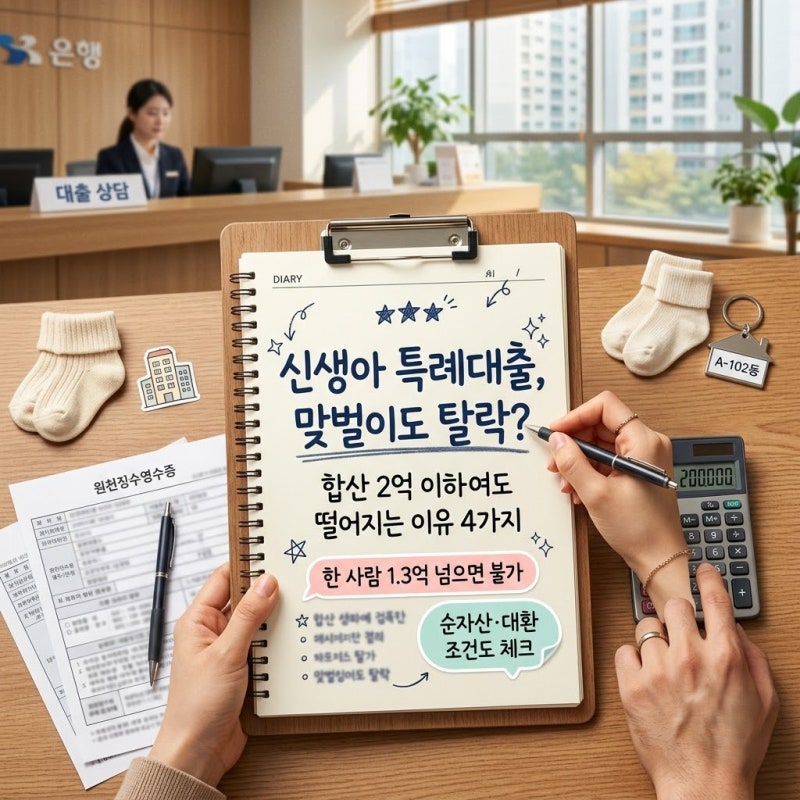
실제 사례에서는 둘째 출산 후 신생아 특례대출로 5억 원을 2.9% 금리로 대환하고 체증식 상환 방식을 선택하여 초기 부담을 낮춘 경우가 확인됩니다. 그러나 신규 대출과 달리 대환 대출은 부부합산 연소득 1.3억 원이라는 엄격한 소득 제한이 적용됩니다. 개인의 소득, 자산, 주택 조건, 자녀 수에 따라 심사 결과가 달라질 수 있음을 인지해야 합니다.
대환을 고려한다면 대출 신청일 기준 2년 이내 출산 여부와 함께 청약통장 가입 기간 등 우대이율 조건을 꼼꼼히 확인하는 것이 중요합니다. 또한 체증식 상환이나 1년 유예와 같은 상환 방식 선택이 장기적인 이자 부담에 미치는 영향을 신중하게 계산해야 합니다. 기존 고금리 대출을 신생아 특례대출로 갈아타면 연간 수백만 원의 이자를 절감할 수 있어, 자신의 조건에 맞는 최적의 방법을 모색해야 합니다.