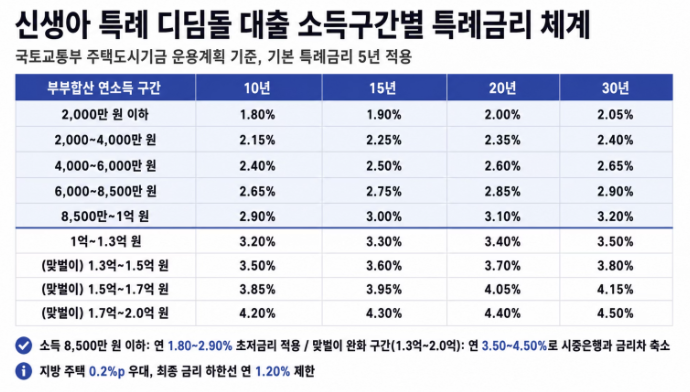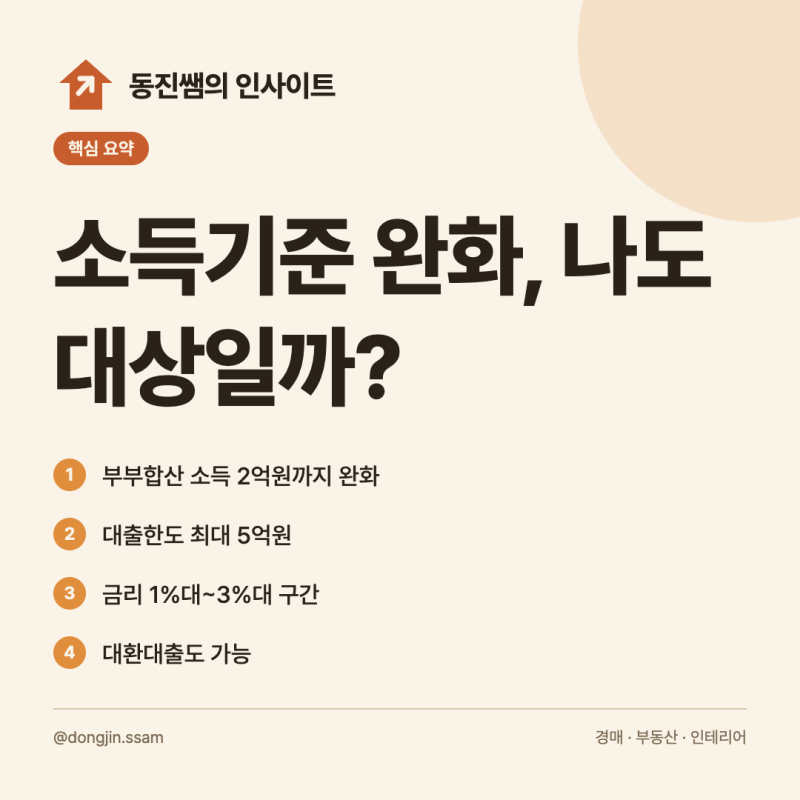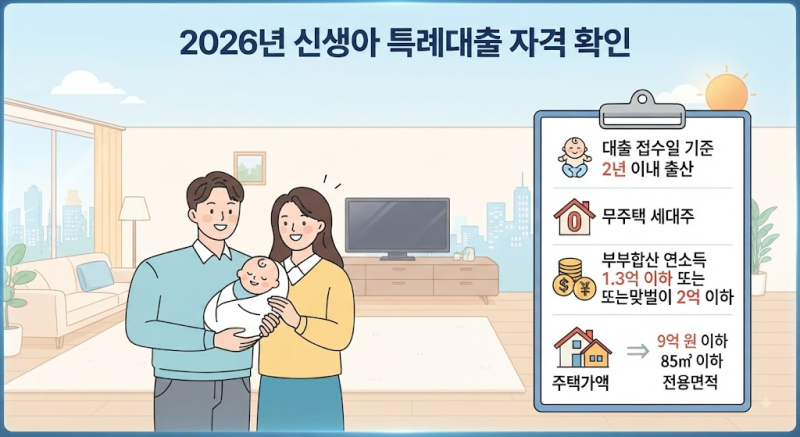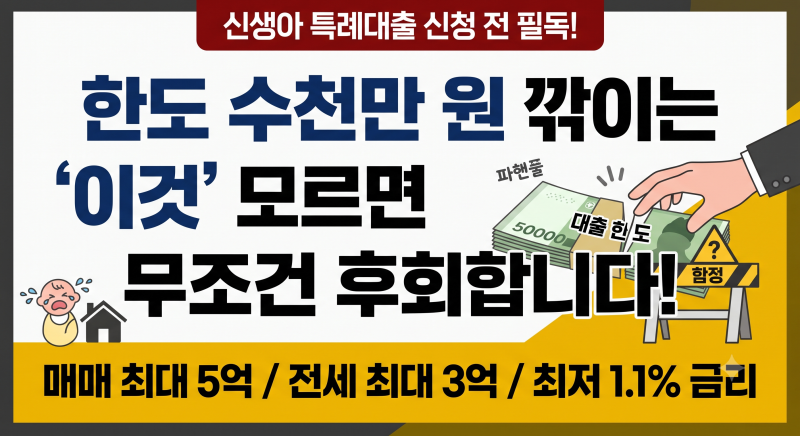

신생아 특례대출은 출산 장려를 목적으로 하는 정책 대출로, 시중 은행보다 저렴한 금리를 제공하여 많은 부모님들이 관심을 가지고 있습니다. 특히 매매 및 전세 조건, 금리, 한도, 대환 방법 등 다양한 측면에서 혜택을 제공하고 있으며, 2023년 1월 1일 이후 출생아부터 적용되는 출산 기준과 부부합산 연소득 1.3억 원 이하, 순자산가액 5.11억 원 이하(매매) 등의 자격 조건을 충족해야 합니다. 주택 가격 9억 원 이하, 전용면적 85㎡ 이하의 주택에 대해 최대 5억 원까지 대출이 가능합니다.
신생아 특례대출을 경매 물건 구입에 활용하는 것에 대해서는 블로거들 사이에서 의견이 나뉘고 있습니다. 원칙적으로는 경매 물건 구입이 가능하다고 하지만, 대출 심사 기간과 잔금 납부 기한의 시기적 불일치로 인해 사실상 어렵다는 의견이 많습니다. 경매 낙찰 후 매각허가결정 확정일로부터 통상 1개월 이내에 잔금을 납부해야 하지만, 신생아 특례대출 심사는 30~50일이 소요되어 잔금 납부 기한을 맞추기 어렵기 때문입니다. 이에 따라 경락대출을 받은 후 3개월 이내에 신생아 특례대출로 대환하는 방법을 대안으로 제시하는 블로거도 있습니다.
경매 물건에 대한 신생아 특례대출은 낙찰금액을 기준으로 적용되며, 낙찰금액과 KB시세 모두 9억 원 이하여야 합니다. 실제 대출 가능한 최대 금액은 낙찰가 기준 70%(생애최초 80%)로 최대 4억 원까지입니다. 잔금 납부 기한 연장 신청이나 재매각 시 지연이자를 납부하는 방법도 있지만, 이는 법원의 재량에 달려있거나 차순위 매수신고인이 없는 경우에 한정되는 등 불확실성이 크므로 신중하게 접근해야 합니다. 따라서 경매를 통해 신생아 특례대출을 이용하려는 경우, 대출 심사 기간과 잔금 납부 기한을 면밀히 고려하여 전략을 세우는 것이 중요합니다.