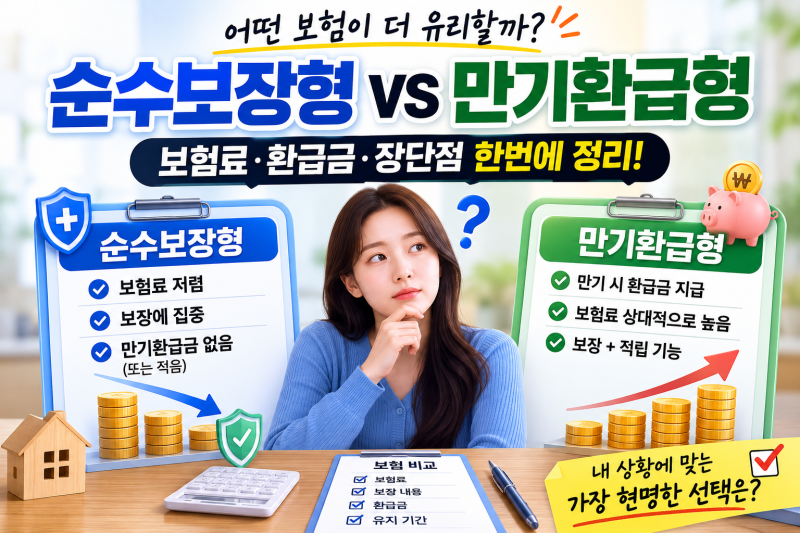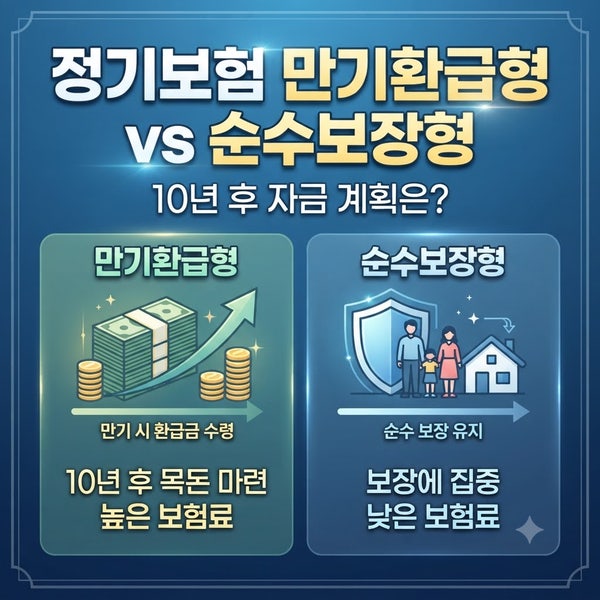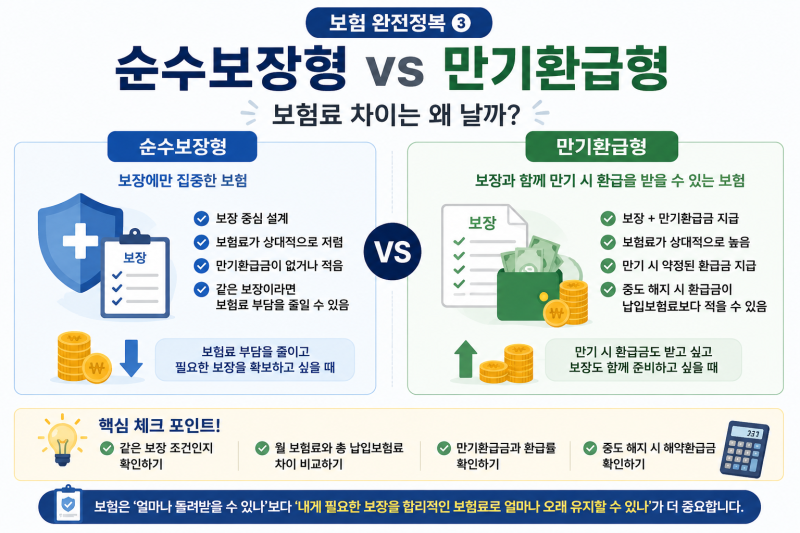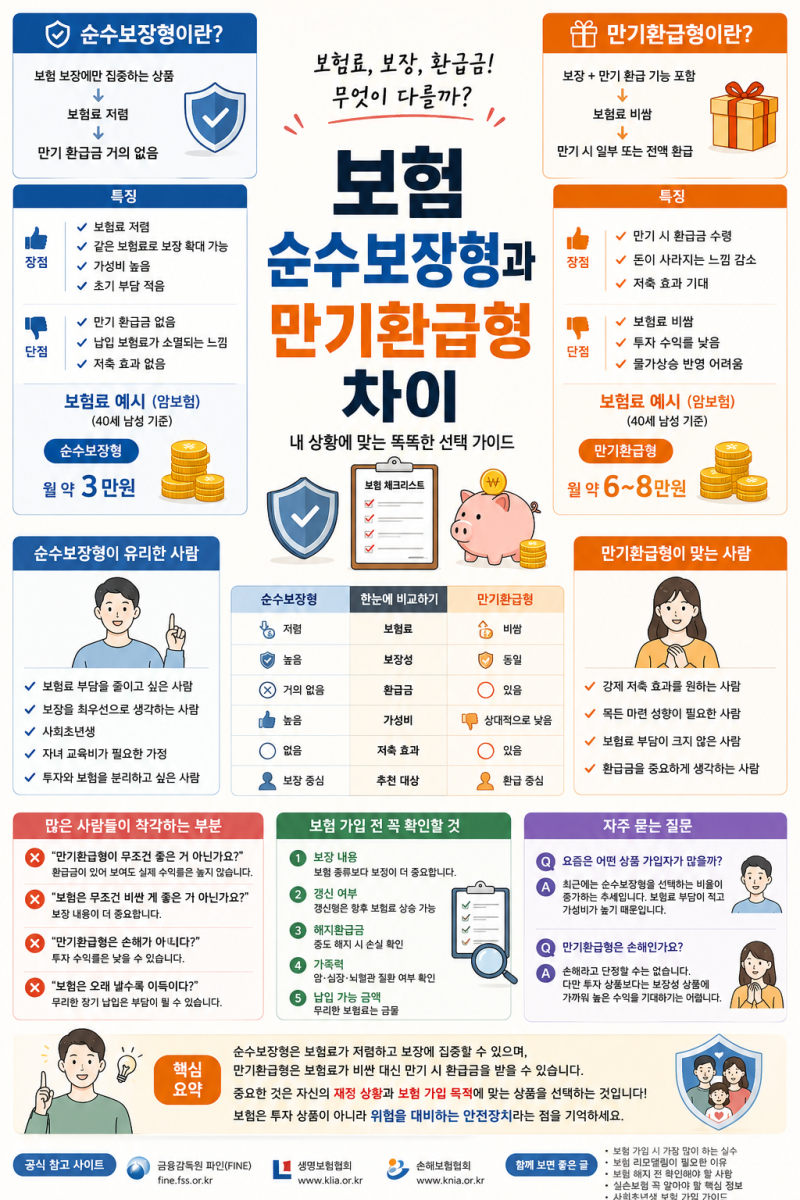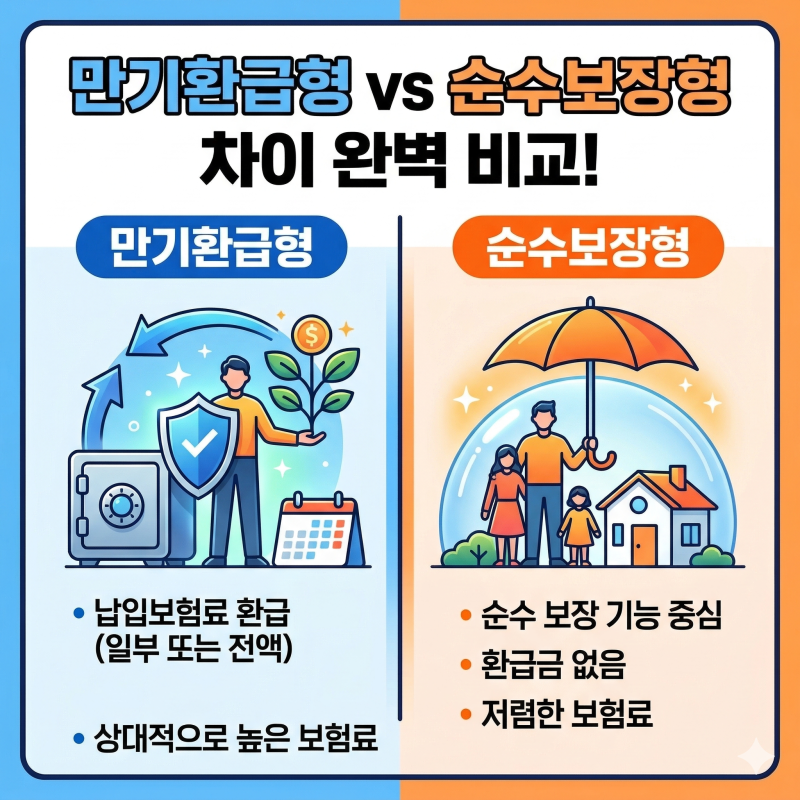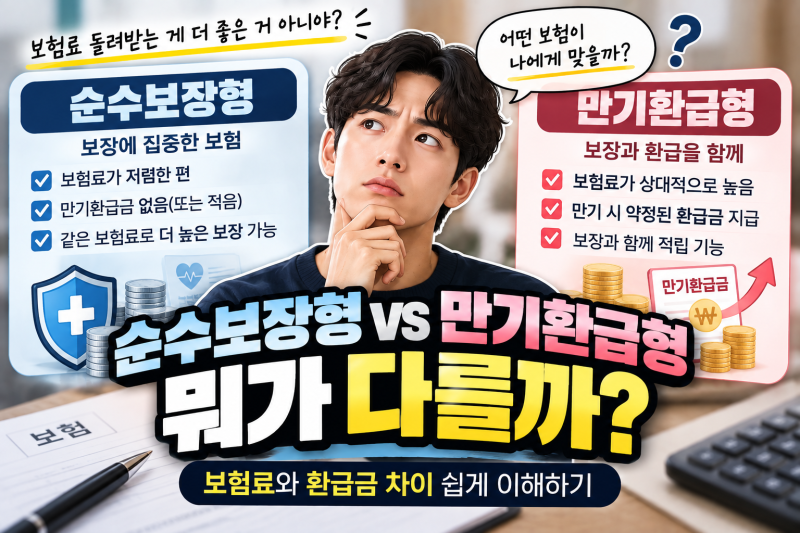
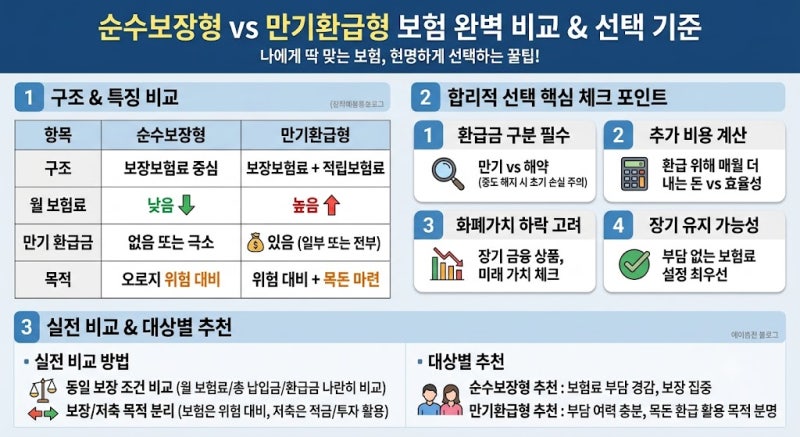

순수보장형보험은 만기 시 환급금이 없거나 매우 적은 대신, 질병이나 사고 등 약관에 명시된 위험 보장에만 집중하여 월 납입 보험료 부담을 낮춘 형태입니다.
많은 소비자들이 만기환급형 보험과 비교하며, 보험료를 돌려받지 못하는 것에 대한 의문을 가지지만, 순수하게 보장 기능에 초점을 맞춘 합리적인 선택지로 주목받고 있습니다. 이는 보험의 본질적인 목적인 위험 대비에 충실한 구조를 제공합니다.
실제 블로그 후기에서는 순수보장형이 동일 보장 대비 저렴한 보험료로 장기 유지에 유리하다는 점을 장점으로 꼽습니다. 반면, 만기 시 환급금이 없다는 점을 단점으로 인식하기도 합니다.
그러나 만기환급형의 환급금은 결국 추가 적립 보험료로 구성되며, 중도 해지 시에는 원금 손실이 발생할 수 있어 만기환급금과 해약환급금의 차이를 정확히 이해하는 것이 중요합니다.
블로거들은 보험 가입 전 환급금 유무보다는 보험의 목적과 장기적인 재정 계획을 고려할 것을 조언합니다.
만기환급형을 선택할 경우, 환급을 위해 추가로 납입하는 비용이 합리적인지, 그리고 해당 금액을 다른 투자처에 활용했을 때의 기회비용까지 면밀히 따져보는 것이 현명한 선택을 위한 핵심 체크포인트가 됩니다.