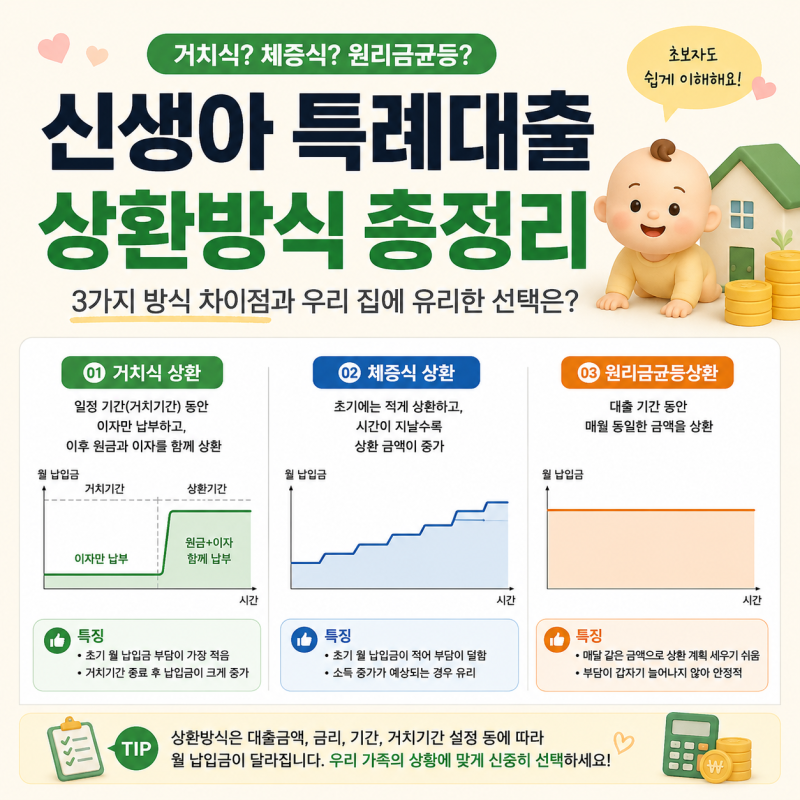
신생아 특례대출은 저금리 혜택으로 주목받으며, 원리금균등 상환 방식은 매월 일정한 금액을 납부하여 가계 재정 계획 수립에 유리합니다. , 대출 한도가 4억 원으로 조정되는 등 정책 변화 속에서도 안정적인 상환을 원하는 이들에게 선호됩니다.
초기 5년간 특례 금리 이후 금리 변동 가능성을 고려한 계획이 중요합니다. 사용자들은 원리금균등 방식이 매월 동일한 상환액으로 가계부 관리가 용이하다는 점을 장점으로 꼽습니다.
그러나 대출 초반에는 원금보다 이자 납부 비중이 높아 총 이자액이 원금균등 방식보다 많아질 수 있습니다. 이는 장기적인 총 상환 비용에 영향을 미치므로 신중한 접근이 필요합니다.
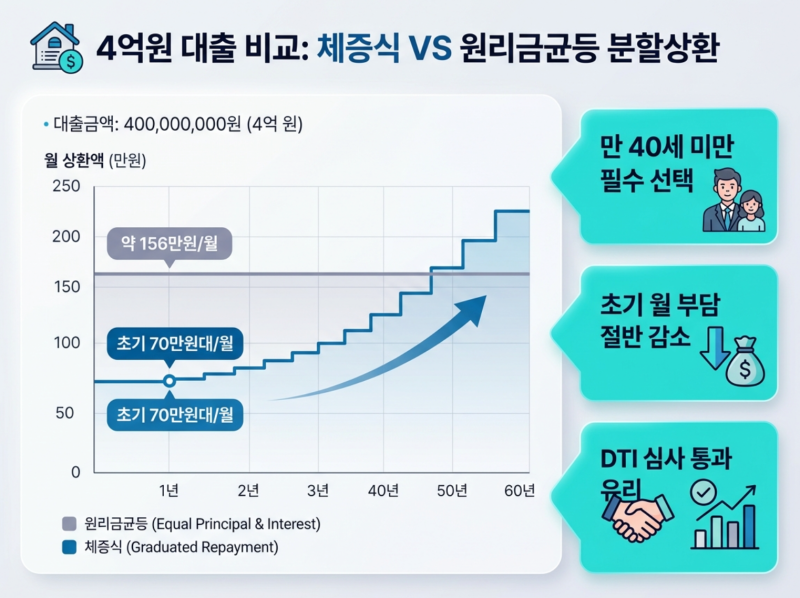
신생아 특례대출 원리금균등 이용 시, 4억 원 대출에 30년 만기라면 월 약 169만 원을 상환합니다. 대출 기간을 길게 설정하면 월 부담은 줄지만 총 이자액은 크게 늘어납니다.
본인의 소득 증가 가능성과 재정 계획을 고려하여 최적의 상환 기간을 선택하는 것이 현명합니다.