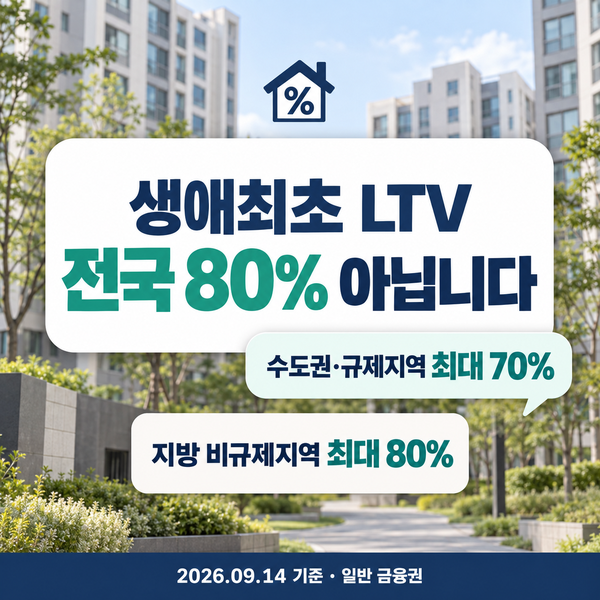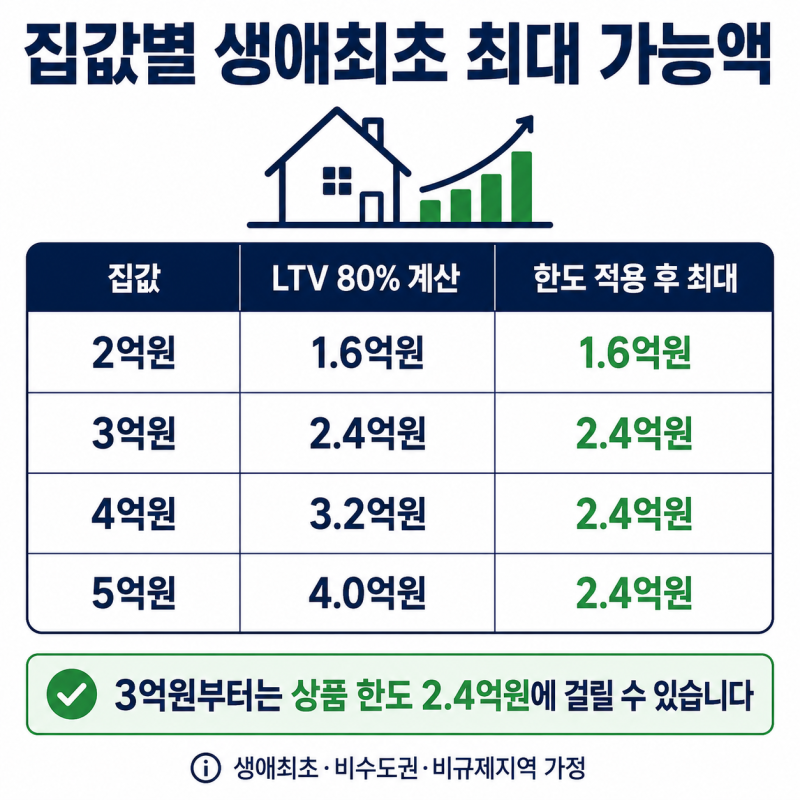

생애최초 주택 구입자를 위한 대출은 주택담보대출(주담대)의 핵심 요소로, LTV(주택담보대출비율)에 대한 관심이 높습니다. 많은 이들이 생애최초 대출 시 LTV 80%를 기대하지만, 실제로는 지역 및 규제 상황에 따라 최대 70%가 적용되는 경우가 많습니다.
특히 수도권과 규제지역에서는 LTV가 강화되어 실제 대출 가능 금액을 정확히 파악하는 것이 중요합니다.
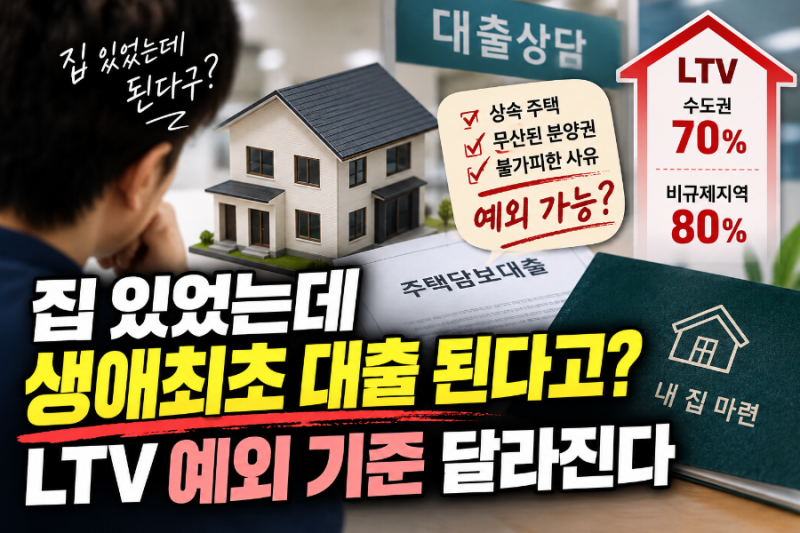
실제 블로그 후기들을 살펴보면, 생애최초 LTV가 80%로 알려져 있음에도 불구하고 수도권 및 규제지역에서는 70%가 적용되어 예상보다 대출 한도가 낮아지는 경우가 많다고 지적합니다.
LTV 상한선 외에도 DSR(총부채원리금상환비율) 및 스트레스 DSR 등 추가 규제가 적용되어 실제 대출액은 더욱 줄어들 수 있습니다. 생애최초 대출을 계획한다면, 담보 주택의 소재지가 수도권 또는 규제지역에 해당하는지 먼저 확인해야 합니다.
단순히 현재 무주택자라고 해서 생애최초 자격이 주어지는 것이 아니며, 과거 주택 소유 이력이나 상속 등 예외 기준에 대한 금융당국의 유권해석을 면밀히 살펴볼 필요가 있습니다.