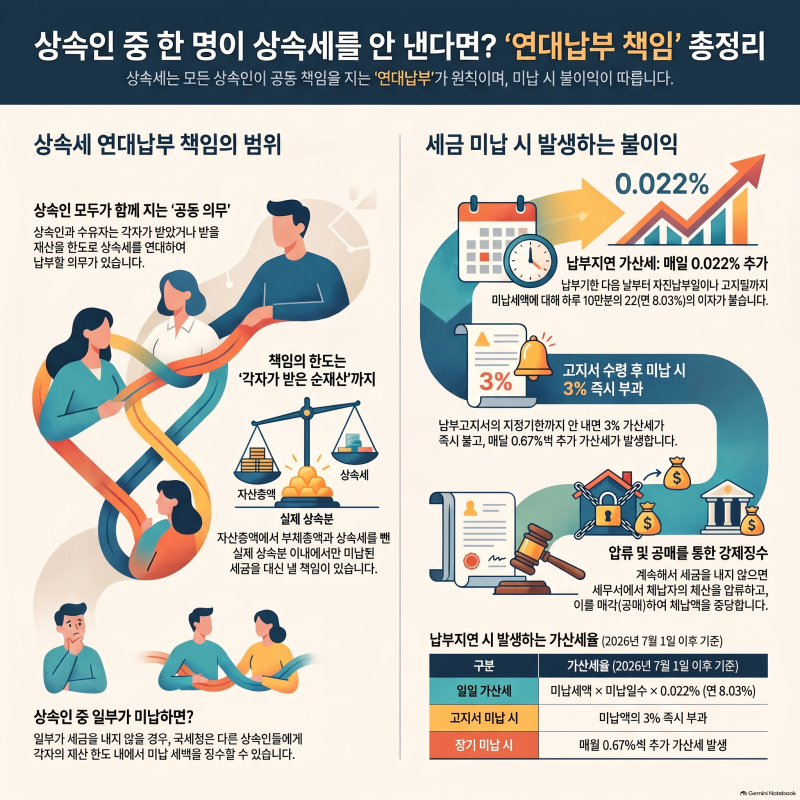

상속세 연대납부 한도는 상속인이 실제 취득한 경제적 이익을 기준으로 산정됩니다. 공동상속인은 자신의 상속세뿐만 아니라 다른 공동상속인의 상속세에 대해서도 자신이 받은 재산을 한도로 연대납부의무를 부담합니다. 특히 상속을 포기한 경우에도 세법상 상속인으로 간주되어 연대납세의무가 발생할 수 있으며, 이 한도 계산 방식에 따라 납부 금액이 크게 달라질 수 있습니다.
실제 사례를 보면, 사전 증여 재산이 상속세 연대납부 한도 계산에 포함될 때 이미 납부한 증여세는 반드시 공제되어야 합니다. 만약 증여세를 공제하지 않고 연대납부 한도를 산정하면, 실제 취득 재산보다 과도한 의무를 부담하게 되어 위법하다는 대법원 판례가 있습니다. 따라서 상속세 연대납부의무를 계산할 때는 사전 증여 재산과 그에 따른 증여세 공제 여부를 면밀히 확인해야 합니다.
상속세 연대납부의무는 상속인 각자가 받았거나 받을 재산을 한도로 적용됩니다. 이는 주된 납세자가 세금을 내지 못할 때 다른 상속인이 대신 부담하는 의무로, 실무에서 금액이 커지는 경우가 많습니다. 따라서 상속세 계획 시에는 연대납부 한도 계산법과 사전 증여 재산의 증여세 공제 여부를 정확히 파악하여 불필요한 세금 부담을 줄이는 것이 중요합니다.