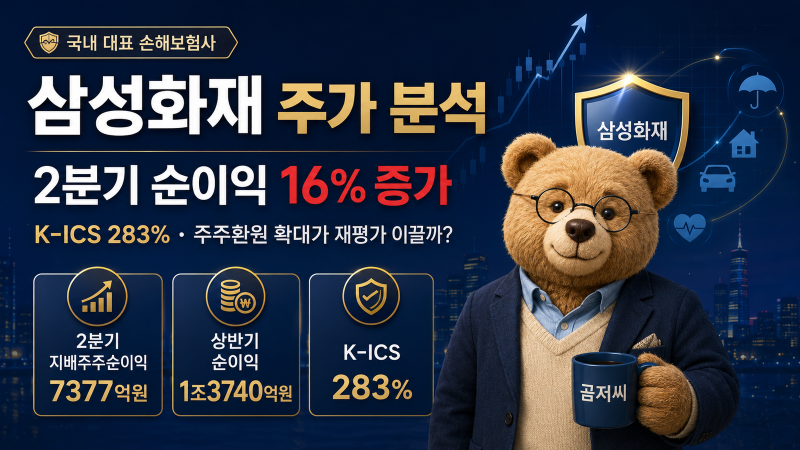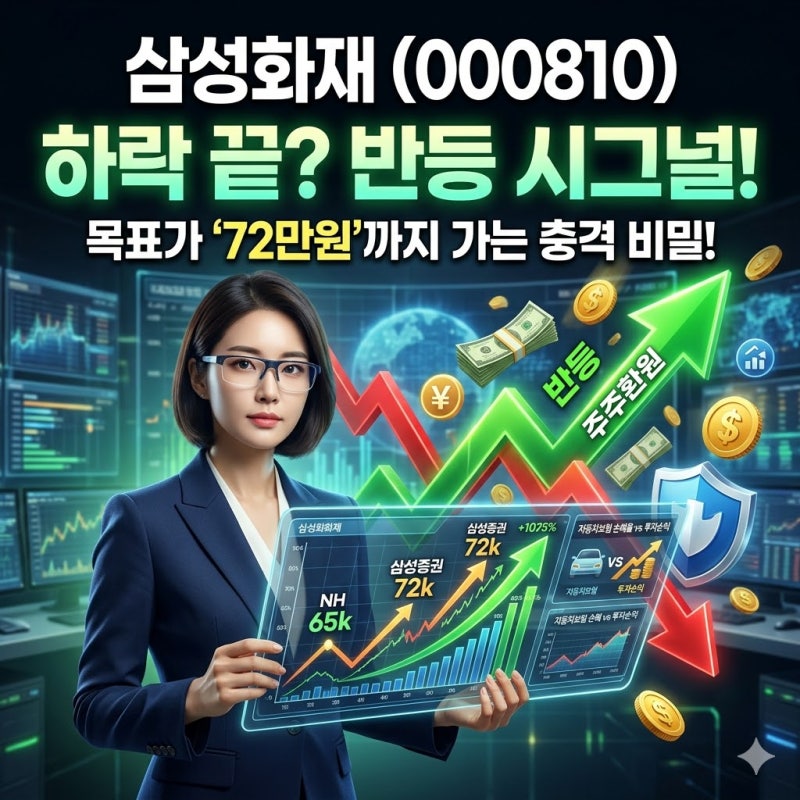
삼성화재는 2026년 상반기 사상 최대 실적을 기록하며 투자자들의 주목을 받았습니다. 특히 2분기 지배주주 순이익이 전년 동기 대비 15.7% 증가하는 등 긍정적인 지표를 보였습니다. 이러한 실적 개선은 보험과 투자 부문이 함께 성장한 결과로 분석되며, 외국인 지분율이 58%에 달하는 등 시장의 높은 관심을 받고 있습니다. 국내 민간기업 최초로 S&P 'AA' 등급을 획득하며 자본 건전성 또한 업계 최고 수준임을 입증했습니다.
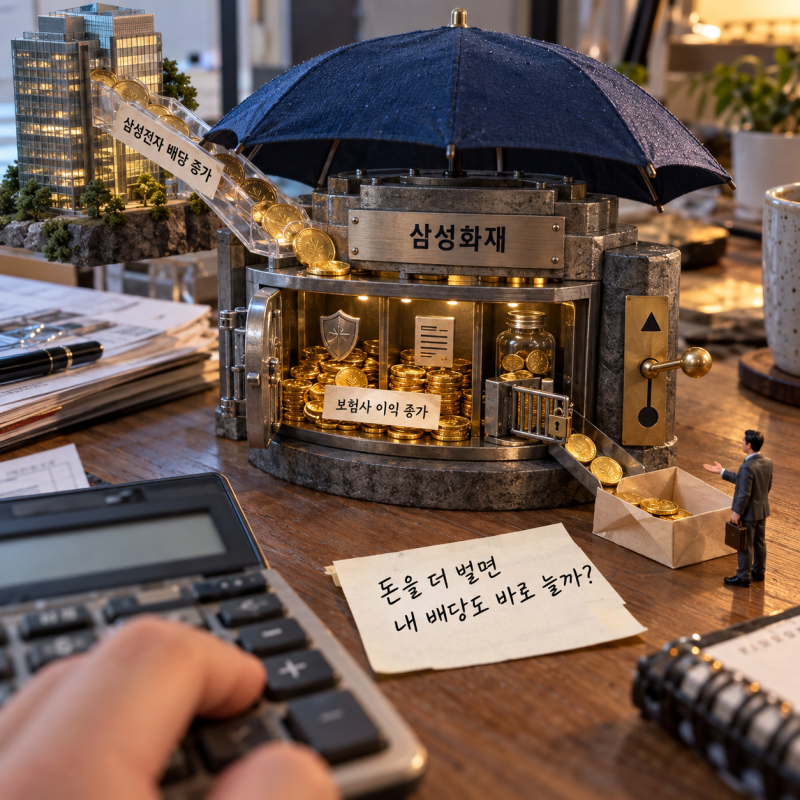
하지만 일각에서는 삼성화재의 실적 상승 요인에 대한 심층적인 분석이 필요하다는 의견이 제기됩니다. 특히 삼성전자 지분에서 발생하는 투자 손익이 전체 실적에 미치는 영향이 크다는 점이 주요 논점으로 부각됩니다. 삼성전자 특별배당 효과로 투자 손익이 급증한 반면, 본업인 자동차보험 손해율 상승과 장기보험 예실차 부진 등 보험 영업 부문의 수익성 약화 우려도 존재합니다. CSM(보험계약마진) 감소 또한 장기적인 성장 기대치를 낮출 수 있는 변수로 지목됩니다.
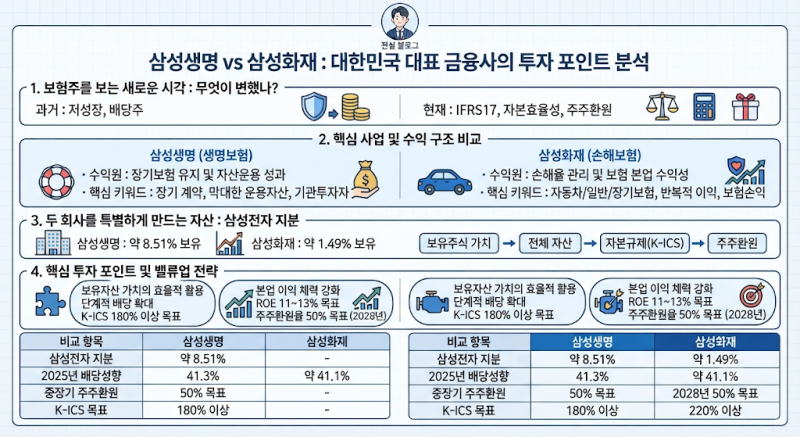
삼성화재의 주가 향방을 가늠하기 위해서는 최대 실적의 지속성과 주주환원 정책의 실질적인 현금 흐름을 면밀히 살펴야 합니다. 2028년 총 주주환원율 50% 로드맵이 현금배당만을 의미하는 것은 아니므로, 재투자, 자본 유지, 자사주 정책을 종합적으로 고려해야 합니다. 또한, 삼성전자 특별배당의 낙수효과와 함께 자본 급증에 따른 ROE 희석, 해약환급금준비금 규모 등 잠재적 리스크 요인도 함께 확인하는 것이 중요합니다.