비례보상은 실제 발생한 손해를 기준으로 여러 보험사가 나누어 보상하는 방식입니다. 실손보험 중복 가입 시 비례보상이 적용되지만, 자기부담금을 줄이는 등 오히려 유리할 수 있습니다.
두 상품의 보장이 동일하거나 보험료 부담이 크다면 한 개를 해지하는 것이 현명할 수 있습니다. 많은 분들이 실손보험 중복 가입에 대해 오해하고 있습니다. 특히 '비례보상'이라는 단어 때문에 두 개를 가입하면 무조건 손해라고 생각하는 경향이 큽니다.
하지만 비례보상의 정확한 의미를 알면 실손보험 중복 가입이 반드시 불리한 것만은 아니라는 점을 이해할 수 있습니다. 오늘은 비례보상이 무엇인지 명확히 알아보고, 실손보험 중복 가입 시 현명한 판단을 내릴 수 있는 기준을 제시해 드리고자 합니다.
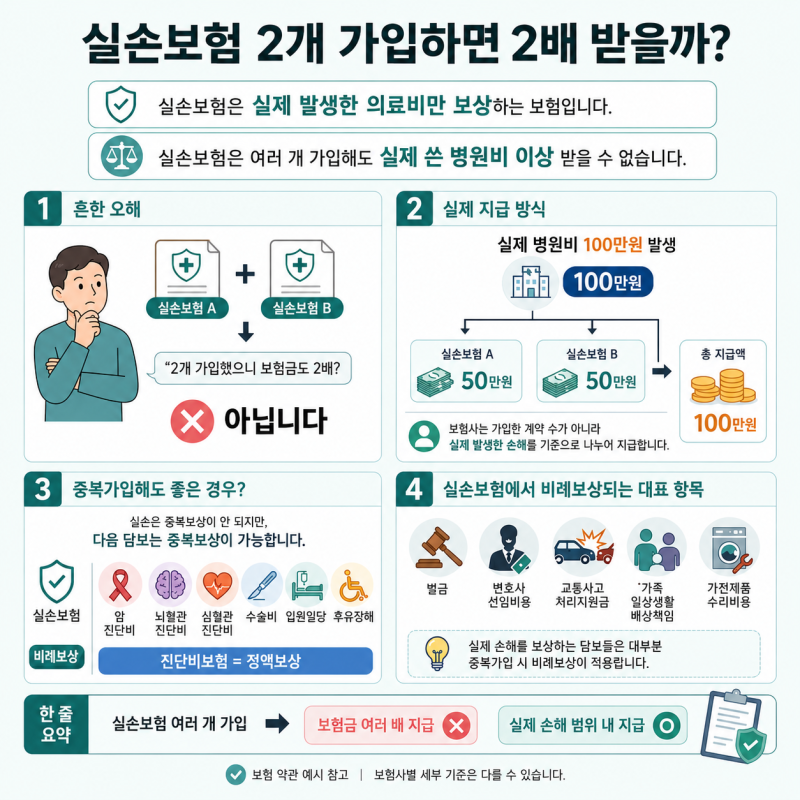
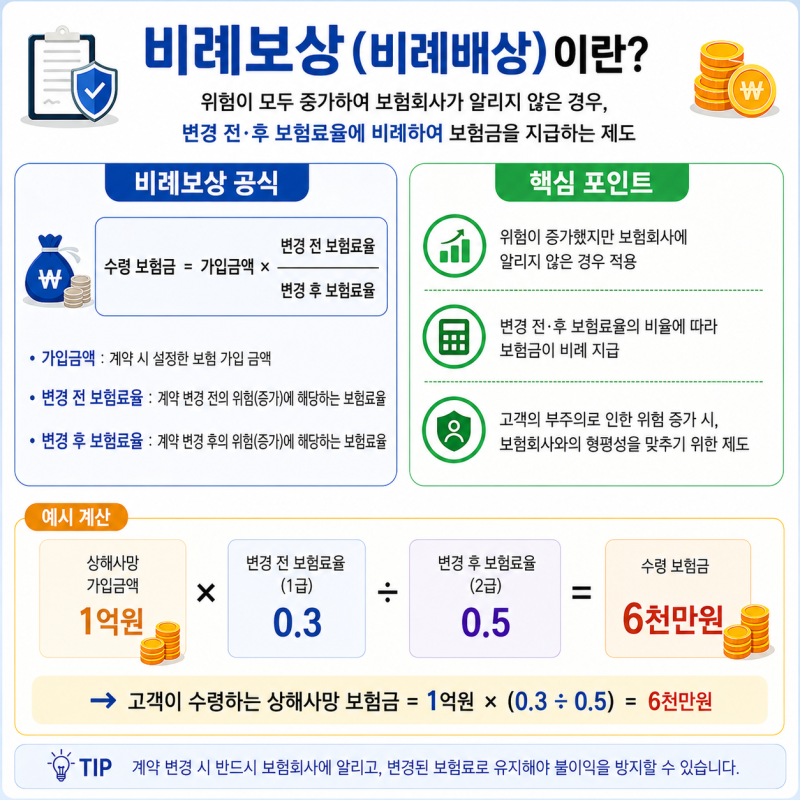
비례보상이란 실제 발생한 손해액을 기준으로 여러 보험사가 각자의 가입 금액에 따라 나누어 보상하는 방식입니다. 예를 들어 100만 원의 병원비가 발생했을 때, 두 개의 실손보험에 가입되어 있다면 각 보험사가 50만 원씩 보상하여 총 100만 원을 지급하는 식입니다.
이는 실제 손해액을 초과하여 보험금을 받을 수 없다는 원칙에 기반합니다. 반면 정액보상은 실제 손해와 관계없이 약정된 금액을 지급하는 방식입니다. 실손의료비 외에도 벌금, 교통사고처리 지원금, 가족일상생활배상 책임 등 다양한 담보에 비례보상 원칙이 적용됩니다.
중요한 것은 비례보상이 자기부담금을 줄이는 데 유리하게 작용할 수 있다는 점입니다. 따라서 실손보험을 두 개 가입했다고 해서 무조건 해지할 필요는 없습니다. 자기부담금이 높은 상품을 두 개 가입한 경우 오히려 총 자기부담금을 줄이는 데 도움이 될 수 있습니다.
하지만 두 상품의 보장 내용이 거의 동일하거나, 갱신형 보험료 부담이 지속적으로 커진다면 한 개를 해지하는 것이 더 합리적일 수 있습니다. 자신의 보험 가입 현황과 재정 상태를 면밀히 검토하여 가장 효율적인 보험 유지 전략을 세우는 것이 중요합니다.
두 상품의 보장이 동일하거나 보험료 부담이 크다면 한 개를 해지하는 것이 현명할 수 있습니다. 많은 분들이 실손보험 중복 가입에 대해 오해하고 있습니다. 특히 '비례보상'이라는 단어 때문에 두 개를 가입하면 무조건 손해라고 생각하는 경향이 큽니다.
하지만 비례보상의 정확한 의미를 알면 실손보험 중복 가입이 반드시 불리한 것만은 아니라는 점을 이해할 수 있습니다. 오늘은 비례보상이 무엇인지 명확히 알아보고, 실손보험 중복 가입 시 현명한 판단을 내릴 수 있는 기준을 제시해 드리고자 합니다.
비례보상이란 실제 발생한 손해액을 기준으로 여러 보험사가 각자의 가입 금액에 따라 나누어 보상하는 방식입니다. 예를 들어 100만 원의 병원비가 발생했을 때, 두 개의 실손보험에 가입되어 있다면 각 보험사가 50만 원씩 보상하여 총 100만 원을 지급하는 식입니다.
이는 실제 손해액을 초과하여 보험금을 받을 수 없다는 원칙에 기반합니다. 반면 정액보상은 실제 손해와 관계없이 약정된 금액을 지급하는 방식입니다. 실손의료비 외에도 벌금, 교통사고처리 지원금, 가족일상생활배상 책임 등 다양한 담보에 비례보상 원칙이 적용됩니다.
중요한 것은 비례보상이 자기부담금을 줄이는 데 유리하게 작용할 수 있다는 점입니다. 따라서 실손보험을 두 개 가입했다고 해서 무조건 해지할 필요는 없습니다. 자기부담금이 높은 상품을 두 개 가입한 경우 오히려 총 자기부담금을 줄이는 데 도움이 될 수 있습니다.
하지만 두 상품의 보장 내용이 거의 동일하거나, 갱신형 보험료 부담이 지속적으로 커진다면 한 개를 해지하는 것이 더 합리적일 수 있습니다. 자신의 보험 가입 현황과 재정 상태를 면밀히 검토하여 가장 효율적인 보험 유지 전략을 세우는 것이 중요합니다.