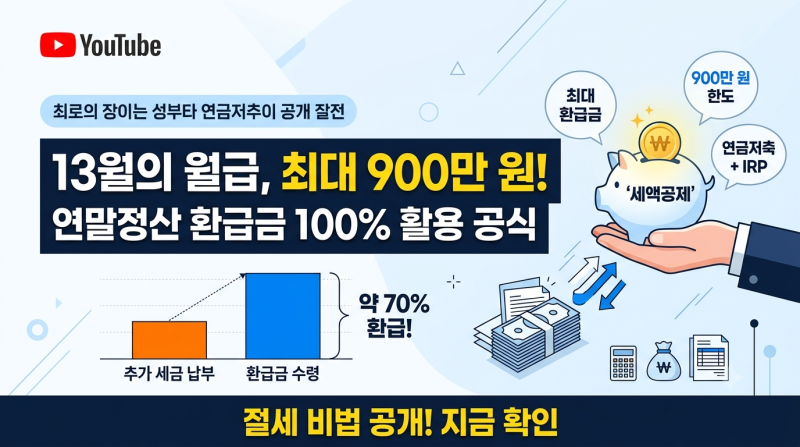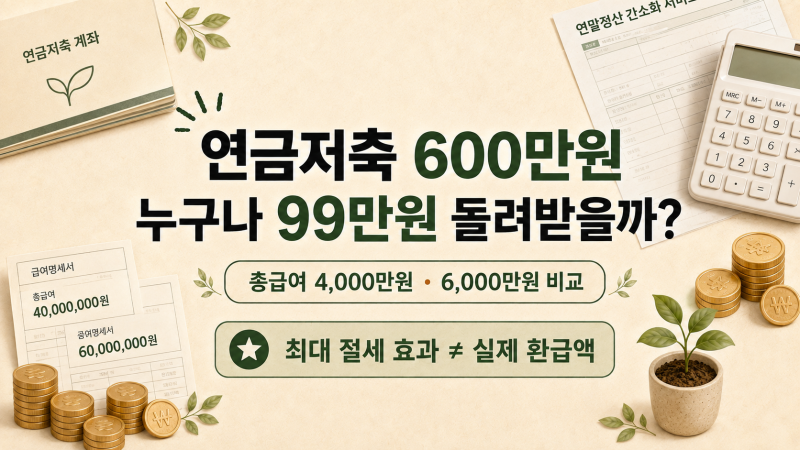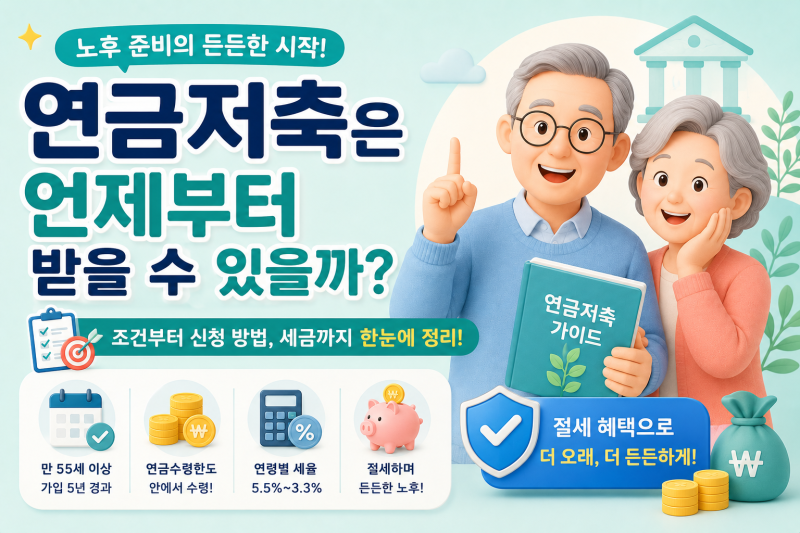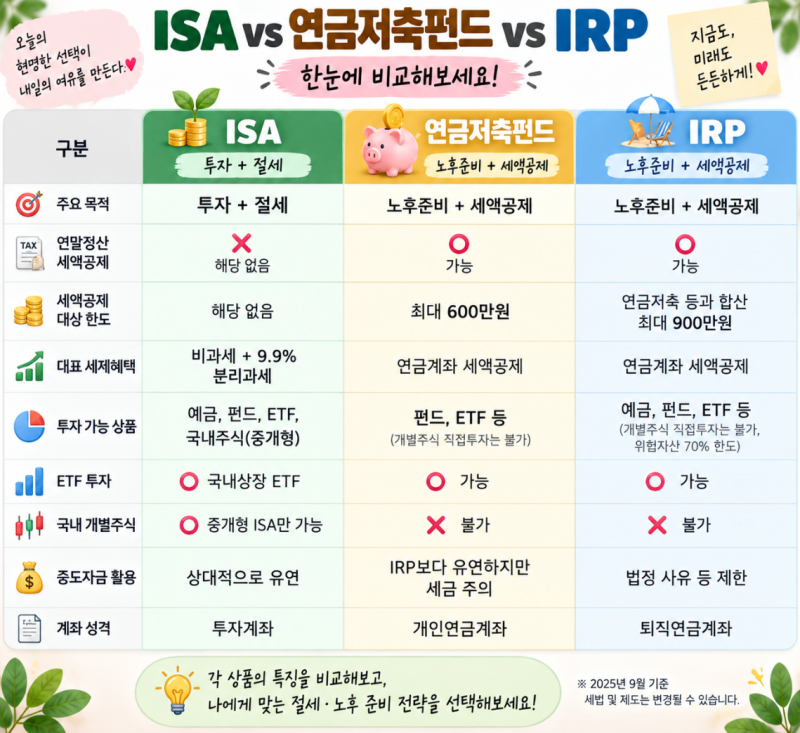
연금저축펀드는 노후 자금 마련과 동시에 연말정산 세액공제 혜택을 받을 수 있어 많은 직장인에게 주목받는 금융 상품입니다. 연간 600만원 납입 시 최대 99만원까지 환급받을 수 있다는 점이 큰 장점으로 부각됩니다.
이는 미래 투자와 현재 절세 효과를 동시에 누릴 수 있는 효과적인 재테크 수단으로 인식됩니다. 실제 사용자들은 총급여 구간에 따라 16.5% 또는 13.2%의 세액공제율이 적용되는 점을 중요하게 고려합니다.
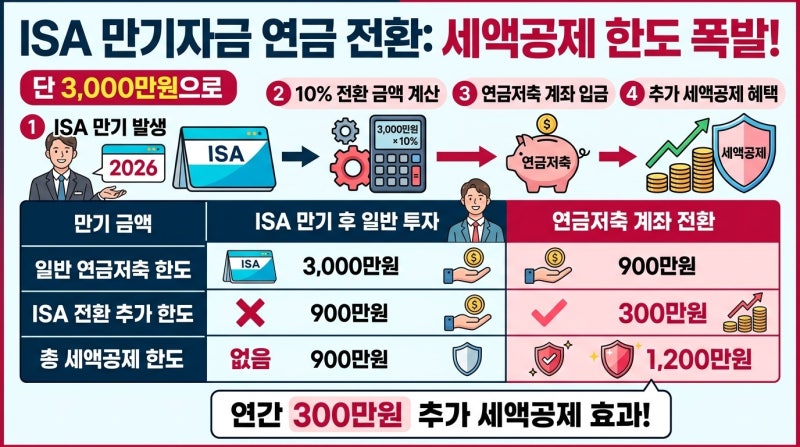
연금저축펀드는 IRP와 달리 위험자산 투자 비중을 100%까지 가져갈 수 있어 공격적인 투자를 선호하는 이들에게 유리합니다. 세액공제 한도를 초과하는 납입액도 과세 이연 혜택을 받을 수 있어 장기 자산 증식에 기여합니다.
그러나 연금저축펀드 가입 시 단순히 99만원 환급만을 기대하기보다, 본인의 결정세액이 0원인 경우 세액공제 효과를 보지 못할 수 있다는 점을 반드시 확인해야 합니다.
증권사별 계좌 개설 프로모션을 활용하면 추가 혜택을 얻을 수 있으며, 노후 자금 마련이라는 본래 목적에 맞게 중도 인출 시 불이익을 최소화하는 전략도 중요합니다.
이는 미래 투자와 현재 절세 효과를 동시에 누릴 수 있는 효과적인 재테크 수단으로 인식됩니다. 실제 사용자들은 총급여 구간에 따라 16.5% 또는 13.2%의 세액공제율이 적용되는 점을 중요하게 고려합니다.
연금저축펀드는 IRP와 달리 위험자산 투자 비중을 100%까지 가져갈 수 있어 공격적인 투자를 선호하는 이들에게 유리합니다. 세액공제 한도를 초과하는 납입액도 과세 이연 혜택을 받을 수 있어 장기 자산 증식에 기여합니다.
그러나 연금저축펀드 가입 시 단순히 99만원 환급만을 기대하기보다, 본인의 결정세액이 0원인 경우 세액공제 효과를 보지 못할 수 있다는 점을 반드시 확인해야 합니다.
증권사별 계좌 개설 프로모션을 활용하면 추가 혜택을 얻을 수 있으며, 노후 자금 마련이라는 본래 목적에 맞게 중도 인출 시 불이익을 최소화하는 전략도 중요합니다.