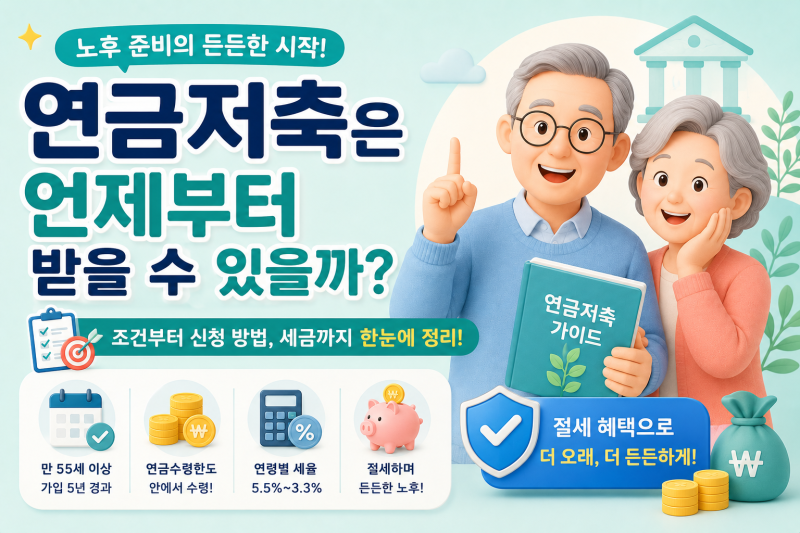

연금저축은 노후 자금 마련과 동시에 세액공제 혜택을 누릴 수 있어 많은 분들이 주목하는 대표적인 사적연금 상품입니다. 특히 연말정산 시즌이 다가오면 얼마나 납입해야 최대 혜택을 받을 수 있을지, 실제 환급액은 얼마가 될지에 대한 관심이 크게 증가하고 있습니다.
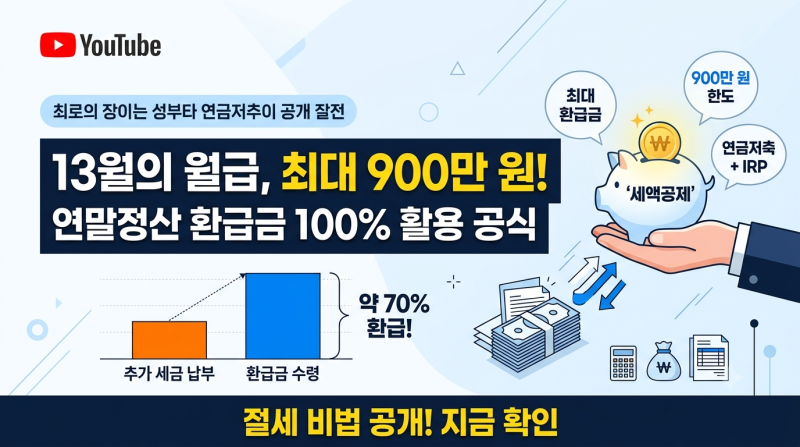
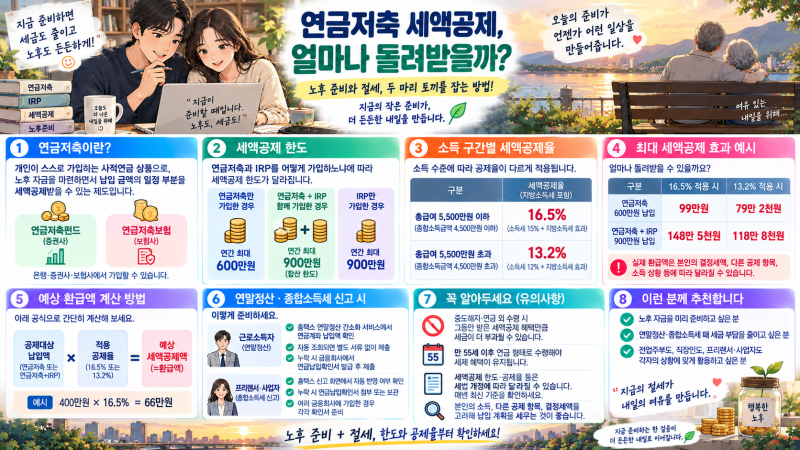
이는 은퇴 후 안정적인 삶을 준비하려는 현대인들의 재테크 트렌드를 반영하고 있습니다. 실제 블로그 후기들을 살펴보면, 연금저축의 세액공제 대상 납입 한도는 연간 600만원이며, IRP와 합산 시 최대 900만원까지 인정됩니다.
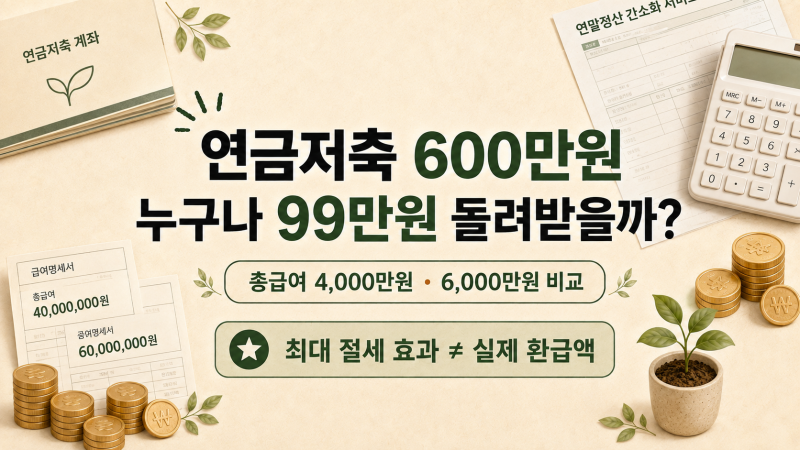
소득 구간에 따라 16.5% 또는 13.2%의 공제율이 적용되지만, 단순히 600만원 납입 시 99만원이 무조건 환급된다는 오해는 주의해야 합니다. 실제 환급액은 총급여, 결정세액, 다른 공제 항목 등 개인의 상황에 따라 달라질 수 있습니다.
따라서 연금저축 계산기를 활용할 때는 본인의 소득 수준과 기존 세금 공제 내역을 면밀히 파악하는 것이 중요합니다. 국세청 홈택스 등을 통해 정확한 소득 구간을 확인하고, 연금저축과 IRP의 한도를 효율적으로 배분하여 최대 절세 효과를 얻는 전략이 필요합니다.
막연한 기대보다는 구체적인 계산을 통해 노후 대비와 절세 두 마리 토끼를 잡으시길 바랍니다.
이는 은퇴 후 안정적인 삶을 준비하려는 현대인들의 재테크 트렌드를 반영하고 있습니다. 실제 블로그 후기들을 살펴보면, 연금저축의 세액공제 대상 납입 한도는 연간 600만원이며, IRP와 합산 시 최대 900만원까지 인정됩니다.
소득 구간에 따라 16.5% 또는 13.2%의 공제율이 적용되지만, 단순히 600만원 납입 시 99만원이 무조건 환급된다는 오해는 주의해야 합니다. 실제 환급액은 총급여, 결정세액, 다른 공제 항목 등 개인의 상황에 따라 달라질 수 있습니다.
따라서 연금저축 계산기를 활용할 때는 본인의 소득 수준과 기존 세금 공제 내역을 면밀히 파악하는 것이 중요합니다. 국세청 홈택스 등을 통해 정확한 소득 구간을 확인하고, 연금저축과 IRP의 한도를 효율적으로 배분하여 최대 절세 효과를 얻는 전략이 필요합니다.
막연한 기대보다는 구체적인 계산을 통해 노후 대비와 절세 두 마리 토끼를 잡으시길 바랍니다.