
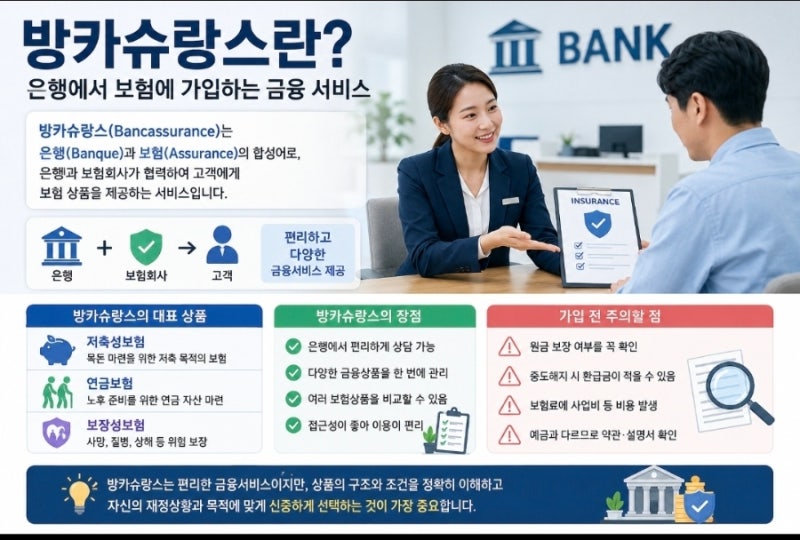

보험회사 적금은 일반 은행 적금과 달리 저축성 보험의 형태로 판매되는 경우가 많습니다. 이는 일정 기간 보험료를 납입하여 목돈 마련을 목적으로 하지만, 보험 상품의 특성상 위험 보장 기능과 사업비가 포함되어 있어 단순 예금과는 구조가 다릅니다. 특히 최근에는 단기납 종신보험과 같이 높은 환급률을 강조하는 상품들이 주목받고 있습니다.
실제 사용자들은 보험회사 적금 상품이 은행 적금보다 높은 환급률을 기대할 수 있다는 점을 장점으로 꼽습니다. 그러나 납입 기간이 끝나더라도 원금 이상을 돌려받는 시점이 다를 수 있으며, 약속된 유지 기간을 채우지 못하면 납입 보험료보다 적은 금액을 받을 수 있다는 점은 단점으로 지적됩니다. 종신보험의 경우 사망 보장이 주된 목적이므로, 저축성 상품으로 오인하여 가입하는 것은 주의해야 합니다.
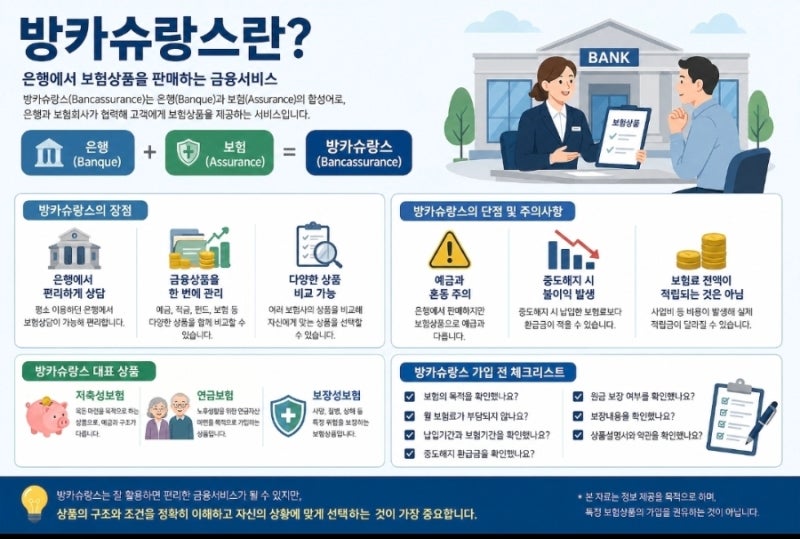
가입 전에는 총 보험료 납입 기간, 월 보험료, 총 납입 보험료, 해약환급률이 원금 이상이 되는 정확한 시점, 그리고 사망보험금의 변동 여부 등을 꼼꼼히 확인해야 합니다. 특히 가입설계서의 해약환급금 예시표를 통해 1년, 3년, 5년, 납입 완료 시점 및 그 이후의 금액을 모두 확인하는 것이 중요합니다. 보험회사 적금은 저축과 보험의 목적을 명확히 구분하여 신중하게 선택해야 합니다.