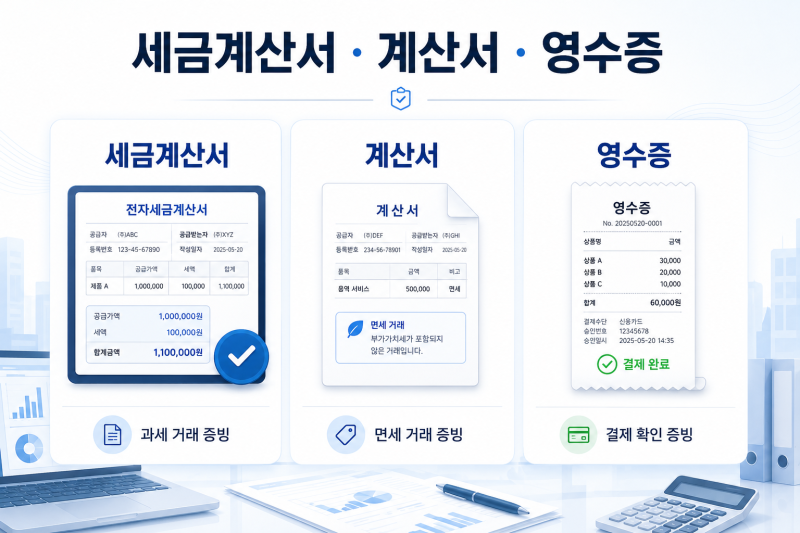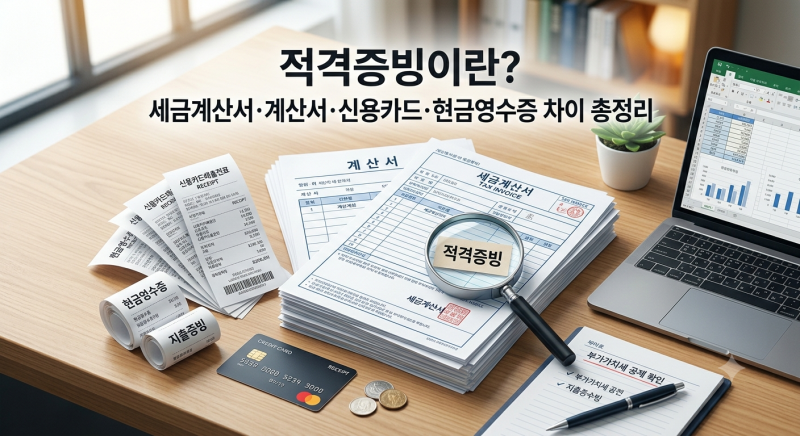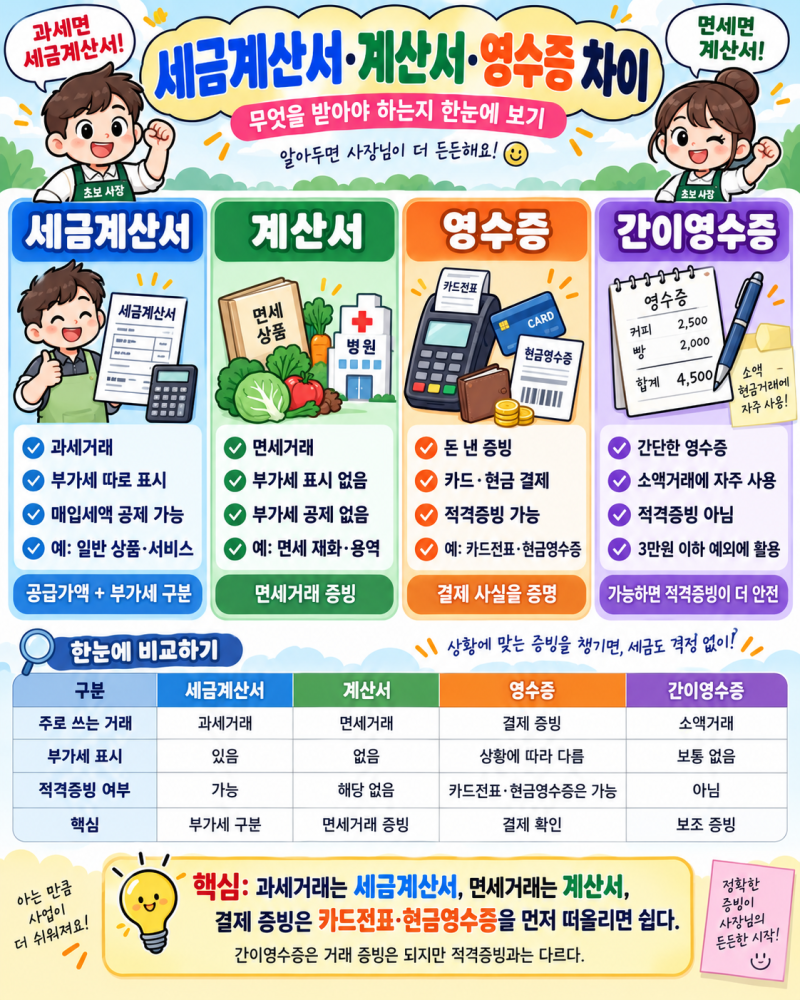

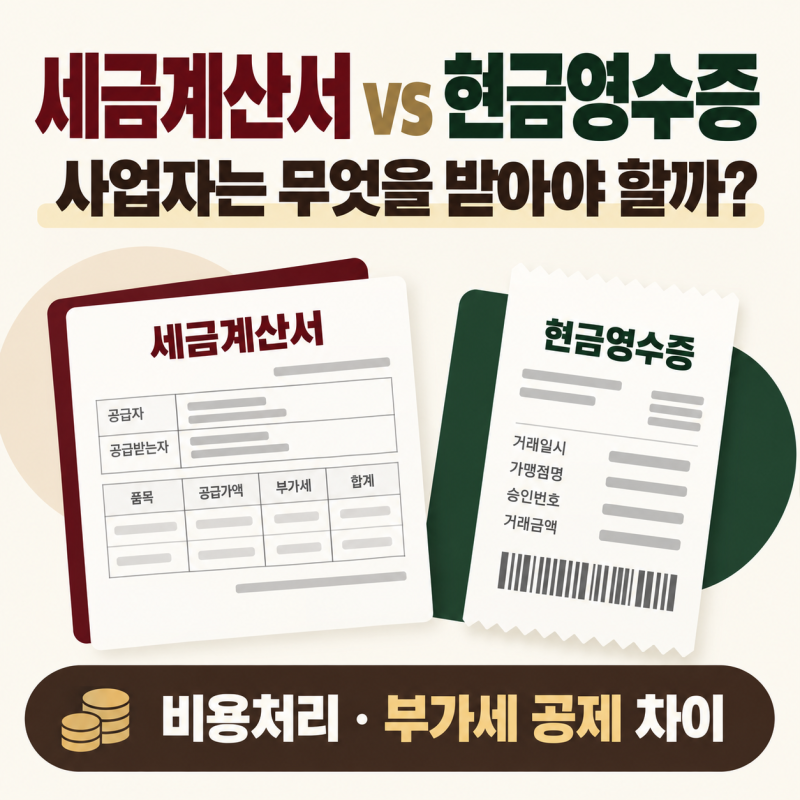

사업을 운영하는 데 있어 현금영수증과 세금계산서는 거래 사실을 증명하는 중요한 증빙 서류입니다. 두 서류 모두 사업 관련 지출을 입증하는 데 활용될 수 있지만, 발급 대상, 거래 유형, 부가가치세 처리 방식 등에서 명확한 차이가 존재합니다.
따라서 사업자는 이러한 차이를 정확히 이해하고 상황에 맞는 적격 증빙을 수취하는 것이 필수적입니다.
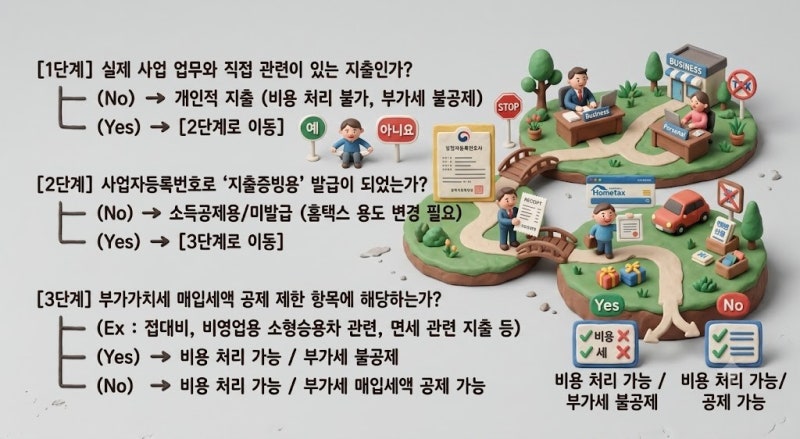
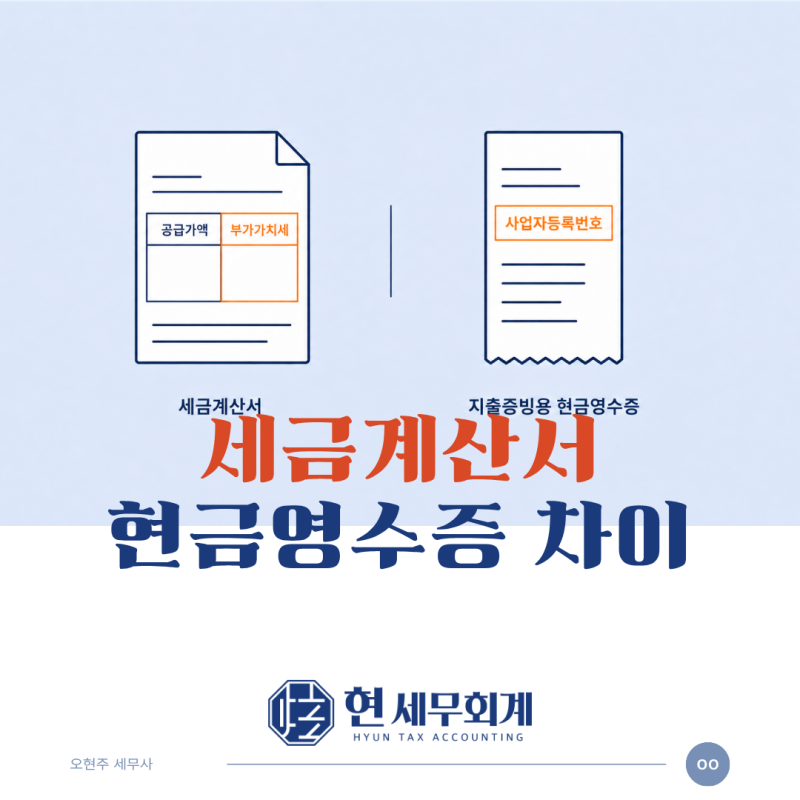
현금영수증은 주로 현금성 거래 시 발급되며, 사업자는 사업자등록번호를 통해 지출증빙용으로 발급받아 종합소득세 신고 시 필요경비로 인정받거나 부가가치세 매입세액 공제에 활용할 수 있습니다.
반면 세금계산서는 부가가치세가 과세되는 사업자 간(B2B) 거래에서 공급가액과 부가세를 명시하여 발급하는 정식 과세 증빙으로, 부가세 신고 시 매입세액 공제 요건을 충족하면 공제가 가능합니다.
사업자는 계좌이체 후 단순히 입금 내역만으로는 증빙 처리가 완료되었다고 생각해서는 안 됩니다.
거래 상대방의 과세 유형과 거래 방식에 따라 세금계산서, 계산서, 현금영수증, 신용카드 매출전표 등 적격 증빙 수취 여부가 달라질 수 있으며, 3만원 초과 거래 시에는 반드시 적격 증빙을 확보해야 합니다.
이를 통해 중복 공제나 가산세 위험을 피하고 정확한 세무 처리를 할 수 있습니다.