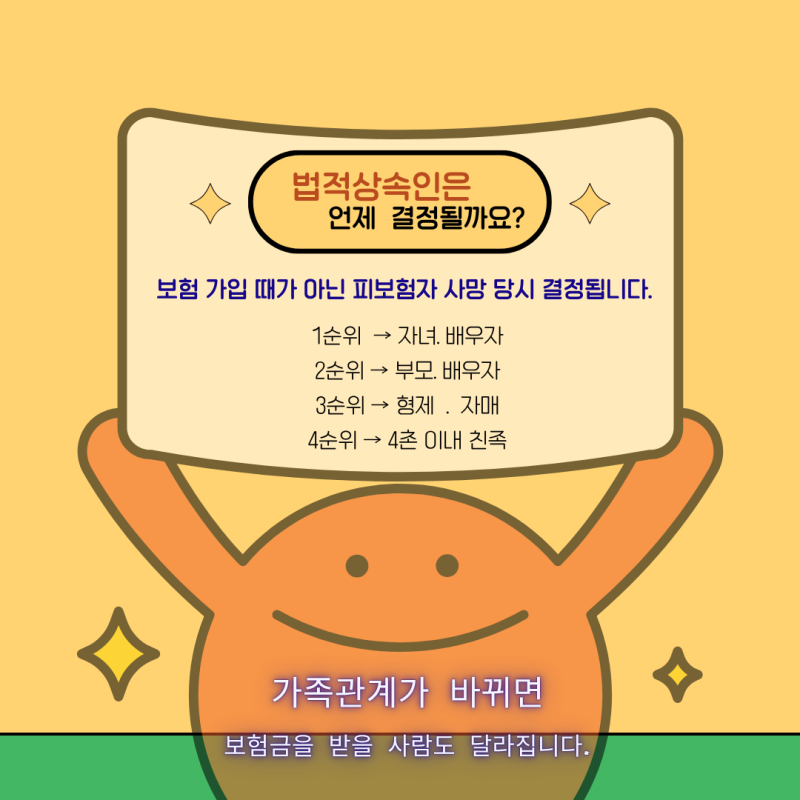

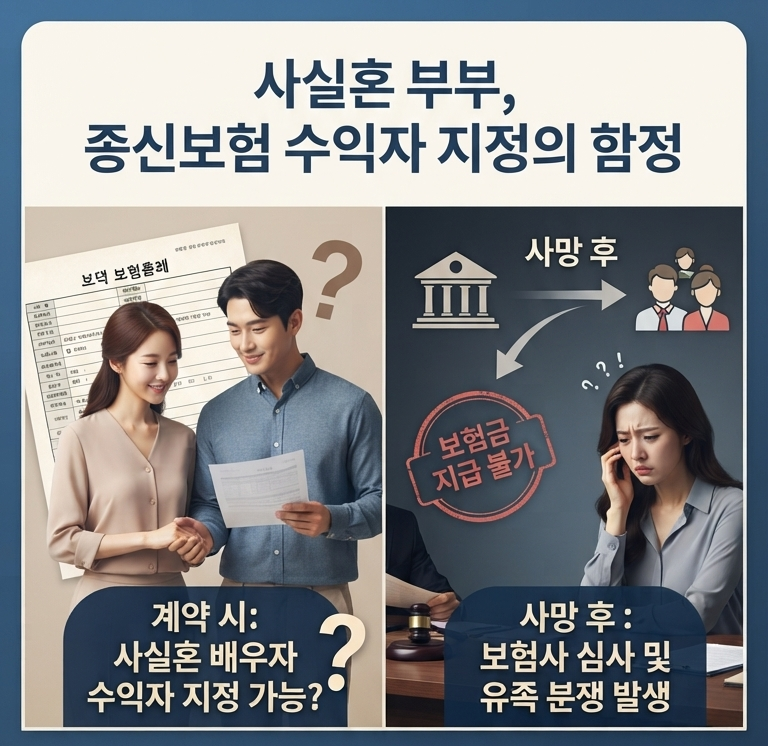
사망보험금은 고인의 통장 잔액과 달리 보험계약에 정해진 보험수익자가 청구하는 돈이다. 보험수익자가 특정되지 않거나 법정상속인으로 지정된 경우, 상속관계 확인 절차를 거쳐 상속인이 보험금을 청구할 수 있다.
민법상 상속을 포기했더라도 사망보험금은 상속인의 고유재산으로 인정되어 수령 가능하지만, 세법상 상속세가 부과될 수 있다. 보험수익자 지정은 보험 가입 시 매우 중요합니다. 사망보험금은 고인 통장 잔액과 달리 계약상 수익자에게 지급됩니다.
가족관계보다 계약 내용이 우선하므로, 사망신고 후 보험계약서의 수익자를 먼저 확인해야 합니다. 정확한 수익자 지정은 미래 분쟁 예방에 필수적입니다. 보험계약은 계약자, 피보험자, 보험수익자로 구성되며 역할은 다를 수 있습니다.
수익자가 특정인으로 지정되면 그 사람이 보험금을 청구합니다. 사망보험금 수익자가 '법정상속인'이거나 별도 지정되지 않은 경우, 상속 포기했더라도 보험금은 상속인의 고유재산으로 인정되어 수령 가능합니다. 단, 세법상 상속재산으로 간주되어 상속세가 부과될 수 있습니다.
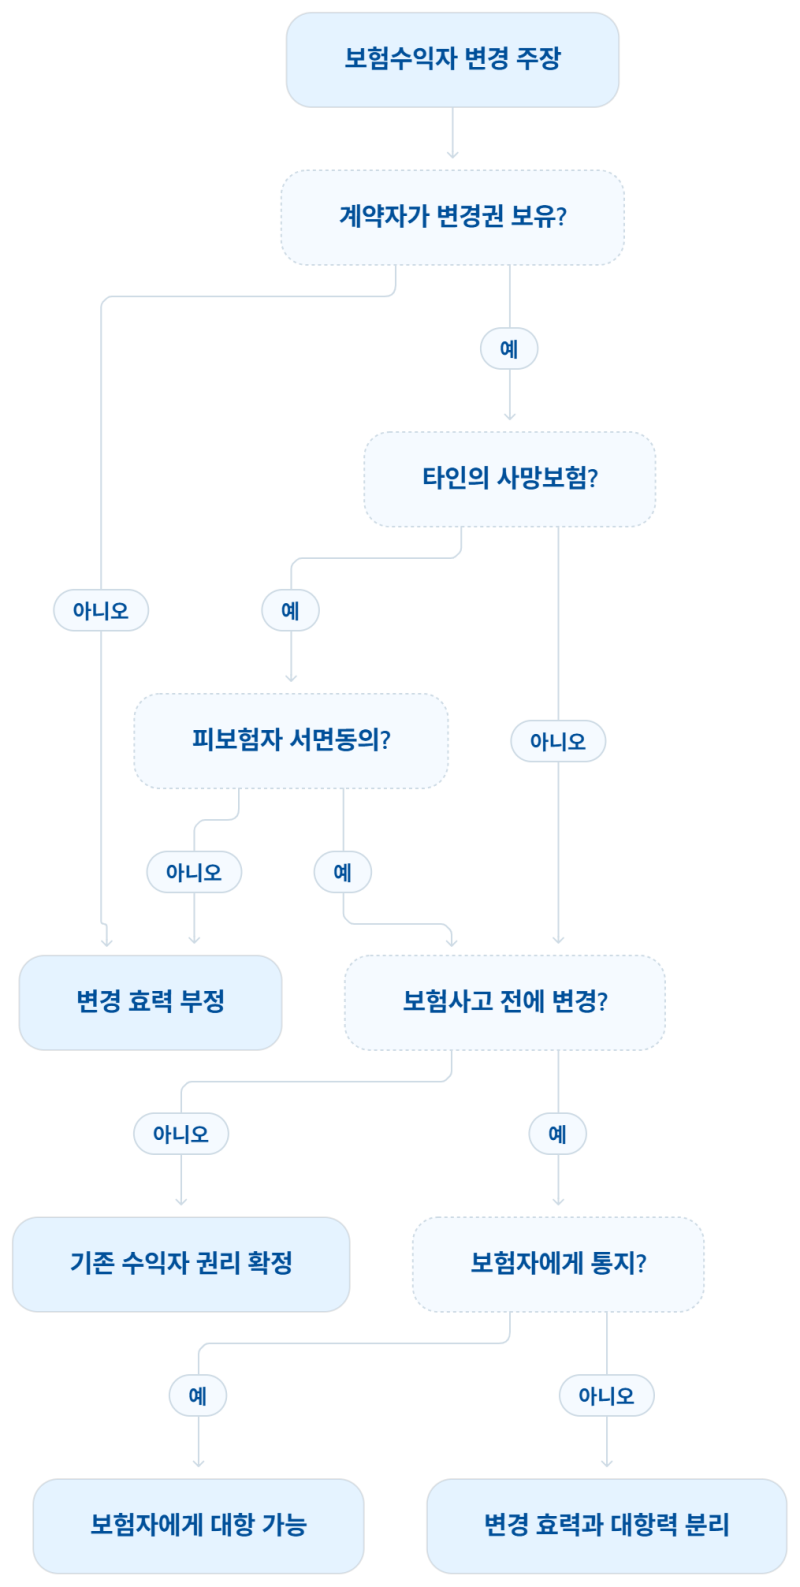
오래된 수익자 지정은 현재 가족관계와 다를 수 있습니다. 변동 시 보험계약자는 지정 및 변경 권한을 가지므로, 주기적인 계약 확인과 변경이 필수입니다. 태아도 수익자로 지정 가능하니, 상황에 맞는 최적의 지정을 통해 보험 혜택이 정확히 전달되도록 관리해야 합니다.
민법상 상속을 포기했더라도 사망보험금은 상속인의 고유재산으로 인정되어 수령 가능하지만, 세법상 상속세가 부과될 수 있다. 보험수익자 지정은 보험 가입 시 매우 중요합니다. 사망보험금은 고인 통장 잔액과 달리 계약상 수익자에게 지급됩니다.
가족관계보다 계약 내용이 우선하므로, 사망신고 후 보험계약서의 수익자를 먼저 확인해야 합니다. 정확한 수익자 지정은 미래 분쟁 예방에 필수적입니다. 보험계약은 계약자, 피보험자, 보험수익자로 구성되며 역할은 다를 수 있습니다.
수익자가 특정인으로 지정되면 그 사람이 보험금을 청구합니다. 사망보험금 수익자가 '법정상속인'이거나 별도 지정되지 않은 경우, 상속 포기했더라도 보험금은 상속인의 고유재산으로 인정되어 수령 가능합니다. 단, 세법상 상속재산으로 간주되어 상속세가 부과될 수 있습니다.
오래된 수익자 지정은 현재 가족관계와 다를 수 있습니다. 변동 시 보험계약자는 지정 및 변경 권한을 가지므로, 주기적인 계약 확인과 변경이 필수입니다. 태아도 수익자로 지정 가능하니, 상황에 맞는 최적의 지정을 통해 보험 혜택이 정확히 전달되도록 관리해야 합니다.