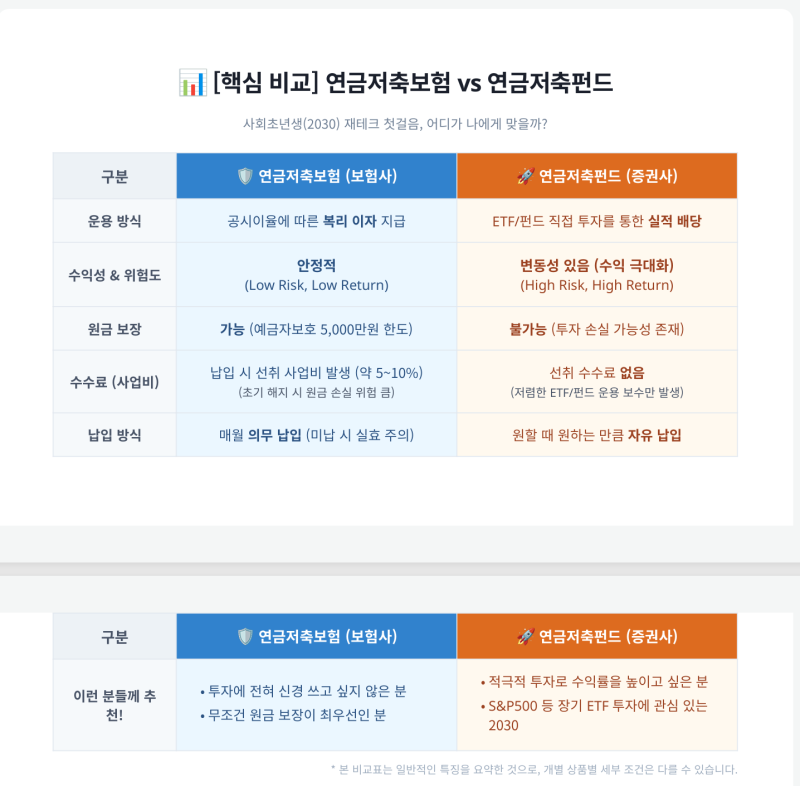

연금저축보험은 가입 초기에 7~8%의 높은 사업비를 먼저 차감하여 초기 원금 손실 위험이 있습니다. 반면 연금저축펀드는 초기 사업비가 적고 ETF 등 직접 투자를 통해 높은 수익률을 기대할 수 있습니다.
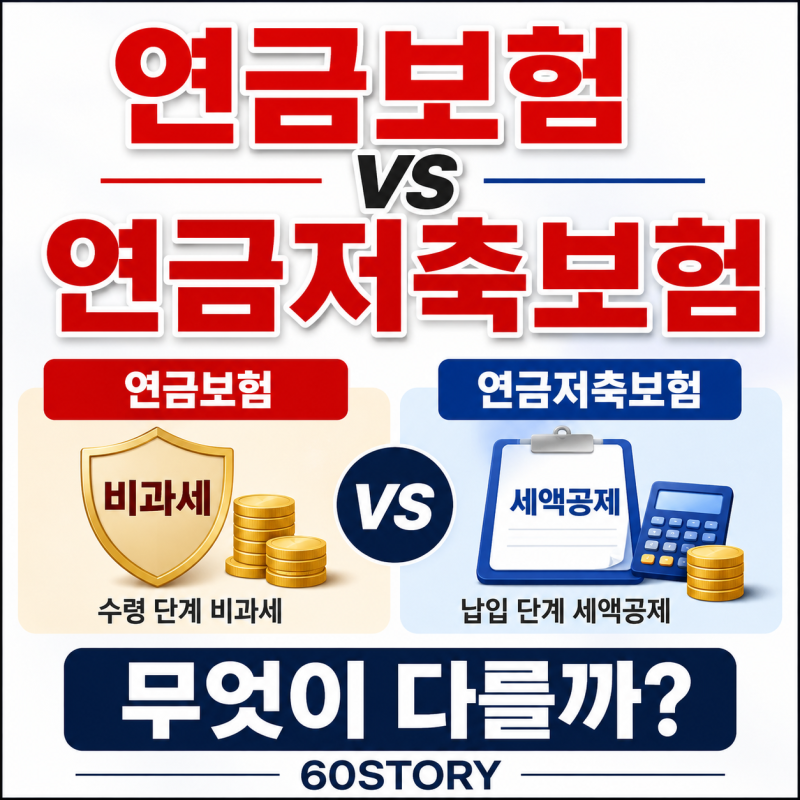
연금보험은 수령 시 비과세 혜택이, 연금저축보험은 납입 시 세액공제 혜택이 있어 목적에 따라 선택이 중요합니다. 노후 대비 개인연금 선택은 복잡하며, 특히 '연금저축보험'은 다른 상품과 혼동하기 쉬워 정확한 이해가 필수적입니다.
이 글은 연금저축보험을 중심으로 주요 연금 상품을 비교 분석하여 현명한 선택을 돕고자 합니다. 연금저축보험은 가입 초기 7~8% 사업비 차감으로 원금 손실 위험이 크고, 공시이율 기반 낮은 수익률을 기대합니다.
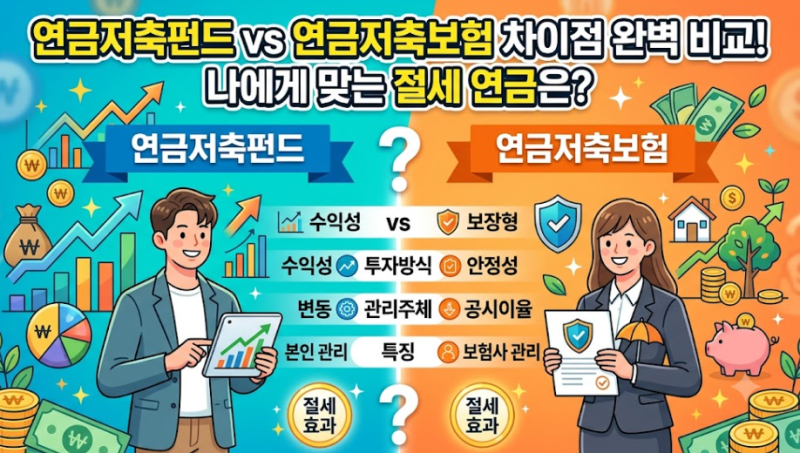
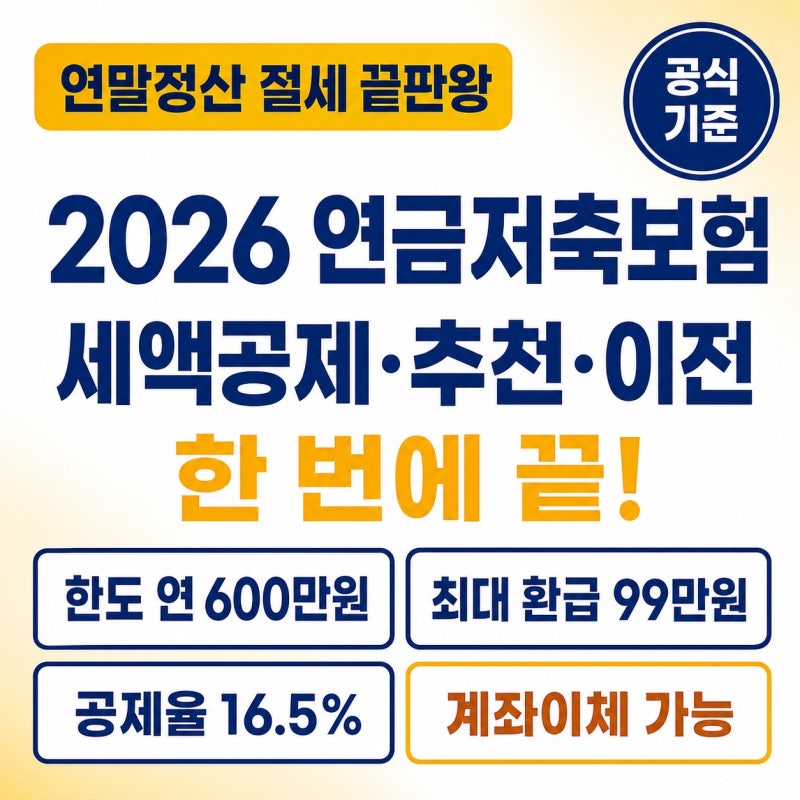
반면 연금저축펀드는 초기 사업비가 적고 직접 투자를 통해 높은 수익률을 추구할 수 있어, 보험에서 펀드로의 계좌 이체가 활발합니다.
또한, 연금보험은 수령 시 비과세, 연금저축보험은 납입 시 세액공제 혜택을 제공하여 '지금 절세 vs 나중 비과세' 중 선택이 중요합니다. 개인연금 선택 시 투자 성향, 재무 목표, 절세 전략을 종합 고려해야 합니다.
높은 수익률을 원하면 연금저축펀드가, 원금 보전과 안정적 운용이 필요하면 연금저축보험이 유리합니다. 자신에게 맞는 노후 대비책을 위해 각 상품의 장단점을 꼼꼼히 비교하세요.
연금보험은 수령 시 비과세 혜택이, 연금저축보험은 납입 시 세액공제 혜택이 있어 목적에 따라 선택이 중요합니다. 노후 대비 개인연금 선택은 복잡하며, 특히 '연금저축보험'은 다른 상품과 혼동하기 쉬워 정확한 이해가 필수적입니다.
이 글은 연금저축보험을 중심으로 주요 연금 상품을 비교 분석하여 현명한 선택을 돕고자 합니다. 연금저축보험은 가입 초기 7~8% 사업비 차감으로 원금 손실 위험이 크고, 공시이율 기반 낮은 수익률을 기대합니다.
반면 연금저축펀드는 초기 사업비가 적고 직접 투자를 통해 높은 수익률을 추구할 수 있어, 보험에서 펀드로의 계좌 이체가 활발합니다.
또한, 연금보험은 수령 시 비과세, 연금저축보험은 납입 시 세액공제 혜택을 제공하여 '지금 절세 vs 나중 비과세' 중 선택이 중요합니다. 개인연금 선택 시 투자 성향, 재무 목표, 절세 전략을 종합 고려해야 합니다.
높은 수익률을 원하면 연금저축펀드가, 원금 보전과 안정적 운용이 필요하면 연금저축보험이 유리합니다. 자신에게 맞는 노후 대비책을 위해 각 상품의 장단점을 꼼꼼히 비교하세요.