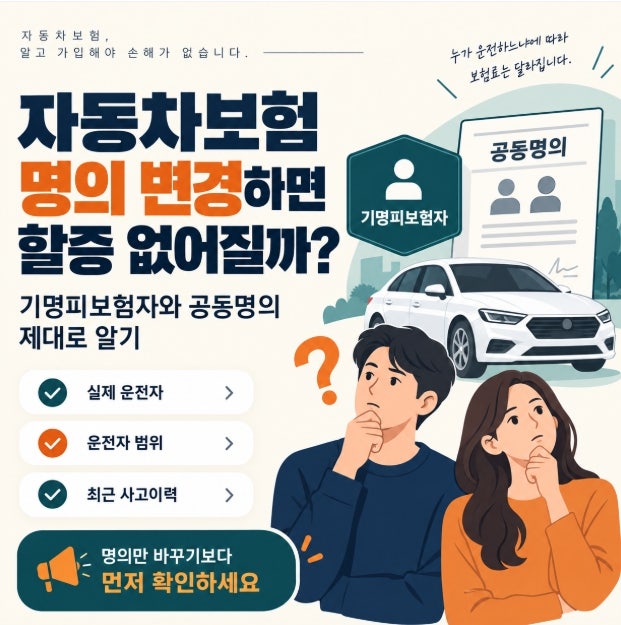

자동차보험은 단순히 차량 소유자 명의를 변경한다고 해서 할증이 자동으로 없어지는 것이 아닙니다. 보험료는 기명피보험자, 실제 운전자, 운전자 범위, 최근 사고이력 등 여러 요소를 종합적으로 고려하여 결정됩니다.
따라서 자동차보험 피보험자 변경 시에는 실제 운전 상황과 보험 계약 내용을 면밀히 확인하고 보험사에 변경 사실을 알려야 합니다. 자동차보험 피보험자 변경에 대해 많은 운전자들이 오해하는 부분이 있습니다.
단순히 차량 명의를 바꾸거나 공동명의로 전환하면 보험 할증이 사라지거나 보험료가 절약될 것이라고 생각하기 쉽습니다.
하지만 자동차보험은 등록증상 소유자 외에도 기명피보험자, 실제 운전자, 운전자 범위, 그리고 최근 사고 이력 등 다양한 요소를 종합적으로 고려하여 보험료와 보장 범위를 결정합니다. 특히 자동차보험에서 중요한 개념은 바로 기명피보험자입니다.
이는 보험 계약의 중심이 되는 사람을 의미하며, 차량 소유자와 보험 가입자, 실제 운전자가 항상 일치하는 것은 아닙니다.
따라서 명의만 변경한다고 해서 보험료 할증이 자동으로 없어지거나 보장 내용이 바뀌는 것이 아니며, 실제 운전 상황과 보험 계약의 기준이 되는 사람이 누구인지가 훨씬 중요합니다.
예를 들어, 부부 공동명의로 차량을 등록하더라도 누가 기명피보험자가 되는지에 따라 보험료는 크게 달라질 수 있습니다. 보험 계약은 가입 당시 정한 조건과 정보를 기준으로 보장이 이루어집니다.
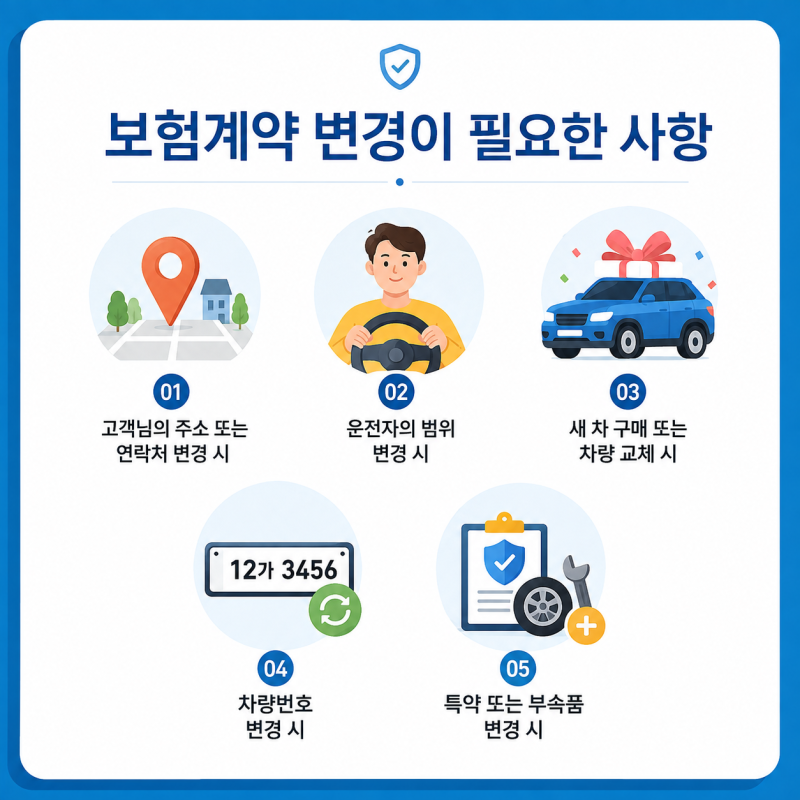
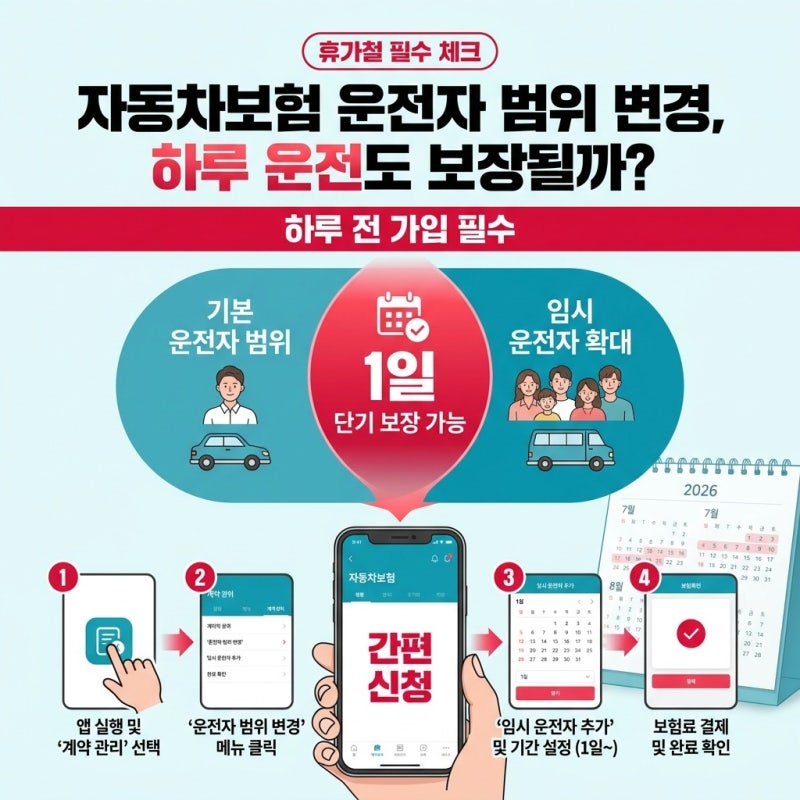
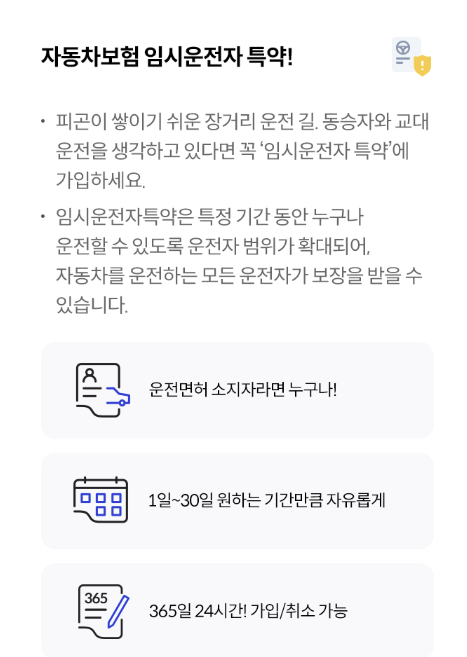
따라서 운전자의 범위가 변경되거나 차량이 교체되는 등 계약과 관련된 중요한 내용에 변화가 생겼다면, 반드시 보험회사에 해당 사실을 알리고 계약 내용을 현재 상황에 맞게 변경해야 합니다.
이를 소홀히 할 경우, 사고 발생 시 예상치 못한 보상 문제에 직면할 수 있습니다. 자동차보험 피보험자 변경은 단순히 서류상의 절차가 아니라, 실제 운전 환경과 보장 범위를 정확히 일치시키는 중요한 과정임을 인지해야 합니다.
따라서 자동차보험 피보험자 변경 시에는 실제 운전 상황과 보험 계약 내용을 면밀히 확인하고 보험사에 변경 사실을 알려야 합니다. 자동차보험 피보험자 변경에 대해 많은 운전자들이 오해하는 부분이 있습니다.
단순히 차량 명의를 바꾸거나 공동명의로 전환하면 보험 할증이 사라지거나 보험료가 절약될 것이라고 생각하기 쉽습니다.
하지만 자동차보험은 등록증상 소유자 외에도 기명피보험자, 실제 운전자, 운전자 범위, 그리고 최근 사고 이력 등 다양한 요소를 종합적으로 고려하여 보험료와 보장 범위를 결정합니다. 특히 자동차보험에서 중요한 개념은 바로 기명피보험자입니다.
이는 보험 계약의 중심이 되는 사람을 의미하며, 차량 소유자와 보험 가입자, 실제 운전자가 항상 일치하는 것은 아닙니다.
따라서 명의만 변경한다고 해서 보험료 할증이 자동으로 없어지거나 보장 내용이 바뀌는 것이 아니며, 실제 운전 상황과 보험 계약의 기준이 되는 사람이 누구인지가 훨씬 중요합니다.
예를 들어, 부부 공동명의로 차량을 등록하더라도 누가 기명피보험자가 되는지에 따라 보험료는 크게 달라질 수 있습니다. 보험 계약은 가입 당시 정한 조건과 정보를 기준으로 보장이 이루어집니다.
따라서 운전자의 범위가 변경되거나 차량이 교체되는 등 계약과 관련된 중요한 내용에 변화가 생겼다면, 반드시 보험회사에 해당 사실을 알리고 계약 내용을 현재 상황에 맞게 변경해야 합니다.
이를 소홀히 할 경우, 사고 발생 시 예상치 못한 보상 문제에 직면할 수 있습니다. 자동차보험 피보험자 변경은 단순히 서류상의 절차가 아니라, 실제 운전 환경과 보장 범위를 정확히 일치시키는 중요한 과정임을 인지해야 합니다.