우체국 간편 심사 암보험은 유병자를 위한 상품으로, 건강한 사람이 가입하면 일반 보험보다 20~30% 높은 보험료를 낼 수 있습니다. 무배당 우체국하나로OK보험 2609의 비갱신형 특약은 적립액 미지급형 선택 시 보험료 부담을 크게 줄일 수 있습니다.
갱신형 우체국 암보험은 갱신 시 보험료가 가파르게 인상될 수 있어, 비갱신형 선택이 장기적인 보험료 부담 완화에 유리합니다. 우체국 암보험, 특히 비갱신형에 대한 관심이 높습니다. 하지만 무조건 저렴하거나 좋은 상품이라는 오해는 금물입니다.
특히 건강한 분들이 간편 심사 상품에 현혹되어 불필요하게 높은 보험료를 내는 경우가 많습니다.
우체국 암보험 중 '무배당 우체국하나로OK보험 2609'는 암 진단금 최대 4천만원을 보장하며, 계약자적립액 미지급형 비갱신형 특약을 선택하면 보험료 부담을 크게 줄일 수 있습니다.
예를 들어 40세 남성 기준 월 23,300원이었던 적립액지급형이 미지급형 선택 시 18,000원으로 낮아집니다. 그러나 '간편 심사'라는 문구에 주의해야 합니다.
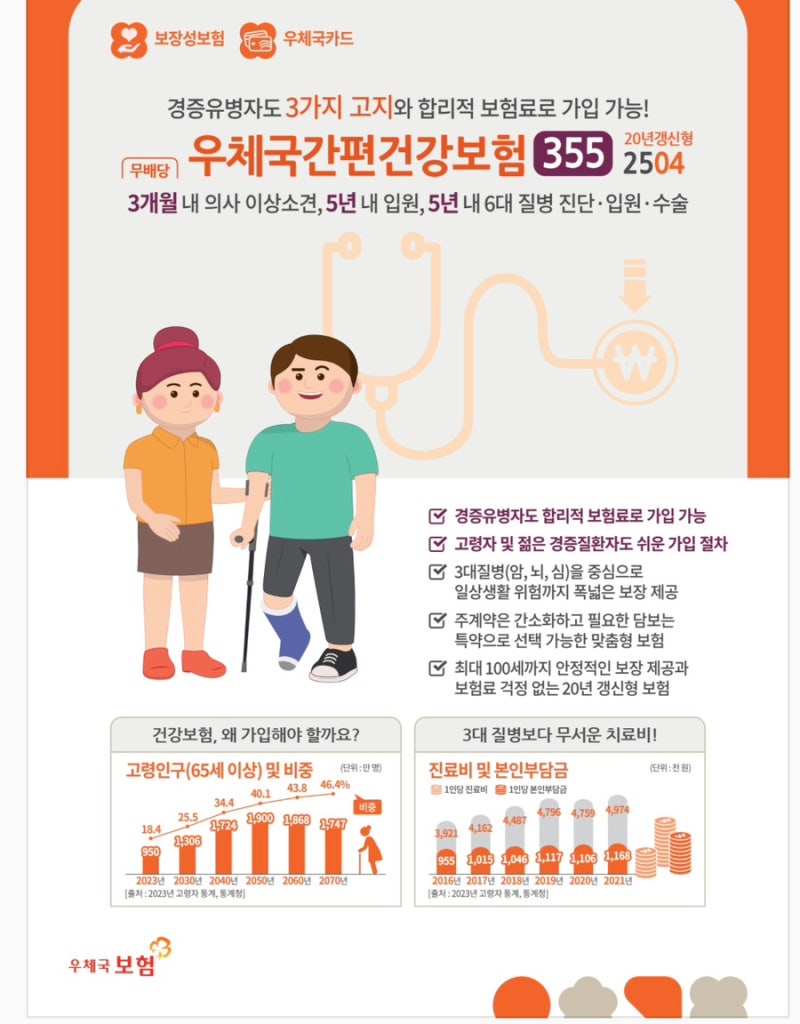
간편 심사 보험은 고혈압이나 만성질환 등으로 일반 보험 가입이 어려운 유병자들을 위해 설계된 상품입니다.
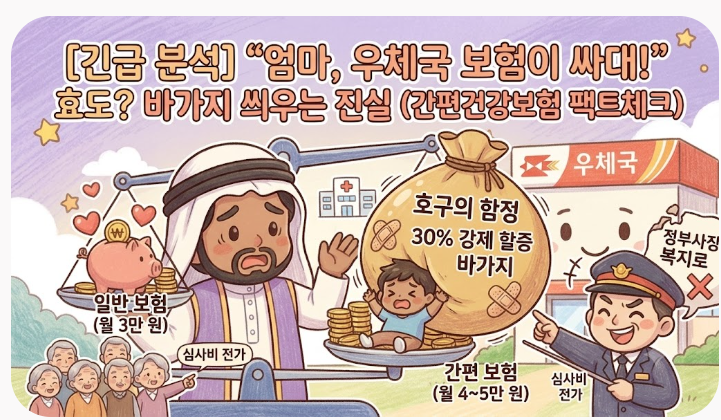
건강한 사람이 심사가 귀찮다는 이유로 간편 심사 상품에 가입하면, 일반 암보험 대비 20~30% 높은 보험료를 지불하게 되어 장기적으로 수백만원의 손해를 볼 수 있습니다. 이는 아프지도 않은데 유병자 할증 요금을 내는 것과 같습니다.
반면, 다른 보험사에서 가입이 거절된 유병자에게는 우체국 간편 심사 보험이 중요한 대안이 될 수 있습니다.
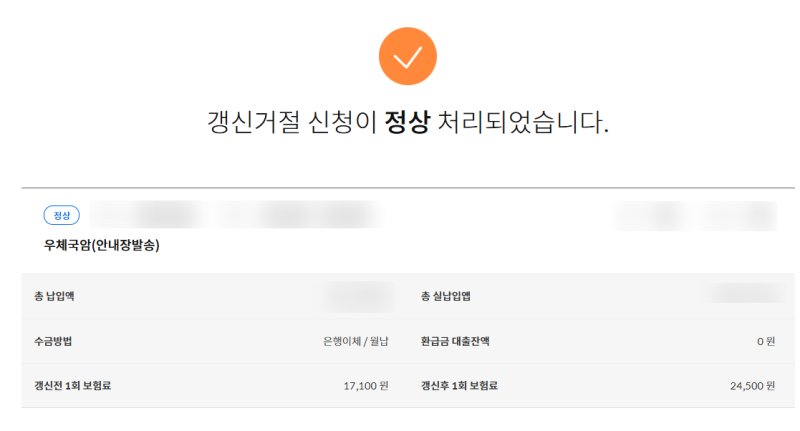
또한, 갱신형 암보험은 갱신 시 보험료가 가파르게 인상되는 경향이 있으므로, 장기적인 관점에서는 '우체국 암보험 비갱신형'을 선택하는 것이 안정적인 보험료 유지를 위해 현명합니다.
우체국 암보험 비갱신형을 고려할 때는 자신의 건강 상태와 보장 목표를 명확히 해야 합니다.
건강한 분이라면 간편 심사 상품보다는 일반 심사 상품을 통해 더 합리적인 보험료로 가입할 수 있는지 확인하고, 유병자라면 우체국 간편 심사 보험이 좋은 선택지가 될 수 있습니다.
상품설명서와 약관을 꼼꼼히 확인하여 자신에게 가장 적합한 보장과 보험료 조건을 찾아야 합니다.
갱신형 우체국 암보험은 갱신 시 보험료가 가파르게 인상될 수 있어, 비갱신형 선택이 장기적인 보험료 부담 완화에 유리합니다. 우체국 암보험, 특히 비갱신형에 대한 관심이 높습니다. 하지만 무조건 저렴하거나 좋은 상품이라는 오해는 금물입니다.
특히 건강한 분들이 간편 심사 상품에 현혹되어 불필요하게 높은 보험료를 내는 경우가 많습니다.
우체국 암보험 중 '무배당 우체국하나로OK보험 2609'는 암 진단금 최대 4천만원을 보장하며, 계약자적립액 미지급형 비갱신형 특약을 선택하면 보험료 부담을 크게 줄일 수 있습니다.
예를 들어 40세 남성 기준 월 23,300원이었던 적립액지급형이 미지급형 선택 시 18,000원으로 낮아집니다. 그러나 '간편 심사'라는 문구에 주의해야 합니다.
간편 심사 보험은 고혈압이나 만성질환 등으로 일반 보험 가입이 어려운 유병자들을 위해 설계된 상품입니다.
건강한 사람이 심사가 귀찮다는 이유로 간편 심사 상품에 가입하면, 일반 암보험 대비 20~30% 높은 보험료를 지불하게 되어 장기적으로 수백만원의 손해를 볼 수 있습니다. 이는 아프지도 않은데 유병자 할증 요금을 내는 것과 같습니다.
반면, 다른 보험사에서 가입이 거절된 유병자에게는 우체국 간편 심사 보험이 중요한 대안이 될 수 있습니다.
또한, 갱신형 암보험은 갱신 시 보험료가 가파르게 인상되는 경향이 있으므로, 장기적인 관점에서는 '우체국 암보험 비갱신형'을 선택하는 것이 안정적인 보험료 유지를 위해 현명합니다.
우체국 암보험 비갱신형을 고려할 때는 자신의 건강 상태와 보장 목표를 명확히 해야 합니다.
건강한 분이라면 간편 심사 상품보다는 일반 심사 상품을 통해 더 합리적인 보험료로 가입할 수 있는지 확인하고, 유병자라면 우체국 간편 심사 보험이 좋은 선택지가 될 수 있습니다.
상품설명서와 약관을 꼼꼼히 확인하여 자신에게 가장 적합한 보장과 보험료 조건을 찾아야 합니다.