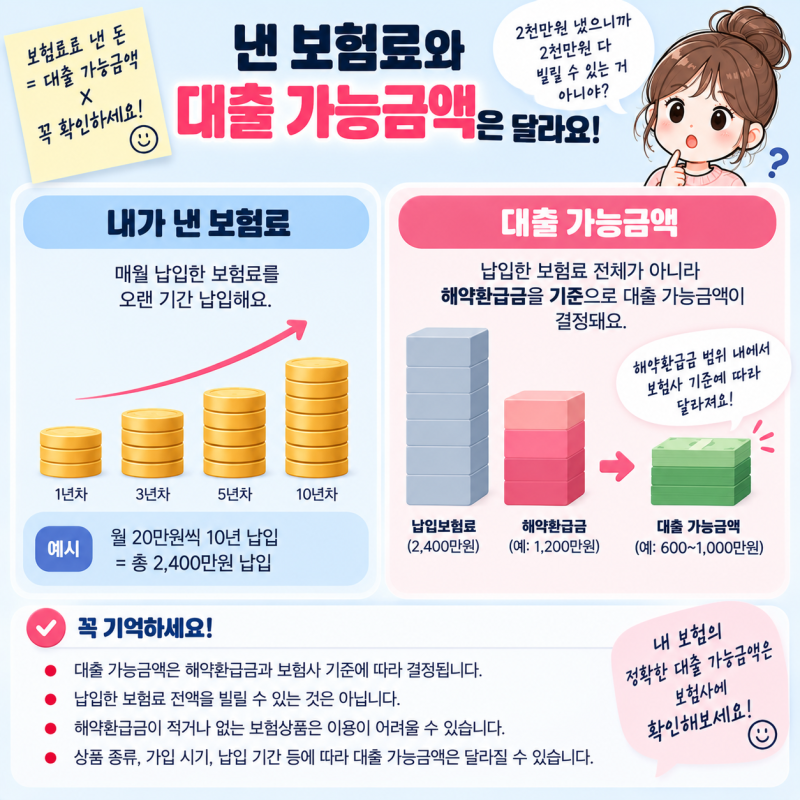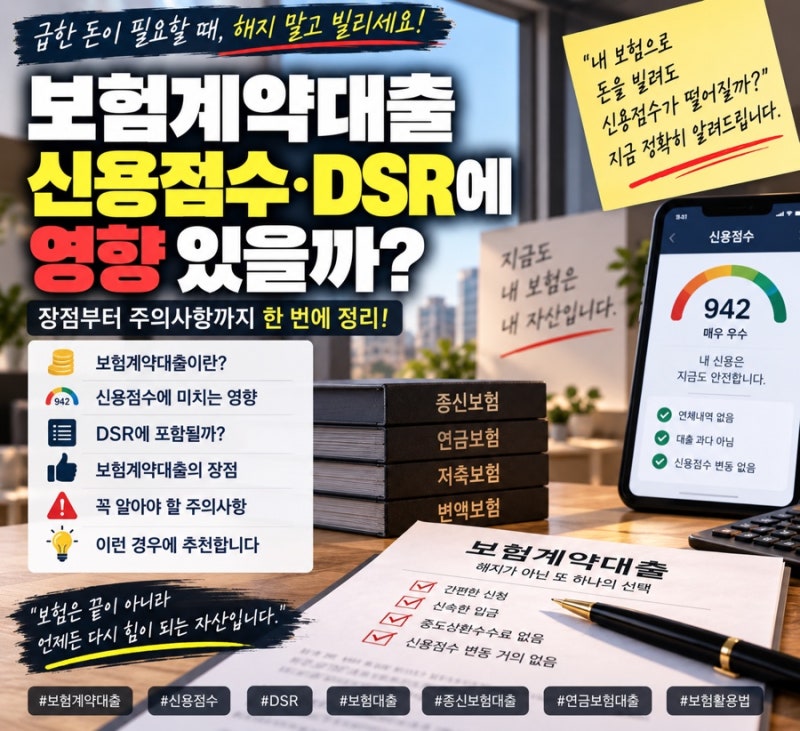
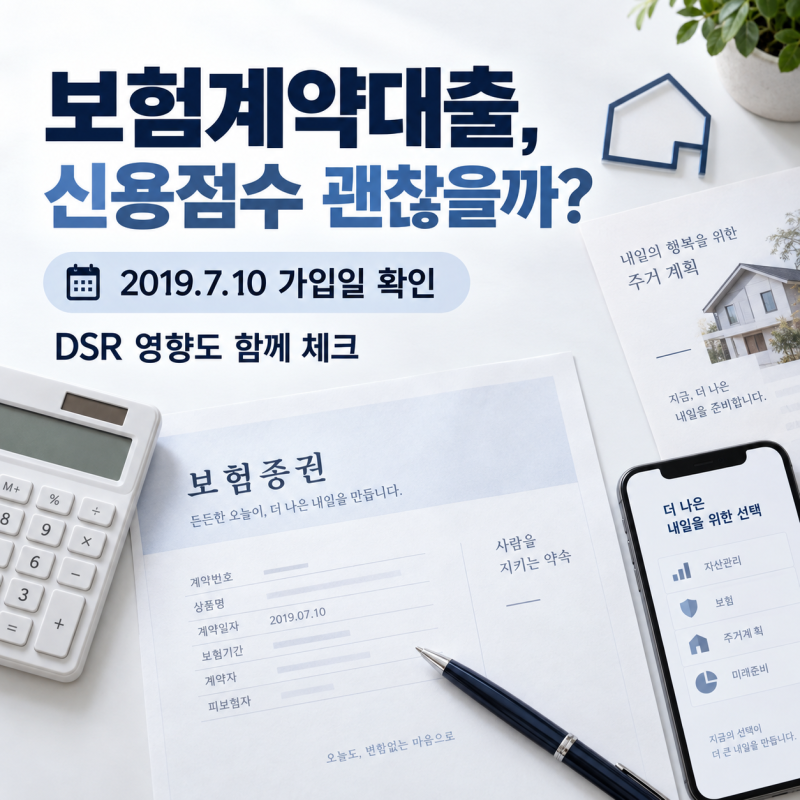
보험 약관대출은 해지환급금을 담보로 하는 대출로, 일반 신용대출과 달리 신용심사가 없습니다. 정상적으로 이용할 경우 신용점수에 직접적인 영향을 주지 않는 것이 일반적입니다.
하지만 이자를 제때 납부하지 않아 원리금이 해지환급금을 초과하면 보험계약이 실효될 수 있으니 주의해야 합니다. 보험 약관대출은 급하게 목돈이 필요할 때 보험 해지 없이 자금을 마련할 수 있는 유용한 방법입니다.
많은 분들이 보험 약관대출 신용도에 대해 우려하지만, 이는 일반 신용대출과 구조가 달라 신용점수에 미치는 영향이 적은 편입니다. 내가 가입한 보험의 해지환급금을 담보로 돈을 빌리는 방식이므로, 별도의 신용심사 없이 빠르게 대출이 실행되는 장점이 있습니다.
실제로 보험 약관대출은 정상 이용 시 개인 신용점수에 직접적인 영향을 주지 않습니다. 신용을 담보로 하는 것이 아니라 해지환급금을 활용하기 때문입니다.
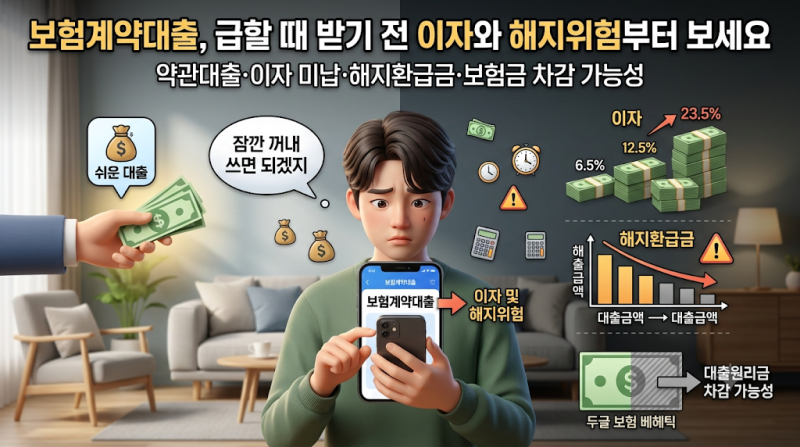
하지만 이자를 제때 납부하지 않으면 미납 이자가 원금에 더해져 부담이 커질 수 있으며, 대출 원리금이 해지환급금을 초과하면 보험계약이 실효될 수 있습니다. 이는 보장 상실로 이어질 수 있으니 주의해야 합니다.
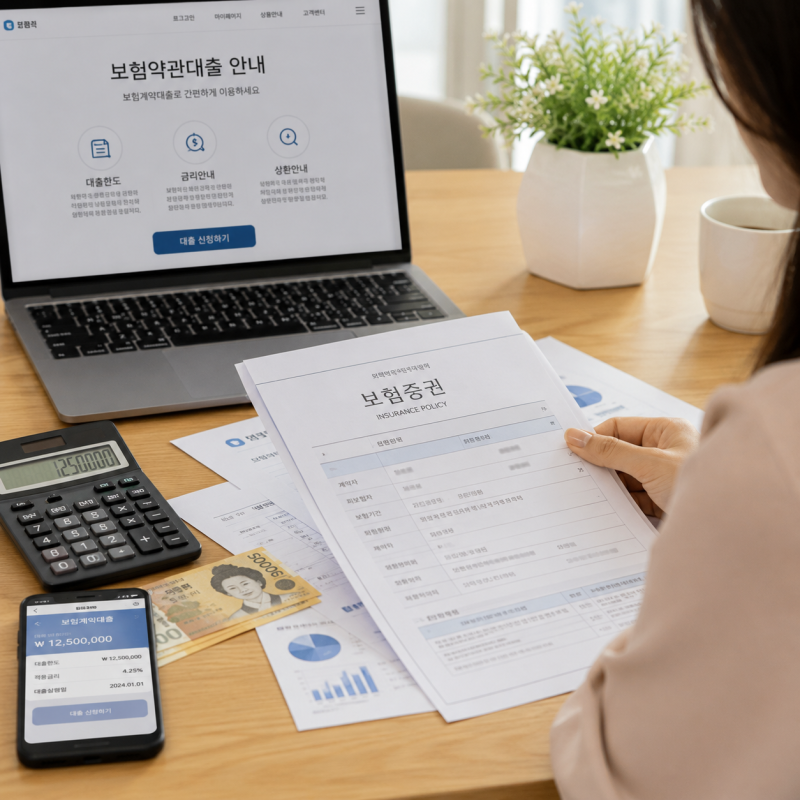
따라서 보험 약관대출을 고려한다면 신용도 걱정은 덜 수 있지만, 금리와 상환 계획을 꼼꼼히 확인하고 이자 납입을 철저히 관리해야 합니다. 급한 자금 마련에 도움이 되는 동시에 소중한 보험 계약을 유지하기 위한 현명한 활용이 중요합니다.
하지만 이자를 제때 납부하지 않아 원리금이 해지환급금을 초과하면 보험계약이 실효될 수 있으니 주의해야 합니다. 보험 약관대출은 급하게 목돈이 필요할 때 보험 해지 없이 자금을 마련할 수 있는 유용한 방법입니다.
많은 분들이 보험 약관대출 신용도에 대해 우려하지만, 이는 일반 신용대출과 구조가 달라 신용점수에 미치는 영향이 적은 편입니다. 내가 가입한 보험의 해지환급금을 담보로 돈을 빌리는 방식이므로, 별도의 신용심사 없이 빠르게 대출이 실행되는 장점이 있습니다.
실제로 보험 약관대출은 정상 이용 시 개인 신용점수에 직접적인 영향을 주지 않습니다. 신용을 담보로 하는 것이 아니라 해지환급금을 활용하기 때문입니다.
하지만 이자를 제때 납부하지 않으면 미납 이자가 원금에 더해져 부담이 커질 수 있으며, 대출 원리금이 해지환급금을 초과하면 보험계약이 실효될 수 있습니다. 이는 보장 상실로 이어질 수 있으니 주의해야 합니다.
따라서 보험 약관대출을 고려한다면 신용도 걱정은 덜 수 있지만, 금리와 상환 계획을 꼼꼼히 확인하고 이자 납입을 철저히 관리해야 합니다. 급한 자금 마련에 도움이 되는 동시에 소중한 보험 계약을 유지하기 위한 현명한 활용이 중요합니다.