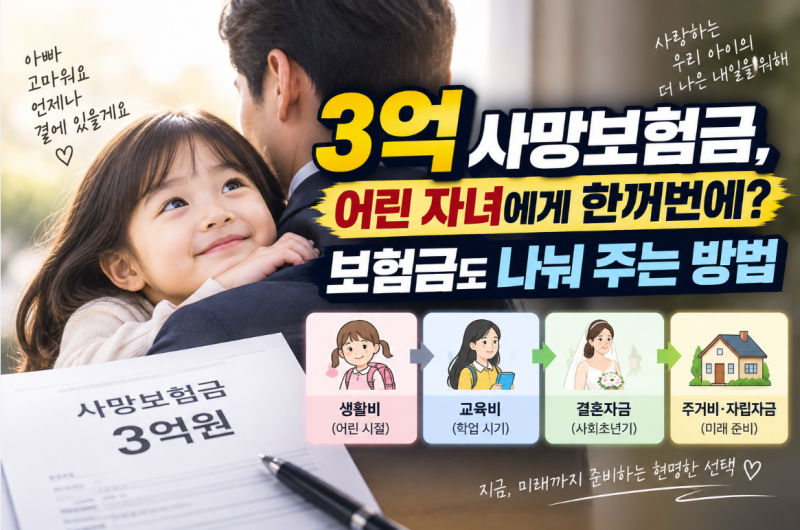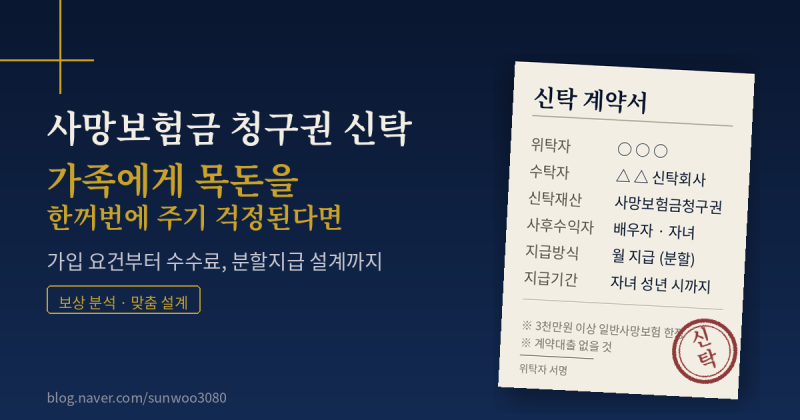

보험금 청구권 신탁은 사망보험금을 한 번에 지급하지 않고 필요한 시기에 맞춰 나눠 받도록 설계하는 금융 상품입니다. 일반사망 보장금액 3천만원 이상인 보험계약부터 가능하지만, 보험계약자와 피보험자 위탁자가 동일해야 하며 보험계약대출이 없어야 합니다.
이는 미성년 자녀나 장애인 유가족 등 재산관리 능력이 부족한 가족의 안정적인 생활을 돕고, 상속 재산을 효율적으로 관리하는 데 활용됩니다.
최근 사망보험금을 가족에게 한꺼번에 지급하는 대신, 필요한 시기에 맞춰 나눠 받도록 설계하는 보험금 청구권 신탁에 대한 관심이 뜨겁습니다. 삼성, 교보, 한화생명 3사의 계약액이 2026년 8월 말 기준 1조원을 넘어섰다는 사실은 이 제도의 빠른 확산을 보여줍니다.
많은 분들이 이 제도가 자산가들만의 전유물이라고 생각하지만, 실제로는 그렇지 않습니다. 보험금 청구권 신탁은 보험계약자가 살아 있을 때 보험금 지급 방식과 시기를 미리 정해두는 것을 핵심으로 합니다.
일반사망 보장금액이 3천만원 이상인 보험계약부터 신탁 대상으로 할 수 있지만, 몇 가지 중요한 조건이 있습니다. 보험계약자와 피보험자, 위탁자가 동일해야 하며, 보험계약대출이 없어야 합니다.
또한, 신탁 수익자는 배우자와 직계존비속으로 제한되며, 재해나 질병 사망 등 특약으로 지급되는 보험금 청구권은 현재 신탁 대상이 아닙니다. 이 조건들을 꼼꼼히 확인하는 것이 중요합니다.
이 제도의 가장 큰 장점은 보험금의 규모보다는 지급 방법을 유연하게 설계할 수 있다는 점입니다. 어린 자녀에게 큰 사망보험금이 남겨질 경우 한꺼번에 지급하기보다 일정 기간 나눠 지급하여 재산관리 능력이 부족한 유가족의 안정적인 생활을 지원할 수 있습니다.
주변 사람이 보험금을 마음대로 사용하지 못하도록 관리하는 효과도 기대할 수 있어, 내가 없는 뒤 가족이 보험금을 어떻게 관리할지를 고민하는 분들에게 매우 유용한 상속 및 자산관리 도구가 될 것입니다.
이는 미성년 자녀나 장애인 유가족 등 재산관리 능력이 부족한 가족의 안정적인 생활을 돕고, 상속 재산을 효율적으로 관리하는 데 활용됩니다.
최근 사망보험금을 가족에게 한꺼번에 지급하는 대신, 필요한 시기에 맞춰 나눠 받도록 설계하는 보험금 청구권 신탁에 대한 관심이 뜨겁습니다. 삼성, 교보, 한화생명 3사의 계약액이 2026년 8월 말 기준 1조원을 넘어섰다는 사실은 이 제도의 빠른 확산을 보여줍니다.
많은 분들이 이 제도가 자산가들만의 전유물이라고 생각하지만, 실제로는 그렇지 않습니다. 보험금 청구권 신탁은 보험계약자가 살아 있을 때 보험금 지급 방식과 시기를 미리 정해두는 것을 핵심으로 합니다.
일반사망 보장금액이 3천만원 이상인 보험계약부터 신탁 대상으로 할 수 있지만, 몇 가지 중요한 조건이 있습니다. 보험계약자와 피보험자, 위탁자가 동일해야 하며, 보험계약대출이 없어야 합니다.
또한, 신탁 수익자는 배우자와 직계존비속으로 제한되며, 재해나 질병 사망 등 특약으로 지급되는 보험금 청구권은 현재 신탁 대상이 아닙니다. 이 조건들을 꼼꼼히 확인하는 것이 중요합니다.
이 제도의 가장 큰 장점은 보험금의 규모보다는 지급 방법을 유연하게 설계할 수 있다는 점입니다. 어린 자녀에게 큰 사망보험금이 남겨질 경우 한꺼번에 지급하기보다 일정 기간 나눠 지급하여 재산관리 능력이 부족한 유가족의 안정적인 생활을 지원할 수 있습니다.
주변 사람이 보험금을 마음대로 사용하지 못하도록 관리하는 효과도 기대할 수 있어, 내가 없는 뒤 가족이 보험금을 어떻게 관리할지를 고민하는 분들에게 매우 유용한 상속 및 자산관리 도구가 될 것입니다.