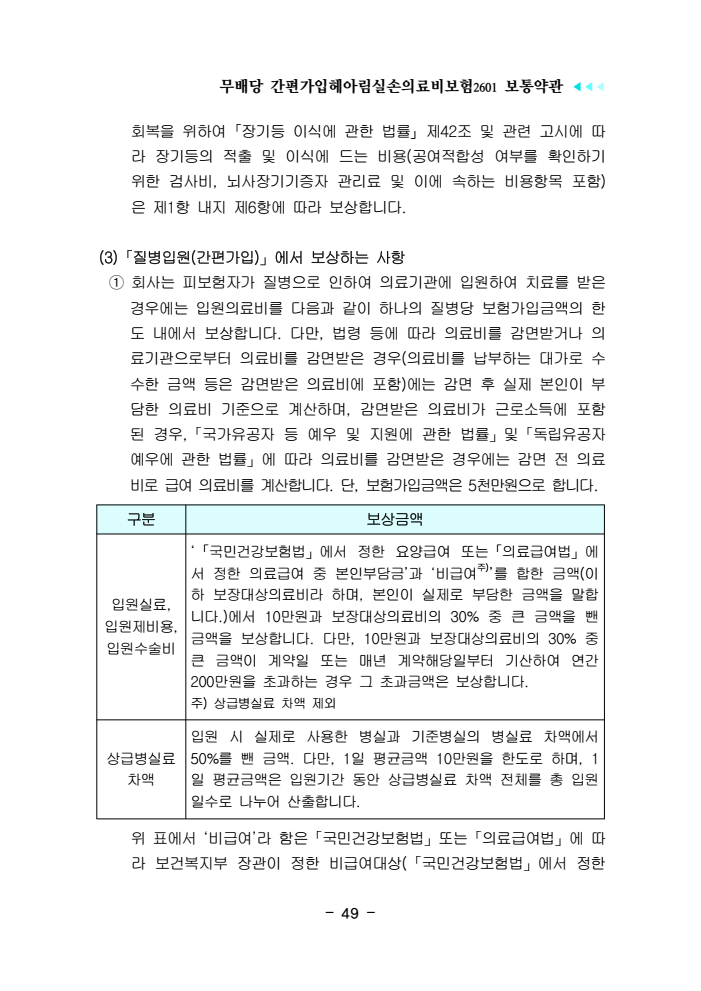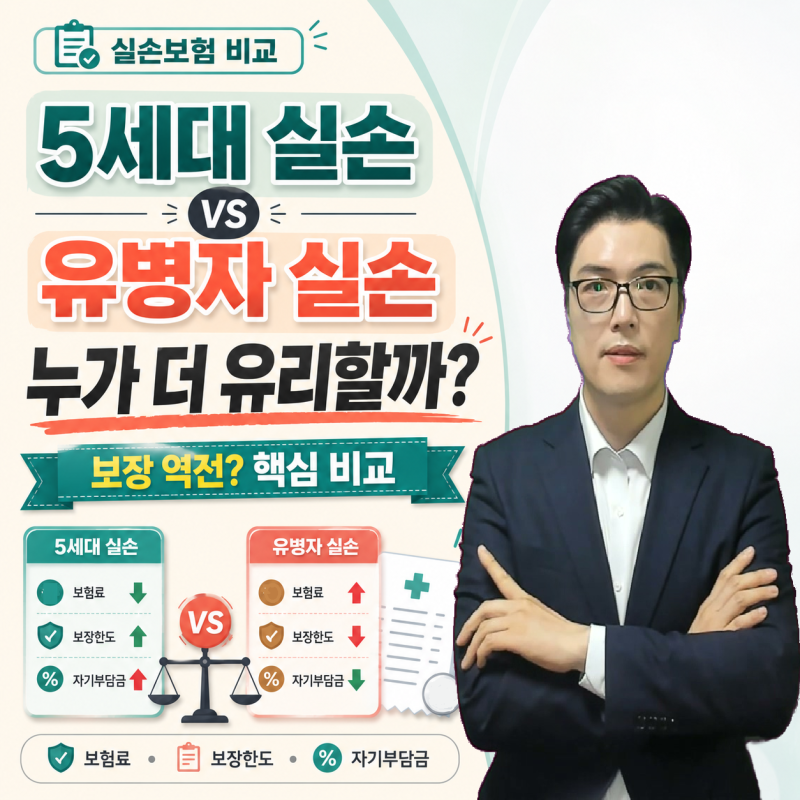
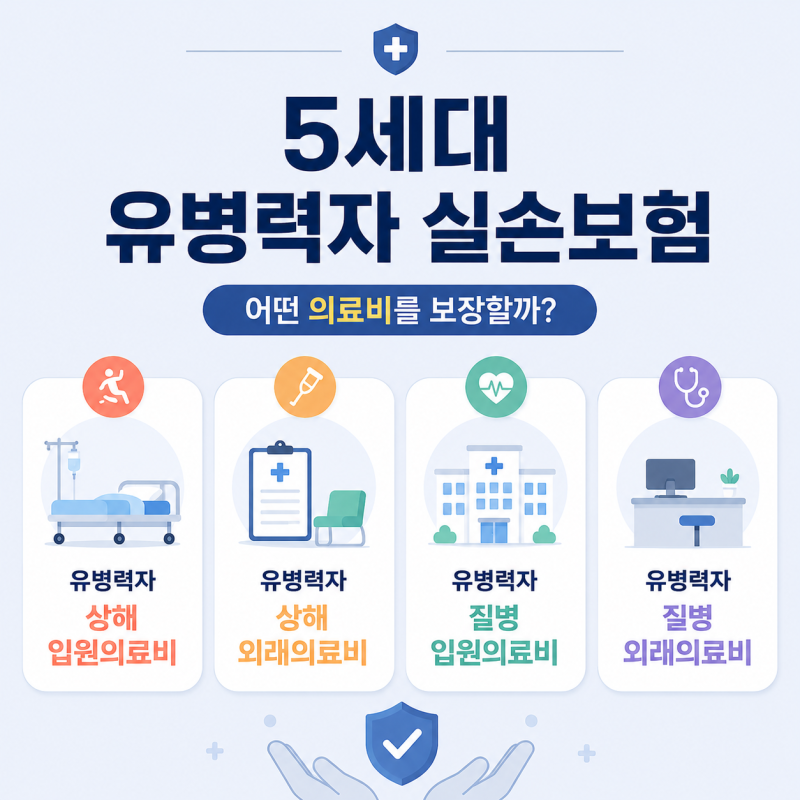
유병자 실비보험은 병력이 있거나 약을 복용 중인 사람들을 위한 간편심사 방식으로, 일반 실손보다 가입 문턱이 낮습니다. 약국 처방조제비 및 일부 비급여 항목은 보장되지 않지만, 질병 및 상해 입원 의료비는 각각 최대 5천만 원까지 보장됩니다.
입원 자기부담금은 30%로 일반 실손보다 높지만, 연간 200만 원 초과 시 초과 금액을 보상하는 규정이 있어 고액 치료 시 유리할 수 있습니다. 유병자 실비보험은 고혈압, 당뇨 등 만성질환이나 과거 치료 이력으로 일반 실손보험 가입이 어려운 분들을 위한 대안입니다.
간편심사 방식을 통해 가입 문턱을 낮췄지만, 막연히 보장이 부족할 것이라는 오해를 받기도 합니다. 하지만 실제 약관을 살펴보면 예상과 다른 보장 내용들이 존재하며, 이를 정확히 이해하는 것이 중요합니다.
실제로 유병자 실비 보장 범위는 약국 처방조제비나 도수치료, 비급여 MRI 등 일부 비급여 항목은 제외됩니다. 그러나 질병 및 상해 입원 의료비는 각각 최대 5천만 원까지 보장되며, 입원실료, 입원제비용, 입원수술비 등을 포함합니다.
자기부담금은 30%로 일반 실손보다 높지만, 연간 자기부담금 한도가 200만 원으로 설정되어 있어 고액의 입원 치료 시에는 예상보다 큰 보장을 받을 수 있습니다.
따라서 유병자 실비보험은 약값이나 소액 통원비보다는 예기치 못한 큰 입원비와 수술비에 대비하는 목적으로 접근하는 것이 현명합니다.
가입 전에는 자신의 병력과 자주 이용하는 치료 항목을 고려하여, 각 보험사의 약관과 보장 제외 항목을 꼼꼼히 비교 확인하는 것이 필수적입니다. 이를 통해 자신에게 가장 적합한 유병자 실비 보장 범위를 선택할 수 있습니다.
입원 자기부담금은 30%로 일반 실손보다 높지만, 연간 200만 원 초과 시 초과 금액을 보상하는 규정이 있어 고액 치료 시 유리할 수 있습니다. 유병자 실비보험은 고혈압, 당뇨 등 만성질환이나 과거 치료 이력으로 일반 실손보험 가입이 어려운 분들을 위한 대안입니다.
간편심사 방식을 통해 가입 문턱을 낮췄지만, 막연히 보장이 부족할 것이라는 오해를 받기도 합니다. 하지만 실제 약관을 살펴보면 예상과 다른 보장 내용들이 존재하며, 이를 정확히 이해하는 것이 중요합니다.
실제로 유병자 실비 보장 범위는 약국 처방조제비나 도수치료, 비급여 MRI 등 일부 비급여 항목은 제외됩니다. 그러나 질병 및 상해 입원 의료비는 각각 최대 5천만 원까지 보장되며, 입원실료, 입원제비용, 입원수술비 등을 포함합니다.
자기부담금은 30%로 일반 실손보다 높지만, 연간 자기부담금 한도가 200만 원으로 설정되어 있어 고액의 입원 치료 시에는 예상보다 큰 보장을 받을 수 있습니다.
따라서 유병자 실비보험은 약값이나 소액 통원비보다는 예기치 못한 큰 입원비와 수술비에 대비하는 목적으로 접근하는 것이 현명합니다.
가입 전에는 자신의 병력과 자주 이용하는 치료 항목을 고려하여, 각 보험사의 약관과 보장 제외 항목을 꼼꼼히 비교 확인하는 것이 필수적입니다. 이를 통해 자신에게 가장 적합한 유병자 실비 보장 범위를 선택할 수 있습니다.