
4세대 실비는 약제비 공제액이 따로 없으며, 외래 진료비와 합산하여 최소 공제액을 적용합니다. 동네 의원 진료비 1만원 발생 시, 급여 항목 최소 공제액 1만원에 의해 환급금이 0원이 될 수 있습니다.
비급여 특약 보험금을 많이 받으면 다음 해 보험료 할증이 적용될 수 있으니 약관을 확인해야 합니다. 4세대 실비 약제비에 대해 많은 분들이 궁금해하지만, 실제 적용 방식에 대한 오해가 많습니다.
과거 세대 실비와 달리 4세대 실비는 약제비 공제액이 별도로 존재하지 않으며, 외래 진료비와 약제비를 합산하여 공제액을 적용하는 방식을 취하고 있습니다. 이 때문에 소액의 약제비만으로는 보험금 청구가 어렵거나 환급금이 발생하지 않을 수 있습니다.
실제 사례를 살펴보면, 동네 의원에서 발생한 1만원의 진료비(급여 100% 가정)는 최소 공제액 1만원에 의해 환급금이 0원이 됩니다. 이는 4세대 실비의 급여 항목에 대한 의원급 최소 공제액이 1만원이기 때문입니다.
비급여 항목의 경우 병원급과 상관없이 최소 3만원이 차감되므로, 약제비와 외래 진료비를 합산한 금액이 이 최소 공제액을 넘지 않으면 보험금을 돌려받기 어렵습니다.
또한, 4세대 실비는 비급여 특약에 따른 보험금 지급 실적이 많을 경우 다음 해 보험료가 할증될 수 있습니다. 약관에서는 이를 '요율 상대도' 5단계로 구분하며, 특히 비급여 특약의 순보험료에 할증이 붙는다고 명시되어 있습니다.
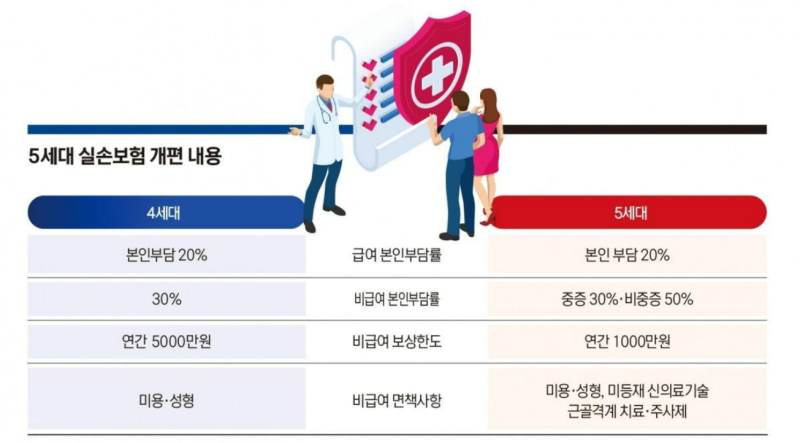
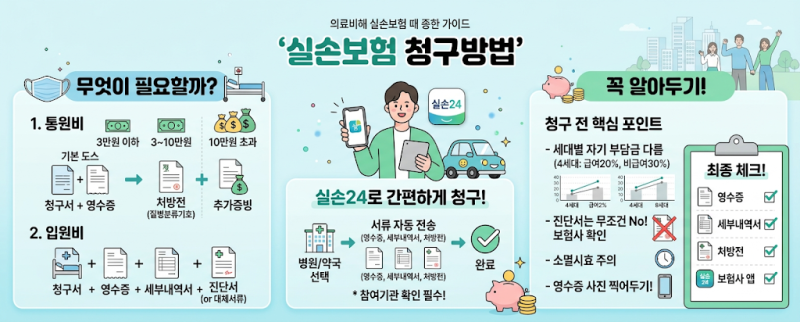
실비보험 청구 기한은 진료일로부터 3년이므로, 기한 내에 청구하는 것이 중요합니다. 4세대 실비는 자기부담금과 공제 방식이 이전 세대와 달라진 만큼, 약관을 정확히 이해하고 소액 청구 시 환급 여부를 미리 확인하는 것이 현명합니다.
비급여 특약 보험금을 많이 받으면 다음 해 보험료 할증이 적용될 수 있으니 약관을 확인해야 합니다. 4세대 실비 약제비에 대해 많은 분들이 궁금해하지만, 실제 적용 방식에 대한 오해가 많습니다.
과거 세대 실비와 달리 4세대 실비는 약제비 공제액이 별도로 존재하지 않으며, 외래 진료비와 약제비를 합산하여 공제액을 적용하는 방식을 취하고 있습니다. 이 때문에 소액의 약제비만으로는 보험금 청구가 어렵거나 환급금이 발생하지 않을 수 있습니다.
실제 사례를 살펴보면, 동네 의원에서 발생한 1만원의 진료비(급여 100% 가정)는 최소 공제액 1만원에 의해 환급금이 0원이 됩니다. 이는 4세대 실비의 급여 항목에 대한 의원급 최소 공제액이 1만원이기 때문입니다.
비급여 항목의 경우 병원급과 상관없이 최소 3만원이 차감되므로, 약제비와 외래 진료비를 합산한 금액이 이 최소 공제액을 넘지 않으면 보험금을 돌려받기 어렵습니다.
또한, 4세대 실비는 비급여 특약에 따른 보험금 지급 실적이 많을 경우 다음 해 보험료가 할증될 수 있습니다. 약관에서는 이를 '요율 상대도' 5단계로 구분하며, 특히 비급여 특약의 순보험료에 할증이 붙는다고 명시되어 있습니다.
실비보험 청구 기한은 진료일로부터 3년이므로, 기한 내에 청구하는 것이 중요합니다. 4세대 실비는 자기부담금과 공제 방식이 이전 세대와 달라진 만큼, 약관을 정확히 이해하고 소액 청구 시 환급 여부를 미리 확인하는 것이 현명합니다.