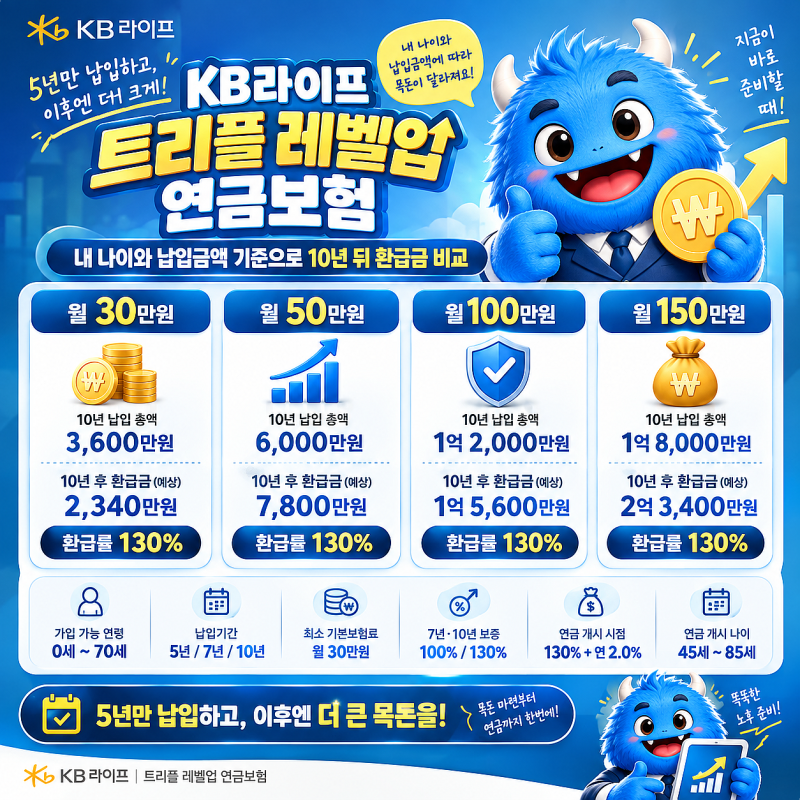
보험적금 5년 상품은 5년 납입 후 높은 환급률을 내세우지만, 실제 수익률과 현금 흐름을 면밀히 분석해야 합니다. 특히 5년 납입 연금보험은 톤틴 구조, 최저보증이율, 중도 해지 시 원금 손실 가능성을 반드시 확인해야 합니다.
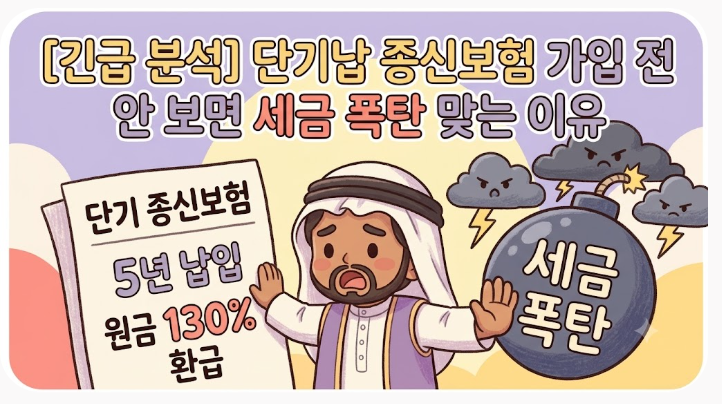
2026년 기준 세금 및 건강보험료 폭탄을 피하기 위한 비과세 혜택과 피부양자 자격 유지 전략을 고려하는 것이 중요합니다. 최근 '보험적금 5년'은 단기 목돈 마련과 노후 준비를 위한 매력적인 선택지로 주목받고 있습니다.
5년 납입 후 높은 환급률을 내세우며 많은 이들의 관심을 끌지만, 단순히 수익률만 보고 가입하기보다 그 이면에 숨겨진 구조와 잠재적 위험 요소를 정확히 이해하는 것이 중요합니다.
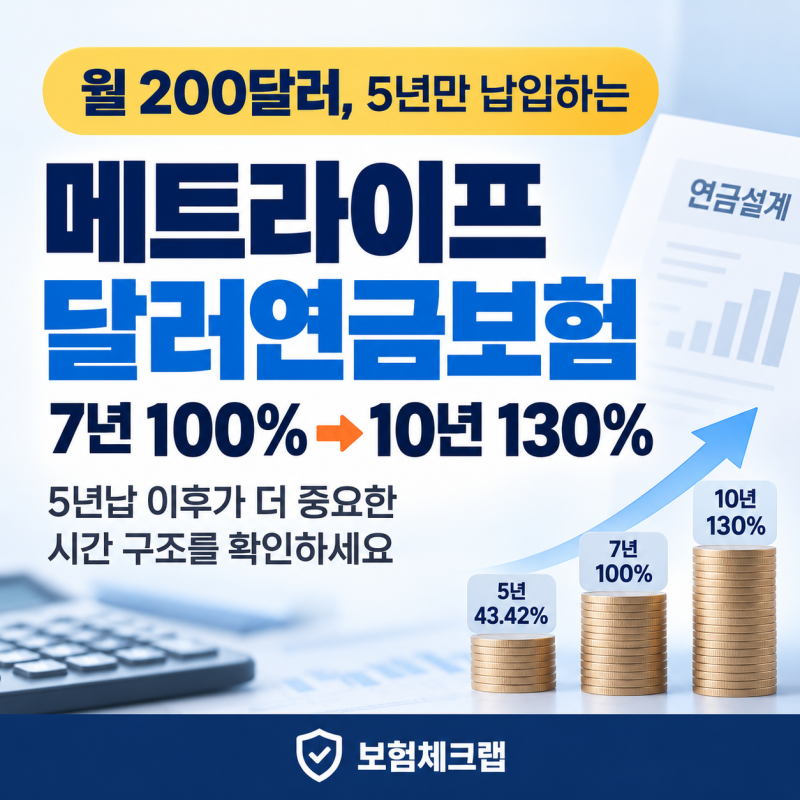
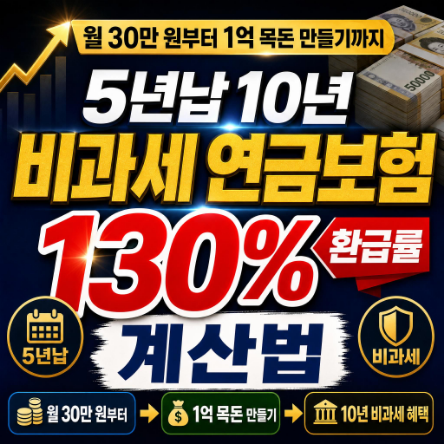
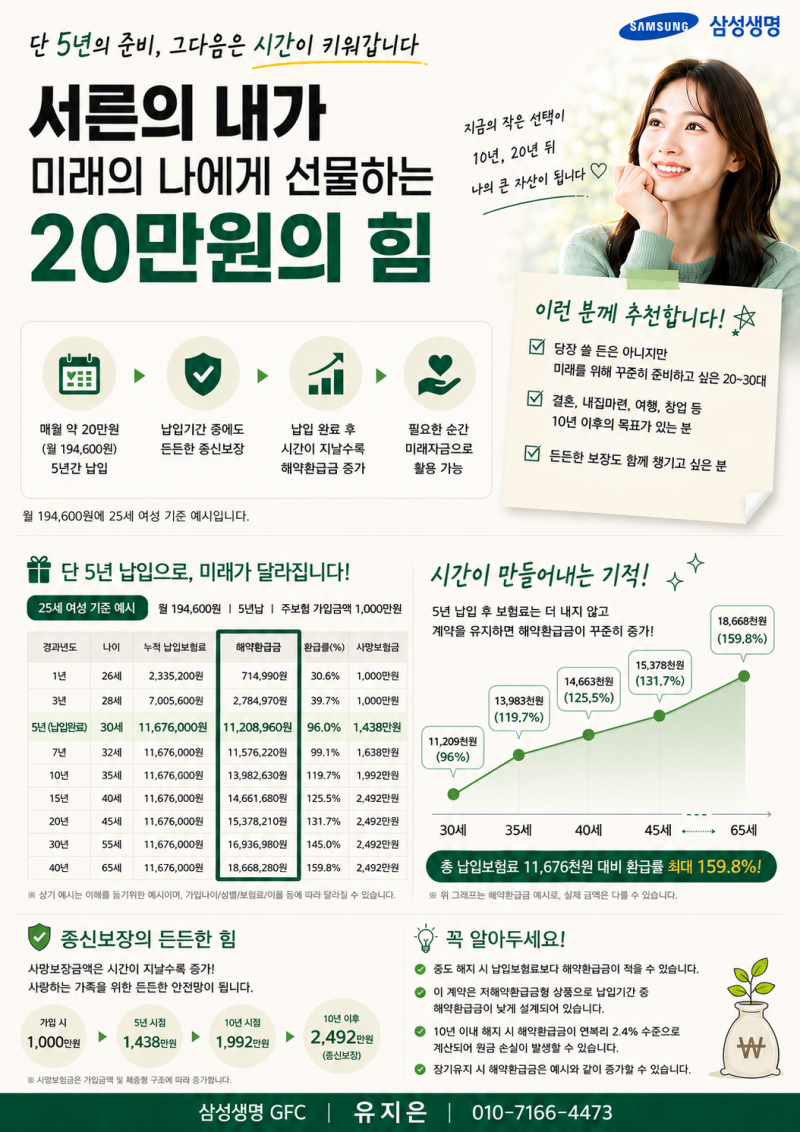
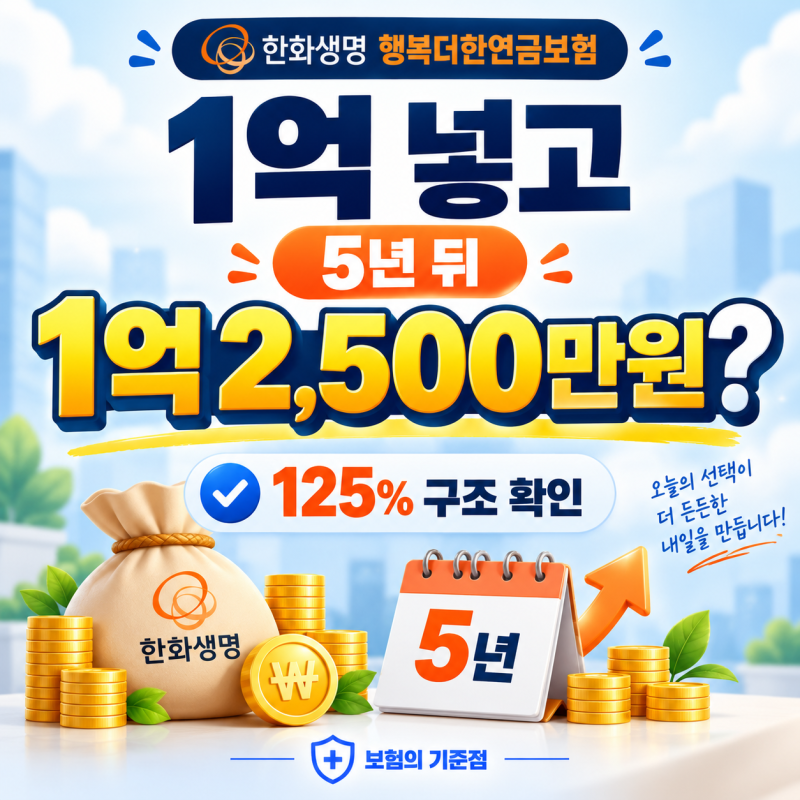
실제 5년 납입형 연금보험은 5년 시점에 105.9%에서 최대 130%의 환급률을 제시하며, 어린이연금보험은 연복리 3.70% 최저보증이율을 강조합니다. 그러나 이러한 상품들은 '톤틴 구조' 등 복잡한 원리를 포함하며, 중도 해지 시 원금 손실 가능성이 높습니다.
일반 적금과 달리 장기 유지를 전제로 설계되었음을 명심해야 합니다. 따라서 '보험적금 5년' 상품 선택 시 높은 환급률 외에 납입 기간 이후의 실제 현금 흐름, 세금 및 건강보험료 영향을 종합적으로 판단해야 합니다.
특히 2026년 기준 세금과 건보료 폭탄을 피하기 위한 비과세 혜택 및 피부양자 자격 유지 전략은 필수 고려 사항입니다. 전문가 상담을 통해 자신에게 맞는 최적의 상품을 선택하는 것이 현명합니다.
2026년 기준 세금 및 건강보험료 폭탄을 피하기 위한 비과세 혜택과 피부양자 자격 유지 전략을 고려하는 것이 중요합니다. 최근 '보험적금 5년'은 단기 목돈 마련과 노후 준비를 위한 매력적인 선택지로 주목받고 있습니다.
5년 납입 후 높은 환급률을 내세우며 많은 이들의 관심을 끌지만, 단순히 수익률만 보고 가입하기보다 그 이면에 숨겨진 구조와 잠재적 위험 요소를 정확히 이해하는 것이 중요합니다.
실제 5년 납입형 연금보험은 5년 시점에 105.9%에서 최대 130%의 환급률을 제시하며, 어린이연금보험은 연복리 3.70% 최저보증이율을 강조합니다. 그러나 이러한 상품들은 '톤틴 구조' 등 복잡한 원리를 포함하며, 중도 해지 시 원금 손실 가능성이 높습니다.
일반 적금과 달리 장기 유지를 전제로 설계되었음을 명심해야 합니다. 따라서 '보험적금 5년' 상품 선택 시 높은 환급률 외에 납입 기간 이후의 실제 현금 흐름, 세금 및 건강보험료 영향을 종합적으로 판단해야 합니다.
특히 2026년 기준 세금과 건보료 폭탄을 피하기 위한 비과세 혜택 및 피부양자 자격 유지 전략은 필수 고려 사항입니다. 전문가 상담을 통해 자신에게 맞는 최적의 상품을 선택하는 것이 현명합니다.