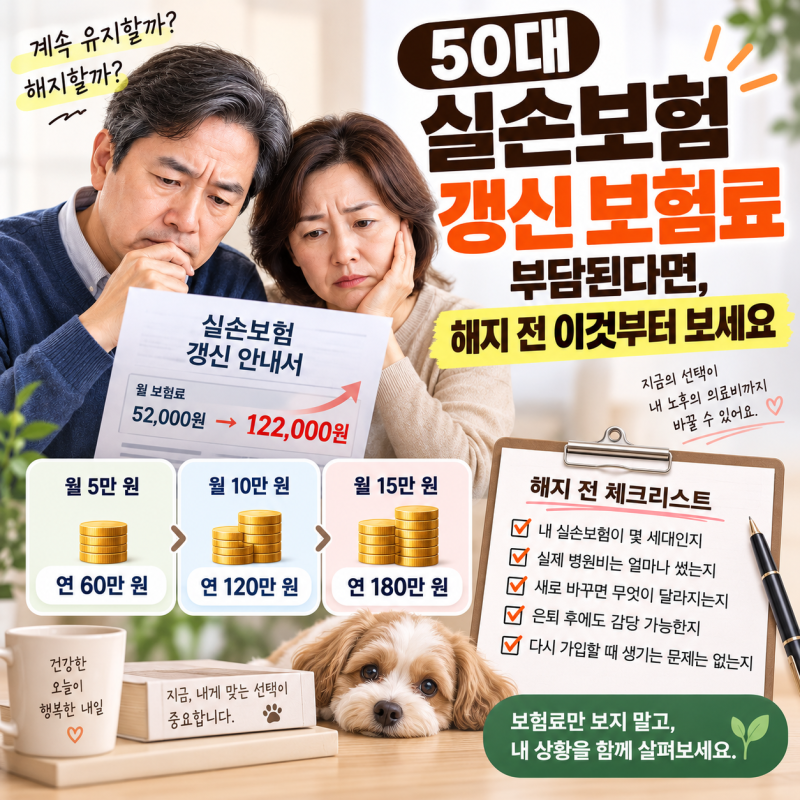

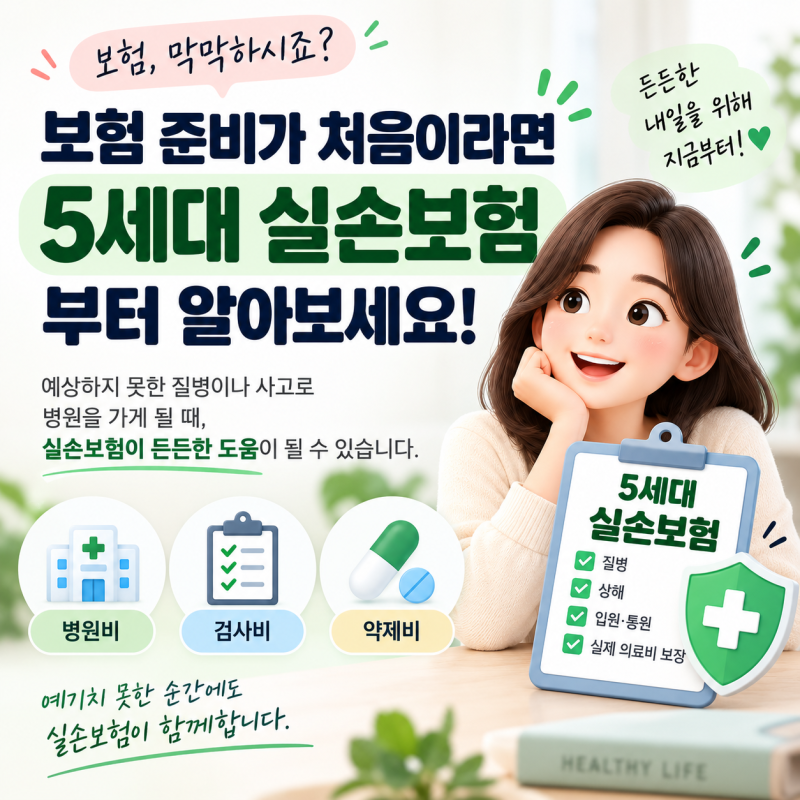
50대 실손보험료는 병원 이용 여부와 관계없이 연령 증가, 손해율 등 다양한 요인으로 갱신 시 인상될 수 있습니다. 새로 출시된 5세대 실손보험은 보험료가 저렴하지만, 비급여 보장 축소 등 보장 구조가 달라 50대에게 무조건 유리하지 않을 수 있습니다.
기존 실손보험 해지나 5세대 전환을 고려한다면, 가입 세대, 보장 내용, 실제 의료 이용 패턴 등을 면밀히 확인하는 것이 중요합니다. 50대에 접어들면서 실비보험료 갱신 안내를 받고 예상보다 크게 오른 금액에 놀라는 분들이 많습니다.
병원도 많이 가지 않았는데 왜 보험료가 올랐는지 의아해하며, 심지어 해지를 고민하기도 합니다. 하지만 보험료 부담 때문에 기존 실손보험을 섣불리 해지하거나 새로운 상품으로 전환하는 것은 신중해야 합니다.
실손보험료는 단순히 개인의 병원 이용 횟수만으로 결정되지 않습니다. 가입자의 연령 증가에 따른 위험률 상승, 전체 가입자군의 손해율, 의료비 변동 등 다양한 요인이 복합적으로 작용하여 갱신 시 보험료가 달라질 수 있습니다.
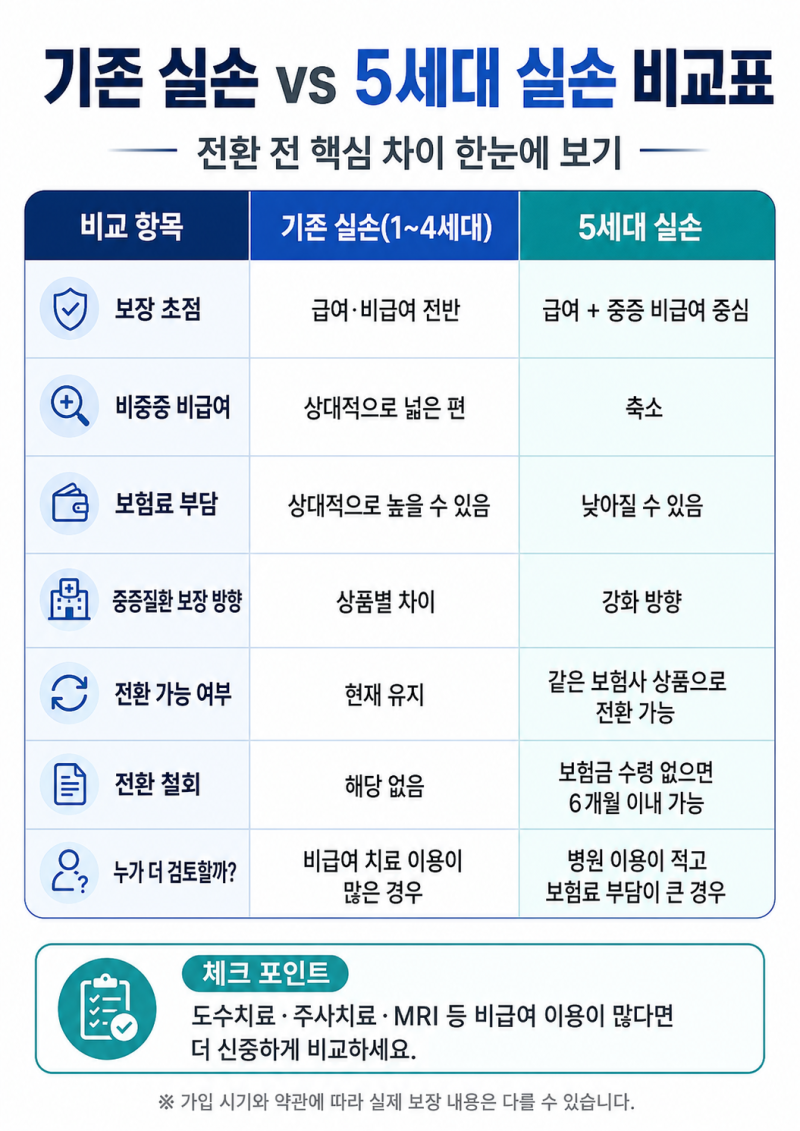
특히 최근 출시된 5세대 실손보험은 4세대보다 보험료가 저렴하다는 장점이 있지만, 비급여 항목의 자기부담률이 높아지고 연간 보장 한도가 줄어드는 등 보장 구조에 변화가 있습니다.
50대는 다른 연령대에 비해 병원 이용이 잦을 수 있어, 무조건 저렴한 5세대로 전환하는 것이 유리하다고 단정하기 어렵습니다.
기존 1~4세대 가입자는 별도 심사 없이 5세대로 전환할 수 있으며, 전환 후 6개월 이내에 보험금을 받지 않았다면 원래 상품으로 돌아갈 수 있는 권리도 있으니 충분히 비교해봐야 합니다.
따라서 50대 실비보험료 부담으로 인해 해지나 전환을 고려하고 있다면, 먼저 본인의 실손보험이 몇 세대인지, 어떤 보장을 받고 있는지, 실제 의료 이용은 얼마나 되는지 등을 꼼꼼히 확인해야 합니다.
보험료만 보고 결정하기보다는 자신에게 중요한 보장이 무엇인지, 그리고 앞으로의 의료 이용 계획 등을 종합적으로 고려하여 신중하게 판단하는 것이 현명합니다.
무작정 해지하기보다는 유지, 전환, 중지 등 다양한 가능성을 모두 확인한 후 자신에게 가장 적합한 선택을 하는 것이 중요합니다.
기존 실손보험 해지나 5세대 전환을 고려한다면, 가입 세대, 보장 내용, 실제 의료 이용 패턴 등을 면밀히 확인하는 것이 중요합니다. 50대에 접어들면서 실비보험료 갱신 안내를 받고 예상보다 크게 오른 금액에 놀라는 분들이 많습니다.
병원도 많이 가지 않았는데 왜 보험료가 올랐는지 의아해하며, 심지어 해지를 고민하기도 합니다. 하지만 보험료 부담 때문에 기존 실손보험을 섣불리 해지하거나 새로운 상품으로 전환하는 것은 신중해야 합니다.
실손보험료는 단순히 개인의 병원 이용 횟수만으로 결정되지 않습니다. 가입자의 연령 증가에 따른 위험률 상승, 전체 가입자군의 손해율, 의료비 변동 등 다양한 요인이 복합적으로 작용하여 갱신 시 보험료가 달라질 수 있습니다.
특히 최근 출시된 5세대 실손보험은 4세대보다 보험료가 저렴하다는 장점이 있지만, 비급여 항목의 자기부담률이 높아지고 연간 보장 한도가 줄어드는 등 보장 구조에 변화가 있습니다.
50대는 다른 연령대에 비해 병원 이용이 잦을 수 있어, 무조건 저렴한 5세대로 전환하는 것이 유리하다고 단정하기 어렵습니다.
기존 1~4세대 가입자는 별도 심사 없이 5세대로 전환할 수 있으며, 전환 후 6개월 이내에 보험금을 받지 않았다면 원래 상품으로 돌아갈 수 있는 권리도 있으니 충분히 비교해봐야 합니다.
따라서 50대 실비보험료 부담으로 인해 해지나 전환을 고려하고 있다면, 먼저 본인의 실손보험이 몇 세대인지, 어떤 보장을 받고 있는지, 실제 의료 이용은 얼마나 되는지 등을 꼼꼼히 확인해야 합니다.
보험료만 보고 결정하기보다는 자신에게 중요한 보장이 무엇인지, 그리고 앞으로의 의료 이용 계획 등을 종합적으로 고려하여 신중하게 판단하는 것이 현명합니다.
무작정 해지하기보다는 유지, 전환, 중지 등 다양한 가능성을 모두 확인한 후 자신에게 가장 적합한 선택을 하는 것이 중요합니다.