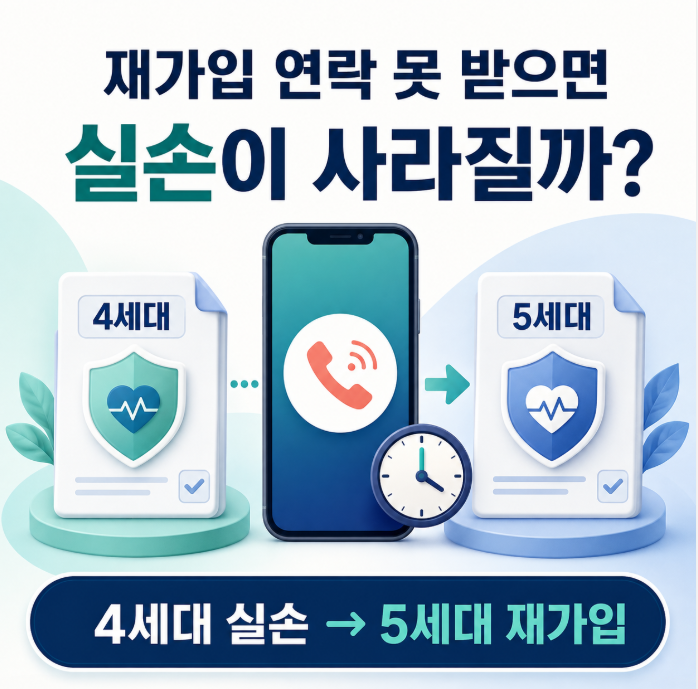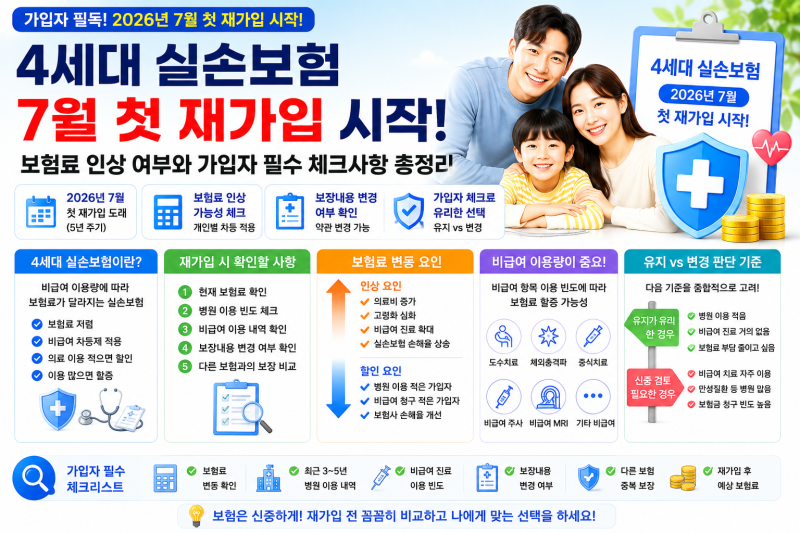


4세대 실손보험은 1년 갱신과 5년 재가입 주기가 다르며, 재가입 시점에는 보장 내용이 변경될 수 있습니다. 보험사 연락을 피하더라도 4세대 실손이 영구적으로 유지되는 것이 아니라, 임시 보호 후 5세대 등 당시 판매 상품으로 재가입 절차가 진행될 수 있습니다.
5세대 실손은 보험료가 저렴해지지만 비중증 비급여의 자기부담금이 커지는 구조이므로, 전환 전 자신의 비급여 치료 이력을 확인하는 것이 중요합니다. 최근 4세대 실손보험 가입자들 사이에서 재가입 시기가 다가오면서 여러 궁금증이 커지고 있습니다.
특히 '보험사 연락을 받지 않으면 4세대 실손을 계속 유지할 수 있다'는 이야기가 인터넷에 퍼지며 혼란을 가중시키고 있는데요. 결론부터 말씀드리면, 이는 일부 사실을 담고 있지만 그대로 믿고 행동하기에는 위험한 오해입니다.
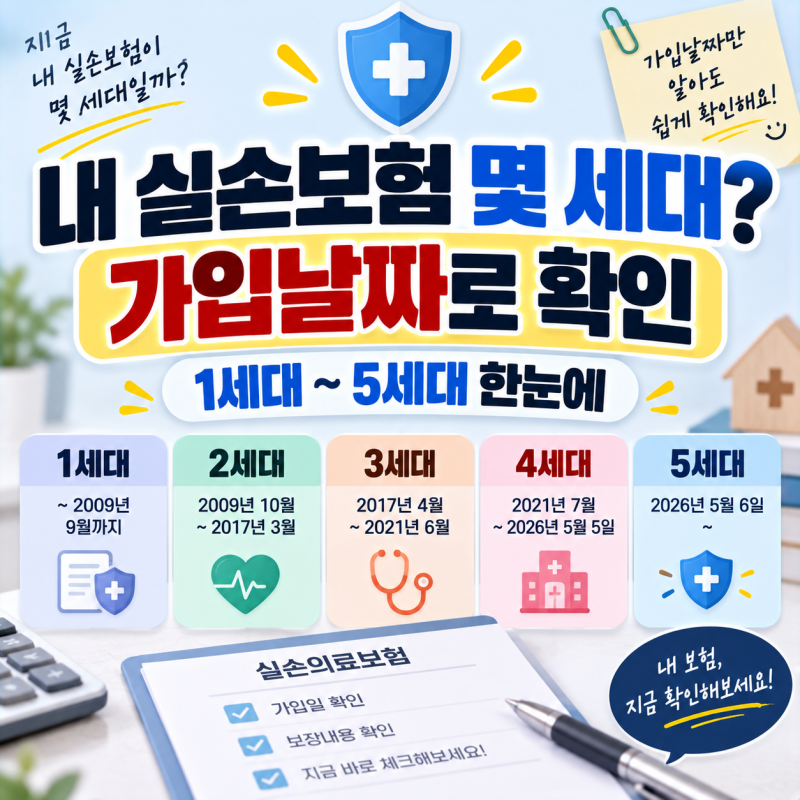
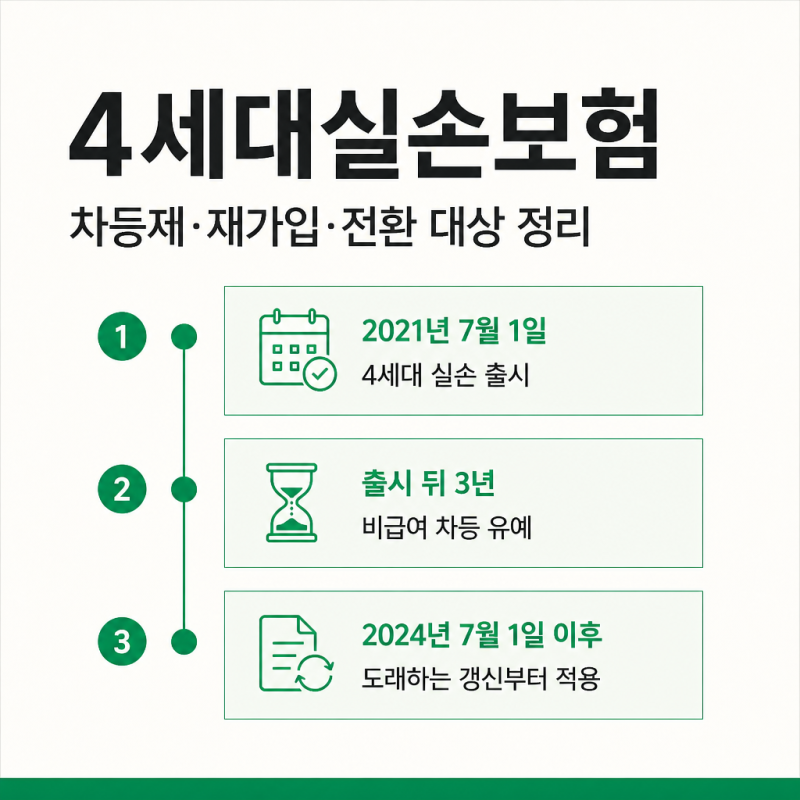
4세대 실손 재가입은 단순히 보험료만 바뀌는 갱신과는 달리, 보장 내용 자체가 변경될 수 있는 중요한 절차이기 때문입니다. 4세대 실손보험은 1년마다 보험료가 갱신되지만, 5년마다 보장내용 변경 주기에 따라 '재가입'이 이루어집니다.
이때 보험사는 가입자의 재가입 의사를 확인하며, 만약 연락이 닿지 않을 경우 갑작스러운 보장 공백을 막기 위한 임시 보호 장치로 기존 계약을 우선 연장할 수 있습니다.
하지만 이는 영구적인 유지가 아니며, 나중에 보험사와 연락이 닿거나 보험금을 청구하는 과정에서 재가입 의사가 확인되면 그 시점에 판매되는 실손보험으로 재가입 절차가 진행될 수 있습니다.
즉, 연락을 피한다고 해서 4세대 실손의 보장 내용을 계속 유지할 수 있는 것은 아닙니다. 현재 판매 중인 5세대 실손보험은 4세대에 비해 보험료 부담은 낮아졌지만, 비중증 비급여 항목에 대한 자기부담금이 커지는 구조입니다.
따라서 4세대 실손 재가입 시기가 도래하여 5세대 전환을 고려한다면, 단순히 보험료 절감만을 보고 결정하기보다는 최근 1~2년간 자신의 비급여 치료 이력을 면밀히 확인하는 것이 중요합니다.
보험사의 안내 문자를 받았다면, 그것이 단순 상품 안내인지, 자발적 전환 권유인지, 실제 재가입 안내인지를 정확히 파악하고 신중하게 결정해야 합니다.
5세대 실손은 보험료가 저렴해지지만 비중증 비급여의 자기부담금이 커지는 구조이므로, 전환 전 자신의 비급여 치료 이력을 확인하는 것이 중요합니다. 최근 4세대 실손보험 가입자들 사이에서 재가입 시기가 다가오면서 여러 궁금증이 커지고 있습니다.
특히 '보험사 연락을 받지 않으면 4세대 실손을 계속 유지할 수 있다'는 이야기가 인터넷에 퍼지며 혼란을 가중시키고 있는데요. 결론부터 말씀드리면, 이는 일부 사실을 담고 있지만 그대로 믿고 행동하기에는 위험한 오해입니다.
4세대 실손 재가입은 단순히 보험료만 바뀌는 갱신과는 달리, 보장 내용 자체가 변경될 수 있는 중요한 절차이기 때문입니다. 4세대 실손보험은 1년마다 보험료가 갱신되지만, 5년마다 보장내용 변경 주기에 따라 '재가입'이 이루어집니다.
이때 보험사는 가입자의 재가입 의사를 확인하며, 만약 연락이 닿지 않을 경우 갑작스러운 보장 공백을 막기 위한 임시 보호 장치로 기존 계약을 우선 연장할 수 있습니다.
하지만 이는 영구적인 유지가 아니며, 나중에 보험사와 연락이 닿거나 보험금을 청구하는 과정에서 재가입 의사가 확인되면 그 시점에 판매되는 실손보험으로 재가입 절차가 진행될 수 있습니다.
즉, 연락을 피한다고 해서 4세대 실손의 보장 내용을 계속 유지할 수 있는 것은 아닙니다. 현재 판매 중인 5세대 실손보험은 4세대에 비해 보험료 부담은 낮아졌지만, 비중증 비급여 항목에 대한 자기부담금이 커지는 구조입니다.
따라서 4세대 실손 재가입 시기가 도래하여 5세대 전환을 고려한다면, 단순히 보험료 절감만을 보고 결정하기보다는 최근 1~2년간 자신의 비급여 치료 이력을 면밀히 확인하는 것이 중요합니다.
보험사의 안내 문자를 받았다면, 그것이 단순 상품 안내인지, 자발적 전환 권유인지, 실제 재가입 안내인지를 정확히 파악하고 신중하게 결정해야 합니다.