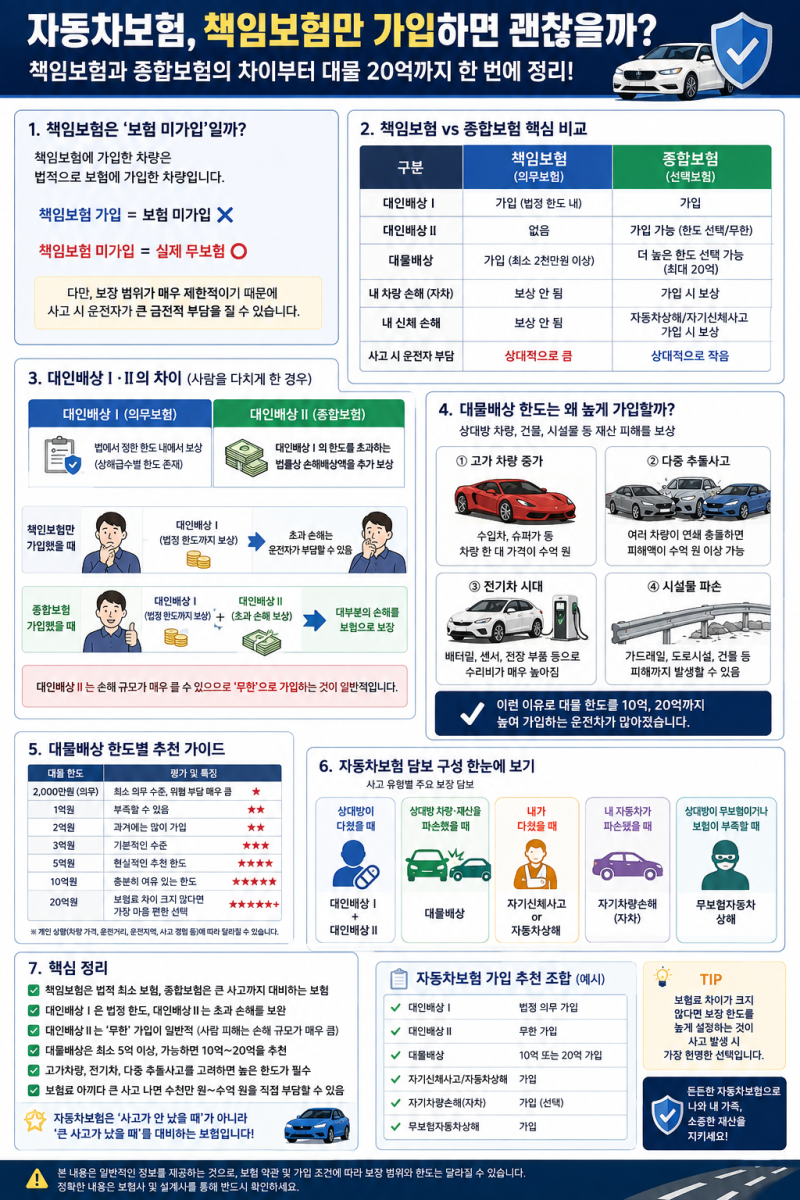
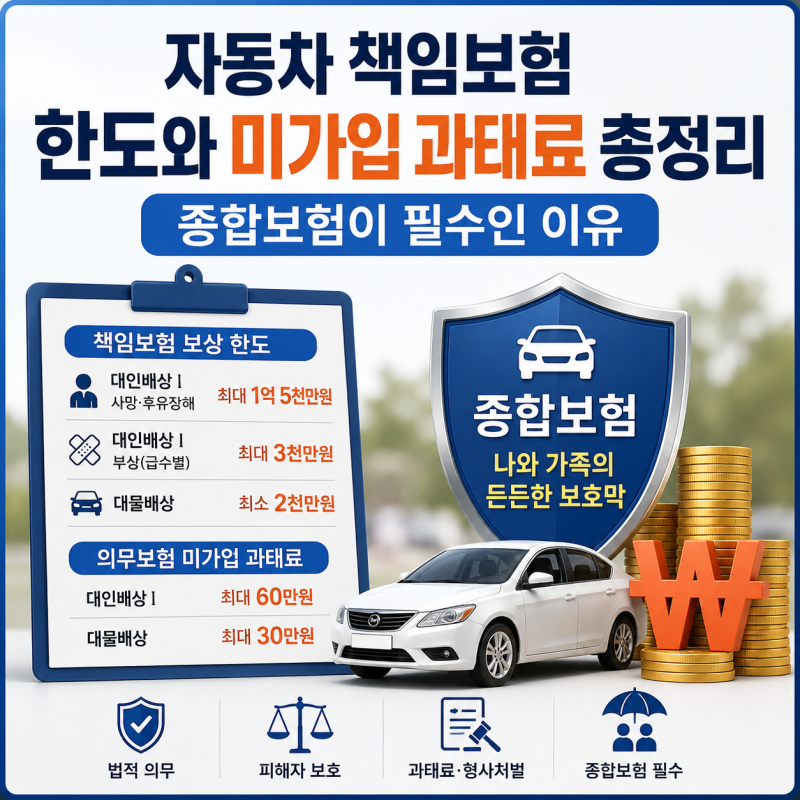
책임보험은 법적 의무를 위한 최소한의 보장으로, 대인배상1과 대물배상 최소 한도만을 포함하여 보험료가 저렴합니다. 하지만 책임보험만으로는 사고 시 운전자 본인의 치료비나 대인배상1 한도를 초과하는 피해에 대한 보상이 어려워 고액의 자기 부담금이 발생할 수 있습니다.
따라서 단순히 저렴한 책임보험가격만을 추구하기보다, 운전자의 상황과 사고 위험을 고려하여 종합보험 가입을 신중하게 검토하는 것이 중요합니다. 자동차나 오토바이 운전자라면 법적 의무인 책임보험에 가입해야 합니다.
많은 이들이 저렴한 책임보험가격을 찾아 최소한의 의무만 채우려 하지만, 이는 사고 발생 시 예상치 못한 큰 위험을 초래할 수 있습니다. 단순히 보험료를 아끼려다 더 큰 비용을 지불하게 될 수도 있기 때문입니다.
책임보험은 대인배상1(1억5천만원 한도)과 대물배상(최소 2천만원 한도)으로 구성된 최소한의 보장입니다. 오직 타인 피해만 보상하며, 운전자 본인 상해나 한도 초과 피해는 보상받을 수 없습니다. '책임보험만 믿었는데 내 치료비는?' 하는 상황이 빈번한 이유입니다.
사고 시 운전자 본인이 감당할 비용이 막대할 수 있습니다. 각 보험사별 책임보험가격은 운전자 연령별 손해율에 따라 다르므로, 다이렉트 채널 비교를 통해 자신에게 맞는 최적의 조건을 찾는 것이 중요합니다.
결론적으로 책임보험가격이 저렴하다는 이유만으로 가입을 결정하는 것은 위험합니다. 보험료 절감도 중요하지만, 사고 발생 시 내가 감당해야 할 비용과 위험을 함께 고려하여 운행 목적에 맞는 보장을 선택하는 것이 현명합니다.
나와 타인의 안전을 실질적으로 보호할 수 있는 종합적인 보험 설계를 고민해야 합니다.
따라서 단순히 저렴한 책임보험가격만을 추구하기보다, 운전자의 상황과 사고 위험을 고려하여 종합보험 가입을 신중하게 검토하는 것이 중요합니다. 자동차나 오토바이 운전자라면 법적 의무인 책임보험에 가입해야 합니다.
많은 이들이 저렴한 책임보험가격을 찾아 최소한의 의무만 채우려 하지만, 이는 사고 발생 시 예상치 못한 큰 위험을 초래할 수 있습니다. 단순히 보험료를 아끼려다 더 큰 비용을 지불하게 될 수도 있기 때문입니다.
책임보험은 대인배상1(1억5천만원 한도)과 대물배상(최소 2천만원 한도)으로 구성된 최소한의 보장입니다. 오직 타인 피해만 보상하며, 운전자 본인 상해나 한도 초과 피해는 보상받을 수 없습니다. '책임보험만 믿었는데 내 치료비는?' 하는 상황이 빈번한 이유입니다.
사고 시 운전자 본인이 감당할 비용이 막대할 수 있습니다. 각 보험사별 책임보험가격은 운전자 연령별 손해율에 따라 다르므로, 다이렉트 채널 비교를 통해 자신에게 맞는 최적의 조건을 찾는 것이 중요합니다.
결론적으로 책임보험가격이 저렴하다는 이유만으로 가입을 결정하는 것은 위험합니다. 보험료 절감도 중요하지만, 사고 발생 시 내가 감당해야 할 비용과 위험을 함께 고려하여 운행 목적에 맞는 보장을 선택하는 것이 현명합니다.
나와 타인의 안전을 실질적으로 보호할 수 있는 종합적인 보험 설계를 고민해야 합니다.