
보험설계사는 일반 직장인과 달리 근무 시간에 따른 월급 형태가 아닌, 계약 체결 및 유지에 따른 수수료 기반의 수입 구조를 가지고 있습니다. 2021년 7월부터는 노무제공자(특수형태근로종사자)로 고용보험에 당연 가입되어 해촉 시 실업급여 수급이 가능해졌으며, 이는 많은 설계사에게 중요한 변화로 작용하고 있습니다. 특히 50대 여성 설계사들 사이에서 실업급여 수급 가능성에 대한 관심이 높게 나타나고 있습니다.
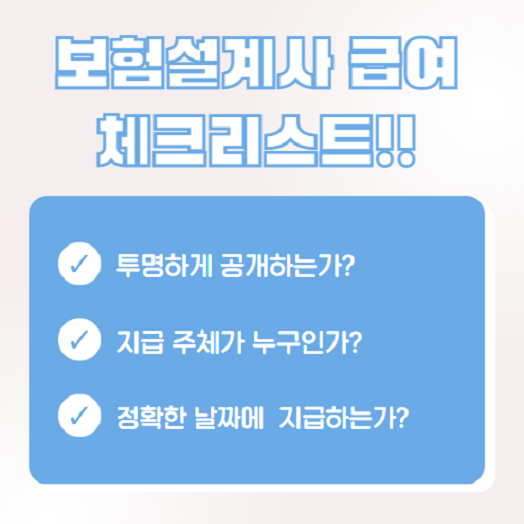
실제 블로그 후기들을 살펴보면, 보험설계사의 수입은 상품 종류, 계약 조건, 보험료, 회사의 수수료 체계, 계약 유지 여부 등 다양한 요인에 따라 크게 달라질 수 있습니다. 매니저라는 이름이 붙는 직무도 내근 사무직형, 영업 관리자형, 교육·학습 매니저, 본사 직군 등 네 가지로 나뉘며, 각각 고정급 또는 실적 연동 등 급여 구조와 안정성이 상이합니다. 따라서 채용 공고를 볼 때는 계약 형태(근로계약 또는 위촉계약)를 먼저 확인하는 것이 중요합니다.
신입 보험설계사는 처음부터 높은 수입을 기대하기보다, 보험 상품 공부, 상담 방법 익히기, 고객 관리 방법 배우기 등 업무를 제대로 배우는 것을 첫 목표로 삼는 것이 현실적입니다. 또한, 계약 체결 외에도 고객 상담, 보장 분석, 보험금 청구 안내, 계약 관리 등 다양한 업무가 수반되므로, 고객의 보험을 지속적으로 관리하는 역할이라는 점을 이해해야 합니다. 소득 감소로 인한 이직도 실업급여 수급 사유로 인정될 수 있으니 관련 조건을 미리 확인하는 것이 좋습니다.